税務署長による所得税更正処分

更正処分が間違ってても、すぐ違法にはならない!注意義務を怠ったかどうかが勝負
図解でわかる
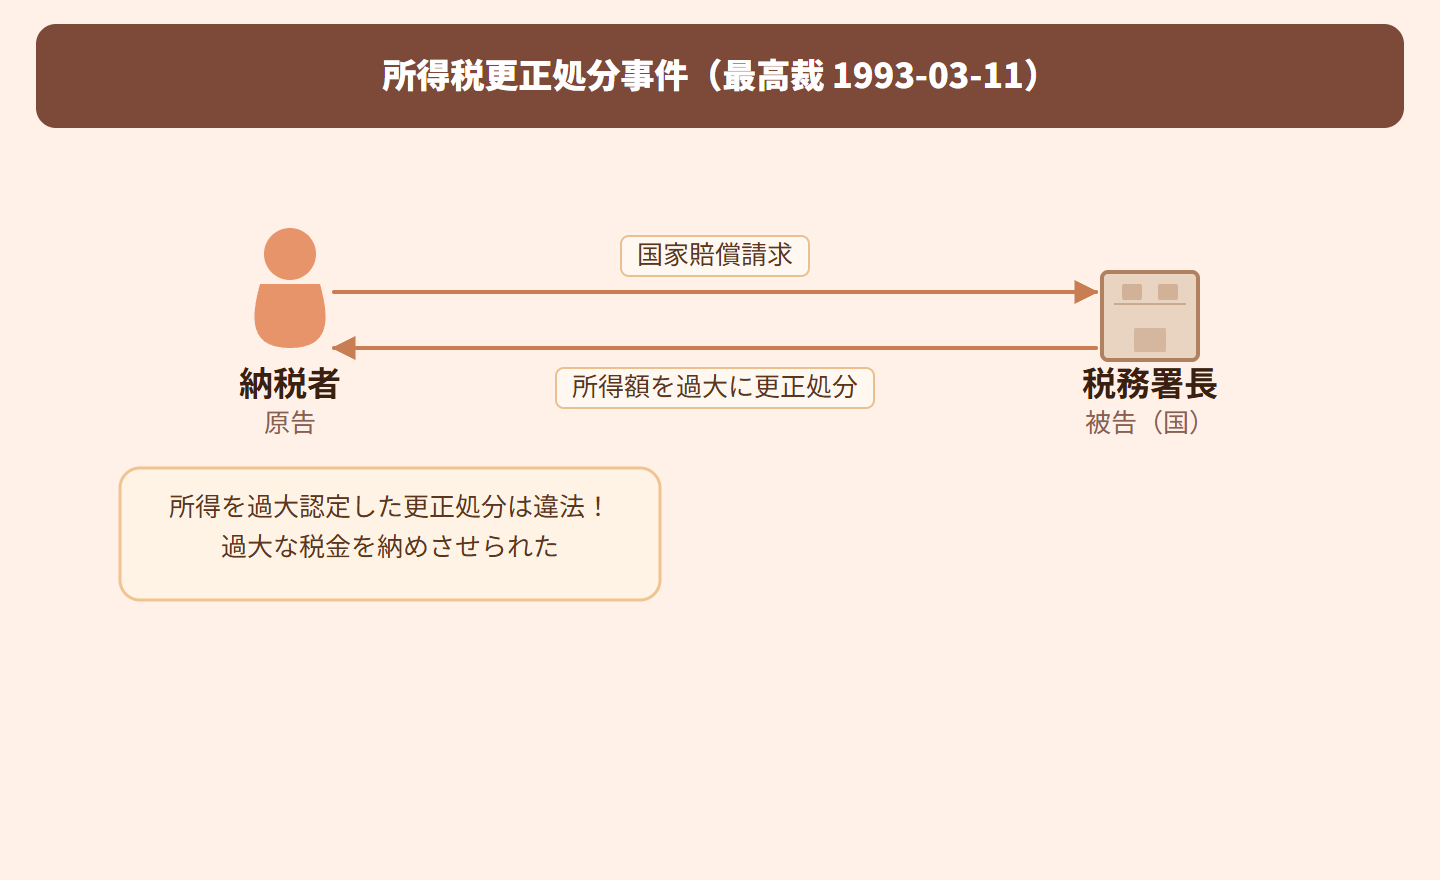
タップで拡大

下はサンプル動画(宝塚市パチンコ条例事件)だよ。
プレミアムに登録すると、この判例を含む全判例の解説動画・音声が見放題・聞き放題になります!
 今すぐプレミアムで解放する →
サンプル動画(固定):宝塚市パチンコ条例事件 — どの判例もこの品質で解説します
 音声解説プレミアム会員限定プレミアムで全判例の解説動画・音声を見放題にする →
この判例の解説動画・音声解説もプレミアムで解放されます
事案の概要
事実関係をくわしく読む

争点
判旨
【原文】
税務署長が収入金額を確定申告の額より増額しながら必要経費の額を確定申告の額のままとして所得税の更正をしたため、所得金額を過大に認定する結果となったとしても、確定申告の必要経費の額を上回る金額を具体的に把握し得る客観的資料等がなく、また、納税義務者において税務署長の行う調査に協力せず、資料等によって確定申告の必要経費が過少であることを明らかにしないために、右の結果が生じたなど判示の事実関係の下においては、右更正につき国家賠償法1条1項にいう違法があったということはできない。

判決

関連法令の解説
この条文は、国や公共団体の公権力の行使にあたる公務員が、職務を行うにあたって故意または過失によって違法に他人に損害を与えた場合、国または公共団体がその損害を賠償する責任を負うことを定めています。本件では、税務署長の更正処分が「違法」にあたるかどうか、また「職務上通常尽くすべき注意義務」を怠ったといえるかどうかが問題となりました。
所得税法(更正処分の根拠)
税務署長は、納税者の確定申告に誤りがあると判断した場合、申告内容を修正する更正処分を行う権限を持っています。この権限行使が適切になされたかどうかが、国家賠償責任の前提となる「違法性」の判断において重要な意味を持ちます。

身近な例え

なる子ちゃんのざっくりまとめ
税務署長が資料をきちんと集めて、普通に注意して判断したなら、たとえ結果が間違っていてもセーフなんだ。
違法になるのは「漫然と(ぼんやりと)更正した」と言えるような場合に限られる、ってのが試験でよく問われるポイントだよ。
でも注意!この事件では、納税者自身が必要経費を少なく申告して調査にも非協力だったことも理由のひとつになってるんだね。
 続きはプレミアムで読む →
この判例の論点は過去問でどれだけ出ているか
- 1条(公権力の行使)
13年で 11問 の主題になり、肢では 41本 問われています。13年のうち 11年 で問われています
公表されている過去13年ぶんの本試験問題を、なるこちゃんが論点ごとに数えたものです。 「主題」はその問が正面から問うた論点、「肢」は肢1本ずつの論点で、 別々に数えています(1問が2つの論点を問うことがあります)。
独学でも合格をつかみ取れる!
判例解説・テキスト・条文・解説動画・演習まですべて網羅!
予備校代の1/30で、独学の不安をまるごと解決できます
無料登録後、アカウントページからかんたんにプレミアムへ切り替えられるよ。音声解説・解説動画・過去問・AI記述採点まで全機能が使えるようになるの!
- 行政書士試験に出る判例のわかりやすく丁寧な解説を、動画と音声で無制限に見放題・聞き放題!プレミアム限定
- テキスト各テーマの解説動画が見放題!連続再生・科目別・ブックマーク再生でスキマ時間に効率よく学べます。プレミアム限定
- 条文9法令を全条収録。1条ずつ「やさしい条文解説」つき!引いている条が何を定めているかも、その場で並びます。プレミアム限定

- 過去問の年度別・肢別演習無制限!何度も解きなおせます。マイページで苦手管理もばっちり。プレミアム限定
- 科目別テキストPDFダウンロード可能!ダウンロード後は半永久的に利用可能で、印刷したりご自身の好きな使い方で合格に近づけます。プレミアム限定
- テキストのブックマーク管理で苦手分野・何度も確認したい部分を徹底管理可能!プレミアム限定
- 記述式問題をAIで添削採点可能!最適なフィードバックで自分だけの強み・弱みを把握できる。プレミアム限定
プレミアムプラン
¥7,800〜 / 対象年度の本試験まで(税込)
自動更新なし
決済は Stripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。全世界で利用されているStripeの厳格な審査をクリアした決済サービスなので安心です。カード情報は当サービスに保存されません。

スマホアプリで、いつでもどこでも。行政書士合格を、スキマ時間で。
判例解説の音声再生・過去問演習・AI記述採点をスマホ1台に。通勤・休憩中に1問だけでも。独学でも仕事と両立しながら、合格を目指せます。
✓ Webでプレミアム登録済みの方は、アプリでも全機能をそのままご利用いただけます。
- 判例の動画・音声解説をながら学習
- テキストPDFダウンロードで、紙でもオフラインでも
- 過去問・記述式演習がいつでも
- 苦手ブックマーク管理で弱点を集中復習
無料ダウンロード・iOS対応
関連法令
関連判例
武蔵野マンション事件
行政指導として寄付を求めること自体は任意性が確保されている限り適法 制裁措置を背景に事実上の強制となっている場合は行政指
スナック事件
不作為も国家賠償法1条1項の「公権力の行使」に含まれる。積極的な加害行為がなくても賠償責任が生じうる。 違法な不作為が認
水俣病の拡大と規制権限の不行使
規制権限の不行使(何もしないこと)も、一定の場合に国家賠償法1条1項の違法にあたる 違法となる基準:権限不行使が著しく合
パトカーによる追跡行為の違法性
パトカーによる追跡行為自体は正当な職務行為であり、ただちに違法とはならない。追跡=違法という短絡的な理解は誤り。 違法と
児童養護施設事件
運営主体が民間であっても公務の委託を受けていれば「公権力の行使」にあたる。民間法人の職員による行為も国賠法の適用対象とな
この記事の執筆
行政書士になる子ちゃん編集部
行政書士試験の学習コンテンツを制作する編集チーム。判例解説・テキスト・過去問解説を、判例原文・条文などの一次資料に基づいて執筆しています。
テキストが7日間読み放題。解説動画・音声は1日3判例、演習も毎日解けます
クレジットカード不要・30秒