パチンコ球遊器事件

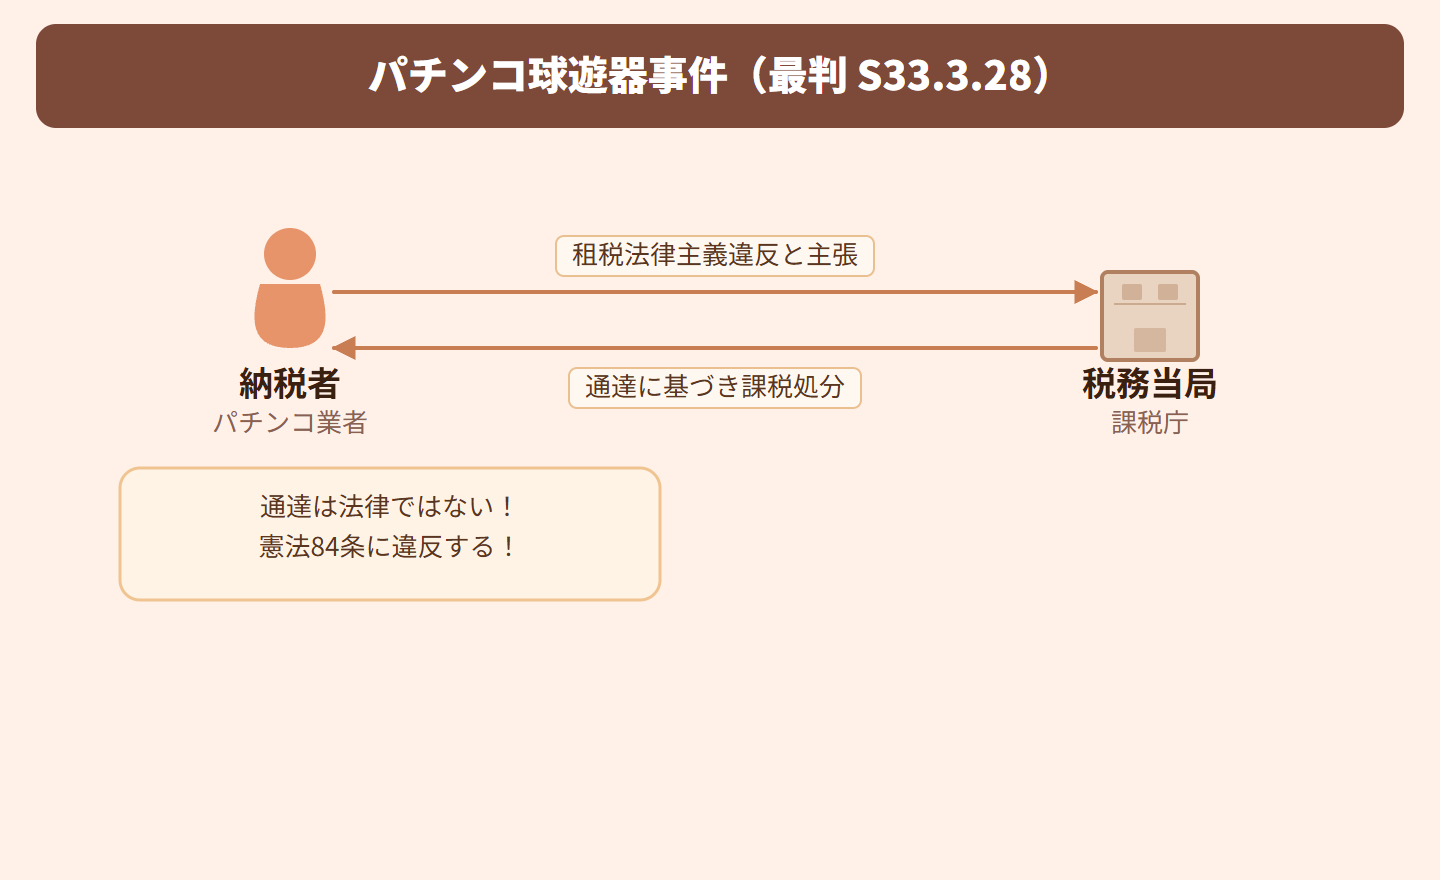
通達で課税しても、中身が法律と合っていれば租税法律主義違反にならない!
図解でわかる
タップで拡大

下はサンプル動画(宝塚市パチンコ条例事件)だよ。
プレミアムに登録すると、この判例を含む全判例の解説動画・音声が見放題・聞き放題になります!
 今すぐプレミアムで解放する →
サンプル動画(固定):宝塚市パチンコ条例事件 — どの判例もこの品質で解説します
 音声解説プレミアム会員限定プレミアムで全判例の解説動画・音声を見放題にする →
この判例の解説動画・音声解説もプレミアムで解放されます
事案の概要
事実関係をくわしく読む

争点
判旨
【原文】
社会観念上普通に遊戯具とされているパチンコ球遊器が物品税法上の「遊戯具」のうちに含まれないと解することは困難であり(中略)現行法の解釈として「遊戯具」中にパチンコ球遊器が含まれるとしたものであつて、右判断は、正当である。 なお、論旨は、通達課税による憲法違反を云為しているが、本件の課税がたまたま所論通達を機縁として行われたものであつても、通達の内容が法の正しい解釈に合致するものである以上、本件課税処分は法の根拠に基く処分と解するに妨げがなく、所論違憲の主張は、通達の内容が法の定めに合致しないことを前提とするものであつて、採用し得ない。

判決

関連法令の解説
物品税法1条(当時):特定の物品に対して物品税を課することを定めた規定で、課税対象に「遊戯具」が含まれていました。パチンコ台がこの「遊戯具」にあたるかどうかも本件の論点の一つでした。

身近な例え

なる子ちゃんのざっくりまとめ
 続きはプレミアムで読む →
この判例の論点は過去問でどれだけ出ているか
- 財政民主主義・租税法律主義
主題になった問はありませんが、肢では13年で 1本 問われています。最後は2015年で、10年あいています
公表されている過去13年ぶんの本試験問題を、なるこちゃんが論点ごとに数えたものです。 「主題」はその問が正面から問うた論点、「肢」は肢1本ずつの論点で、 別々に数えています(1問が2つの論点を問うことがあります)。
独学でも合格をつかみ取れる!
判例解説・テキスト・条文・解説動画・演習まですべて網羅!
予備校代の1/30で、独学の不安をまるごと解決できます
無料登録後、アカウントページからかんたんにプレミアムへ切り替えられるよ。音声解説・解説動画・過去問・AI記述採点まで全機能が使えるようになるの!
- 行政書士試験に出る判例のわかりやすく丁寧な解説を、動画と音声で無制限に見放題・聞き放題!プレミアム限定
- テキスト各テーマの解説動画が見放題!連続再生・科目別・ブックマーク再生でスキマ時間に効率よく学べます。プレミアム限定
- 条文9法令を全条収録。1条ずつ「やさしい条文解説」つき!引いている条が何を定めているかも、その場で並びます。プレミアム限定

- 過去問の年度別・肢別演習無制限!何度も解きなおせます。マイページで苦手管理もばっちり。プレミアム限定
- 科目別テキストPDFダウンロード可能!ダウンロード後は半永久的に利用可能で、印刷したりご自身の好きな使い方で合格に近づけます。プレミアム限定
- テキストのブックマーク管理で苦手分野・何度も確認したい部分を徹底管理可能!プレミアム限定
- 記述式問題をAIで添削採点可能!最適なフィードバックで自分だけの強み・弱みを把握できる。プレミアム限定
プレミアムプラン
¥7,800〜 / 対象年度の本試験まで(税込)
自動更新なし
決済は Stripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。全世界で利用されているStripeの厳格な審査をクリアした決済サービスなので安心です。カード情報は当サービスに保存されません。

スマホアプリで、いつでもどこでも。行政書士合格を、スキマ時間で。
判例解説の音声再生・過去問演習・AI記述採点をスマホ1台に。通勤・休憩中に1問だけでも。独学でも仕事と両立しながら、合格を目指せます。
✓ Webでプレミアム登録済みの方は、アプリでも全機能をそのままご利用いただけます。
- 判例の動画・音声解説をながら学習
- テキストPDFダウンロードで、紙でもオフラインでも
- 過去問・記述式演習がいつでも
- 苦手ブックマーク管理で弱点を集中復習
無料ダウンロード・iOS対応
関連法令
関連判例
この記事の執筆
行政書士になる子ちゃん編集部
行政書士試験の学習コンテンツを制作する編集チーム。判例解説・テキスト・過去問解説を、判例原文・条文などの一次資料に基づいて執筆しています。
テキストが7日間読み放題。解説動画・音声は1日3判例、演習も毎日解けます
クレジットカード不要・30秒