第7節 行政調査
第1章 総論
 動画で学ぶ

 プレミアムで動画を見る
行政機関は、許認可や課税、規制などの権限を適切に行使するため、事前に事実関係を把握する必要があります。この行政調査は、国民の権利を侵害するおそれがあるため、法律の根拠や手続の適正性が問題となります。試験では、調査の法的根拠や限界、令状の要否などが頻出です。

行政調査

簡単にいうと
行政調査とは、行政機関が目的を果たすために情報を集める活動のことです。強制力があるかどうかで3つに分かれ、強制力があるものには法律の根拠が要ります。
行政調査とは、行政機関が行政目的を達成するために行う情報収集活動です。税務調査や職務質問など、場面は日常的にあります。
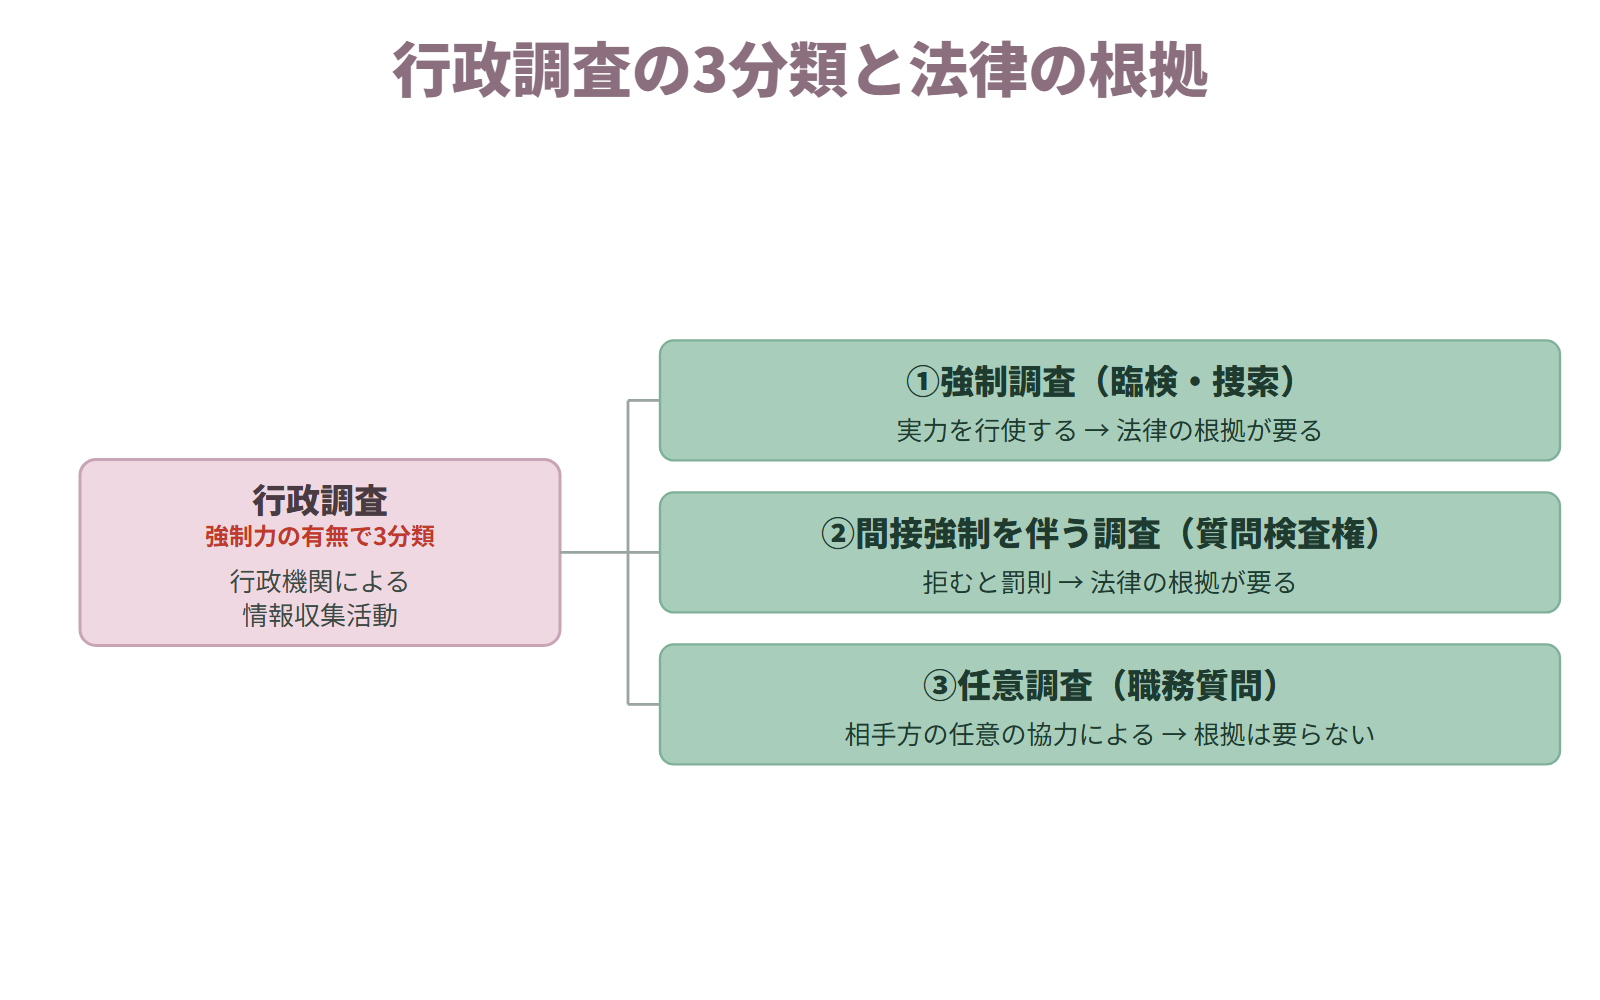
強制力の有無によって3つに分かれます。
①強制調査
調査を拒む者に対して、その意思に反して物理的・直接的な強制力を行使する調査です。脱税事件のための臨検・捜索がこれにあたります。
国民の権利・自由を直接侵害するので、法律の根拠が必要です。
②間接強制を伴う調査
物理的な強制はできませんが、調査を拒むと罰則が科される調査です。税務調査における質問検査権がその典型です。
罰則という間接的な強制によって協力を促すので、実質的には強制力があります。したがって、こちらも法律の根拠が必要です。
③任意調査
相手方の任意の協力に基づく調査です。法的な強制力がありません。職務質問に付随する任意の質問がその例です。
権利・自由を直接侵害するものではないので、法律の根拠は要りません。
任意調査にも限界がある
任意調査であっても、事実上の強制にあたるほど強い圧力をかけることは許されません。相手方の自由を不当に制約してはならない、という歯止めがかかります。
「任意だから何をしてもよい」とはなりません。
令状との関係
税務調査について憲法35条の令状が要るかが問題になります。
川崎民商事件(最大判昭47.11.22)で、最高裁は税務調査について令状は不要としました。行政調査は刑事捜査とは目的も性格も違うからです。
具体例
税務署による税務調査を例にとりましょう。税務署員が事業者のもとへ税務調査に赴く場面を想定します。税務調査は「質問検査権」(国税通則法74条の2等)に基づく調査です。拒否すれば罰則が科されるので、間接強制を伴う調査に該当します。そのため、法律の根拠(国税通則法)が必要です。一方、調査員が「帳簿を見せてもらえますか」と尋ねる行為自体は、任意調査の要素もあります。それでも、拒否すれば罰則という仕組みがある以上、全体として間接強制を伴う調査に位置づけられます。法律の根拠なしに罰則を設けることは許されません。
行政調査の3分類と法律の根拠
タップで拡大(プレミアム)

重要メモ
- ・強制調査と間接強制を伴う調査には法律の根拠が要り、任意調査には要らない点に注意
- ・強制調査は直接実力を行使するもの(臨検・捜索)
- ・間接強制を伴う調査は、拒むと罰則が科されるもの(税務調査の質問検査権)
- ・任意調査でも、事実上の強制にわたる圧力をかけることは許されない
- ・税務調査について裁判所の令状は不要(川崎民商事件/最大判昭47.11.22)

行政調査に関する判例(概要)
簡単にいうと
行政調査の判例は3つです。どれも明文の規定がないのに認められた、という形が共通しています。
行政調査に関する判例は3つです。結論を押さえておけば足ります。
税務調査と令状
税務調査にも憲法35条の保障が及びうるとされます。ただし、税務調査について裁判所の令状は不要とした判例があります(川崎民商事件/最大判昭47.11.22)。
刑事手続と違って、税務調査は犯罪の捜査そのものではないため、令状までは要求されないという考え方です。
権限を捜査の手段にできない
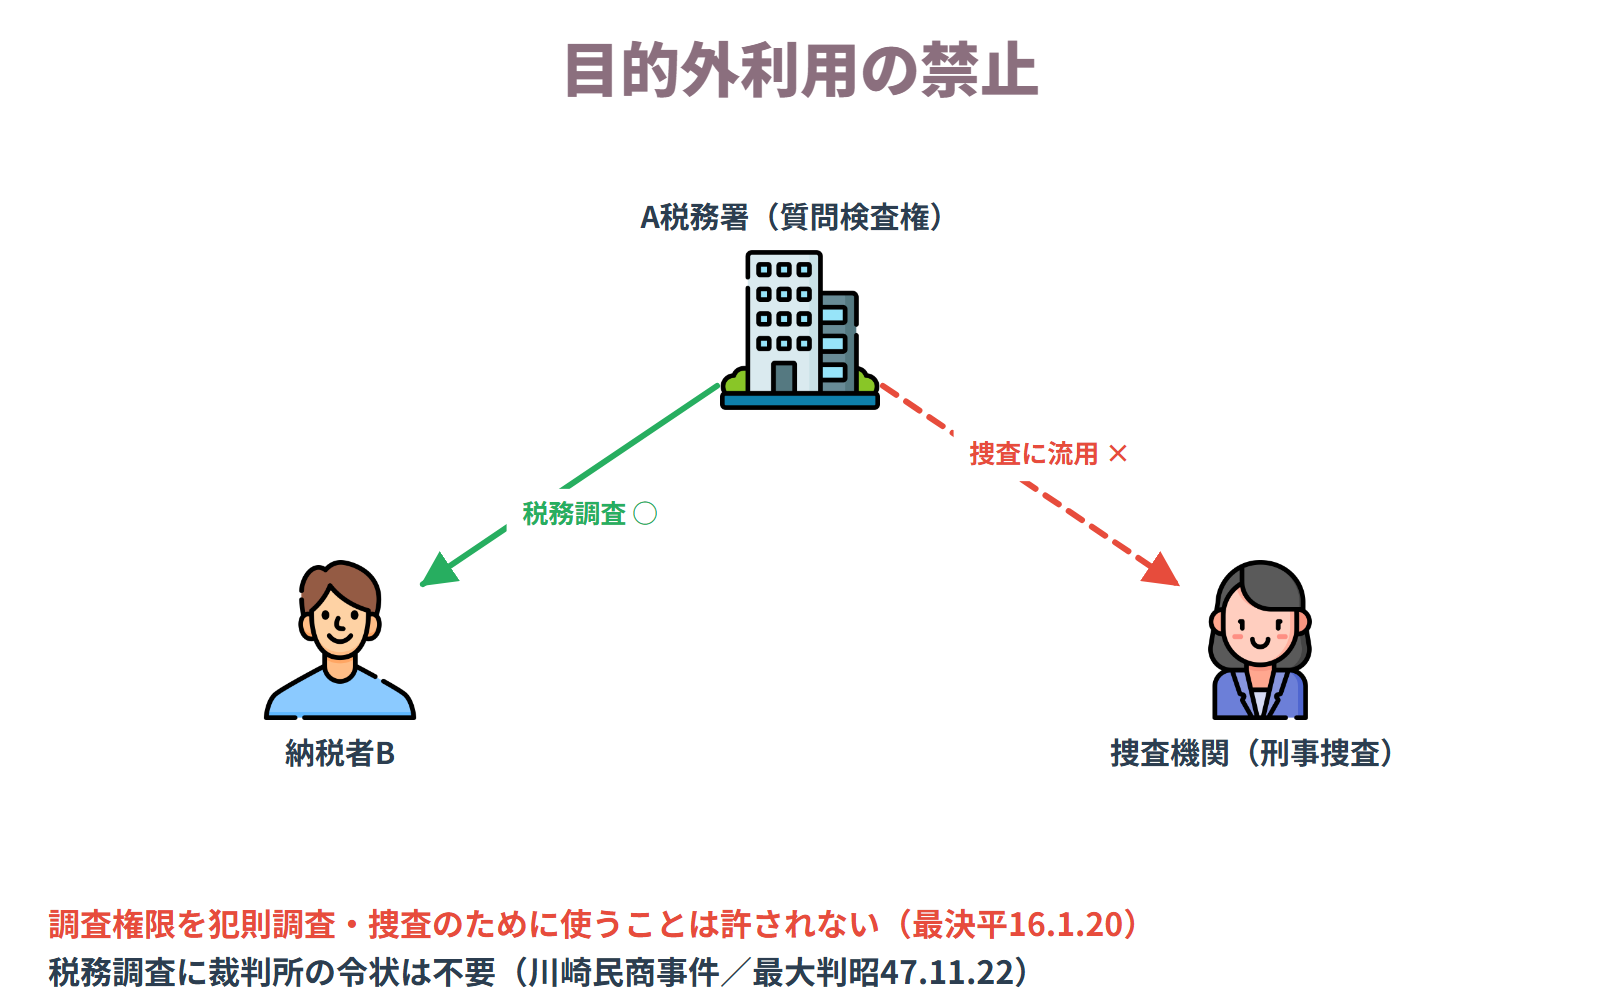
質問検査権を、犯則事件の調査や刑事捜査の手段として行使することは許されません。目的外利用の禁止の具体的な表れです。
ただし、得た資料が後に犯則事件の証拠として使われることもあります。それが想定できても、それだけで直ちに違法とはなりません(最決平16.1.20)。
具体例
A税務署の職員が、Bの脱税事件の証拠を集める目的で質問検査権を使うことは、目的外の権限行使として許されません。
重要メモ
- ・所持品検査は明文の規定がないが、職務質問の付随行為として強制にわたらない限り許容される(最判昭53.6.20)
- ・一斉検問は警察法2条1項を根拠に、任意で自由を不当に制約しない方法なら適法(最決昭55.9.22、08-26-4 ○)
- ・調査権限を犯則事件の調査や捜査のために用いることは許されない(最決平16.1.20)
- ・税務調査について裁判所の令状は不要(川崎民商事件/最大判昭47.11.22)
- ・得た資料が後に犯則事件の証拠になると想定できても、それだけで直ちに違法とはならない(最決平16.1.20)
所持品検査(最判昭53.6.20)
簡単にいうと
警察官が職務質問の際にバッグなどを見せてもらうことができるのかという問題です。明文の規定はありませんが、判例は一定の範囲で許容しています。
警察官による所持品検査について、明文の規定はありません。
それでも最高裁(最判昭53.6.20)は、所持品検査を認めました。警察官職務執行法2条1項の職務質問に付随する行為として許されると判示したのです。
許されるのは強制にわたらない範囲
所持品検査が許されるのは、あくまで強制にわたらない限りです。原則は所持人の承諾を得て行います。ただ、承諾がなくても、捜索に至らない程度で強制にわたらなければ、許される場合があります。
所持人の抵抗を排除してまで実施すれば違法になります。法律の根拠なしに強制的な検査はできません。
判断のものさし
許されるかどうかは、検査の必要性・緊急性と、それによって侵害される個人の利益とを比べて決まります。比例原則の考え方です。
一律に線が引かれているわけではなく、その場の事情によります。
構造を押さえる
「明文の規定がない」→「職務質問の付随行為として許される」→「ただし強制にわたらない範囲」という流れです。これがこの判例の骨格です。
所持品検査は独立した権限として条文化されているわけではありません。ここを「警職法に根拠規定がある」と覚えると誤ります。
具体例
警察官が深夜に不審な行動をしているAに職務質問をしたとします。 その際に「バッグの中を見せてください」と任意に求めることは、職務質問の付随行為として許されます。 しかしAを押さえつけて中身を取り出すなど、捜索に当たる程度まで及べば違法になります。
重要メモ
- ・明文の規定はなく、職務質問の付随行為として許されるという構造に注意
- ・根拠は警察官職務執行法2条1項の職務質問。所持品検査そのものの条文はない
- ・強制にわたらない範囲であることが適法の前提になる
- ・所持人の抵抗を排除してまで行う検査は、法律の根拠がなければ違法
- ・必要性・緊急性と侵害される利益とを比べて許容性を判断する
自動車の一斉検問(最決昭55.9.22)
簡単にいうと
警察官が道路上で複数の車を一斉に止めて確認する行為(一斉検問)が許されるのかという問題です。明文の規定はありませんが、判例は一定の条件のもとで適法としています。
警察官による自動車の一斉検問についても、明文の規定はありません。
最高裁(最決昭55.9.22)は、一定の条件のもとで適法としました。根拠としたのは、「交通の取締」を警察の責務として定めた警察法2条1項です。
適法とされる条件
次の2つを満たす限り適法です。
- ・交通違反が多発する地域など、検問を行う必要がある場所で行われること
- ・相手方の任意の協力を求める形で、自動車利用者の自由を不当に制約しない方法によること
所持品検査と同じ構造
明文の規定がないのに、別の条文を手がかりとして許容される、という組み立ては所持品検査と同じです。
ただし根拠にする条文が違います。所持品検査は警察官職務執行法2条1項、一斉検問は警察法2条1項です。ここを入れ替えた選択肢が出ます。
強制はできない
任意の協力を求めるものである以上、停止を強制することはできません。
短時間の停止を求め、免許証の提示を任意に求める程度にとどまる限りで適法とされています。長時間拘束すれば、自由を不当に制約するものとして違法になります。
具体例
警察官が交通違反の多い交差点付近で、通行する自動車に順次停止を求め、運転者Aに免許証の提示を任意に求めたとします。 短時間で済み、Aの自由を不当に制約していなければ適法です。Aが拒んでいるのに長時間引き止めれば、違法になります。
重要メモ
- ・明文の規定はないが、警察法2条1項を根拠に適法とされる点に注意
- ・所持品検査の根拠は警察官職務執行法2条1項、一斉検問は警察法2条1項
- ・交通違反が多発する地域など、検問の必要がある場所で行われること
- ・相手方の任意の協力による方法で、自由を不当に制約しないこと
- ・停止を強制することはできない。長時間の拘束は違法になる
目的外利用の禁止(最決平16.1.20)
簡単にいうと
調査権限は、与えられた目的のためにしか使えません。犯罪捜査への転用は許されません。
法律によって与えられた調査権限は、当該調査を必要とする行政目的のために用いなければなりません。ほかの目的(犯則事件の調査や捜査)のために用いることは許されません(最決平16.1.20)。
なぜ許されないのか
調査権限は、その行政目的を達成するために法律が特別に与えたものです。税務調査の質問検査権であれば、税の賦課・徴収のために与えられています。
これを刑事捜査に転用すると、本来であれば令状が必要な場面で、令状なしに証拠を集められてしまいます。法律が権限を与えた趣旨を超えることになるため、許されません。
行政調査で得た資料の扱い
禁じられるのは、調査権限を捜査の手段として行使することです。得た資料が後に犯則事件の証拠として使われることが想定できても、それだけで直ちに違法とはなりません。
刑事捜査が必要な場合には、刑事訴訟法上の手続(捜索差押令状の取得など)によることが求められます。行政調査と刑事捜査は、目的・手続・適用法令がそれぞれ異なります。
税務調査と令状の関係
なお、税務調査にも憲法35条の保障が及びうるとされます。ただし、税務調査について裁判所の令状は不要とした判例があります(川崎民商事件/最大判昭47.11.22)。
令状が不要なのは、税務調査が犯罪の捜査そのものではないからです。川崎民商事件と最決平16.1.20は別々の判例なので、結論をそれぞれ区別して覚えます。
具体例
A税務署の職員が、Bの脱税事件の捜査資料を集めるために質問検査権を使うことは、目的外の権限行使にあたり許されません。
目的外利用の禁止
タップで拡大(プレミアム)
重要メモ
- ・調査権限は当該調査を必要とする行政目的のために用いなければならない(最決平16.1.20)
- ・犯則事件の調査や捜査のために用いることは許されない
- ・得た資料が後に犯則事件の証拠になると想定できても、それだけで直ちに違法とはならない
- ・税務調査について裁判所の令状は不要(川崎民商事件/最大判昭47.11.22)
- ・令状不要(川崎民商事件)と、捜査目的での権限行使の禁止(最決平16.1.20)は別の判例
まとめ
関連判例

川崎民商事件
最大判昭47.11.22所得税の更正処分に不服を申し立てた川崎民商協同組合の会員が、税務署職員の質問検査を拒否し、検査忌避罪で起訴された事件。最高裁(最大判昭47.11.22)は、憲法35条の保障は刑事手続のみならず行政手続にも及びうるとしつつ、旧所得税法の質問検査権に基づく調査はあらかじめ裁判官の令状を要するものではないとした。また、憲法38条1項の自己負罪拒否特権についても同様に行政手続に及びうるが、質問検査権はこれに反しないとした。試験では、憲法35条・38条の行政手続への適用と、質問検査権の令状不要という結論がセットで問われる。
荒川民商事件
最決昭48.7.10税務署職員が納税者への事前通知なく所得税に関する質問検査を行ったことの適法性が争われた事件。最高裁(最判昭48.7.10)は、質問検査の範囲・程度・時期・場所等については、質問検査の必要性と相手方の私的利益との衡量において社会通念上相当な限度にとどまる限り、権限ある税務職員の合理的な選択に委ねられるとし、事前通知は質問検査の法律上一律の要件ではないとした。試験では、質問検査に事前通知が不要であること、調査の範囲は合理的裁量に委ねられることが問われる。
京都府学連事件
京都府学連のデモ行進に対し、警察官が許可条件の遵守状況を確認するため写真撮影を行ったことが問題となった事件。最高裁(最大判昭44.12.24)は、憲法13条によりみだりに容貌等を撮影されない自由を認めつつ、現に犯罪が行われもしくは行われた後間がないと認められる場合で、証拠保全の必要性・緊急性があり、手段が相当であれば、撮影は適法とした。行政調査における比例原則や任意調査の限界を考える上で参照される判例であり、試験では肖像権の根拠と適法な撮影の要件が問われる。
独学でも合格をつかみ取れる!
判例解説・テキスト・条文・解説動画・演習まですべて網羅!
予備校代の1/30で、独学の不安をまるごと解決できます
無料登録後、アカウントページからかんたんにプレミアムへ切り替えられるよ。音声解説・解説動画・過去問・AI記述採点まで全機能が使えるようになるの!
- 行政書士試験に出る判例のわかりやすく丁寧な解説を、動画と音声で無制限に見放題・聞き放題!プレミアム限定
- テキスト各テーマの解説動画が見放題!連続再生・科目別・ブックマーク再生でスキマ時間に効率よく学べます。プレミアム限定
- 条文9法令を全条収録。1条ずつ「やさしい条文解説」つき!引いている条が何を定めているかも、その場で並びます。プレミアム限定
- 過去問の年度別・肢別演習無制限!何度も解きなおせます。マイページで苦手管理もばっちり。プレミアム限定
- 科目別テキストPDFダウンロード可能!ダウンロード後は半永久的に利用可能で、印刷したりご自身の好きな使い方で合格に近づけます。プレミアム限定
- テキストのブックマーク管理で苦手分野・何度も確認したい部分を徹底管理可能!プレミアム限定
- 記述式問題をAIで添削採点可能!最適なフィードバックで自分だけの強み・弱みを把握できる。プレミアム限定
プレミアムプラン
¥7,800〜 / 対象年度の本試験まで(税込)
自動更新なし
決済は Stripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。全世界で利用されているStripeの厳格な審査をクリアした決済サービスなので安心です。カード情報は当サービスに保存されません。
行政法の重要用語
条例
地方公共団体が自主的に制定する法規のことで、その地域内においてのみ効力を持つ自治立法のこと。
100条調査権
地方議会が、地方公共団体の事務について調査を行い、関係人の出頭・証言や記録の提出を求めることができる権限のこと。
秩序罰
届出義務違反など、行政上の秩序を乱す軽微な義務違反に対して科される過料のこと。
不可争力
行政行為に対して不服申立てができる期間が過ぎると、私人の側からはもう争えなくなる効力のこと。
期限
行政行為の効力の発生または消滅を、将来確実に到来する事実にかからせる附款のこと。
公用制限
公共目的のために私人の財産権に制限を加えるが、所有権自体は残したままにする行政作用のこと。
この節は過去問でどれだけ出ているか
この節の論点 1件 のうち 1件 が、13年の過去問で問われています
- 行政調査
13年で 2問 の主題になり、肢では 7本 問われています。最後は2022年です
公表されている過去13年ぶんの本試験問題を、なるこちゃんが論点ごとに数えたものです。 「主題」はその問が正面から問うた論点、「肢」は肢1本ずつの論点で、 別々に数えています(1問が2つの論点を問うことがあります)。

スマホアプリで、いつでもどこでも。行政書士合格を、スキマ時間で。
判例解説の音声再生・過去問演習・AI記述採点をスマホ1台に。通勤・休憩中に1問だけでも。独学でも仕事と両立しながら、合格を目指せます。
✓ Webでプレミアム登録済みの方は、アプリでも全機能をそのままご利用いただけます。
- 判例の動画・音声解説をながら学習
- テキストPDFダウンロードで、紙でもオフラインでも
- 過去問・記述式演習がいつでも
- 苦手ブックマーク管理で弱点を集中復習
無料ダウンロード・iOS対応