第6節 行政上の強制手段
第1章 総論
 動画で学ぶ

 プレミアムで動画を見る
行政が義務を履行しない相手方に対して強制的に実現する手段を学びます。民事執行とは異なり、行政が自ら強制できる自力執行力の有無と範囲が問われます。強制執行の4類型(代執行・執行罰(間接強制)・直接強制・強制徴収)と即時強制を学びます。さらに、行政罰と新たな義務履行確保手段(制裁的公表等)まで含めて全体像をつかみます。

行政上の強制手段とは

簡単にいうと
行政が決めたルールを守らない国民に対して、行政が強制的に従わせるための手段の総称です。体系の全体像を頭に入れることが試験対策の第一歩になります。
行政上の強制手段とは、行政が強制力をもって目的を実現するための手段の総称です。国民が法令上の義務を果たさないときや、緊急の必要があるときに使われます。
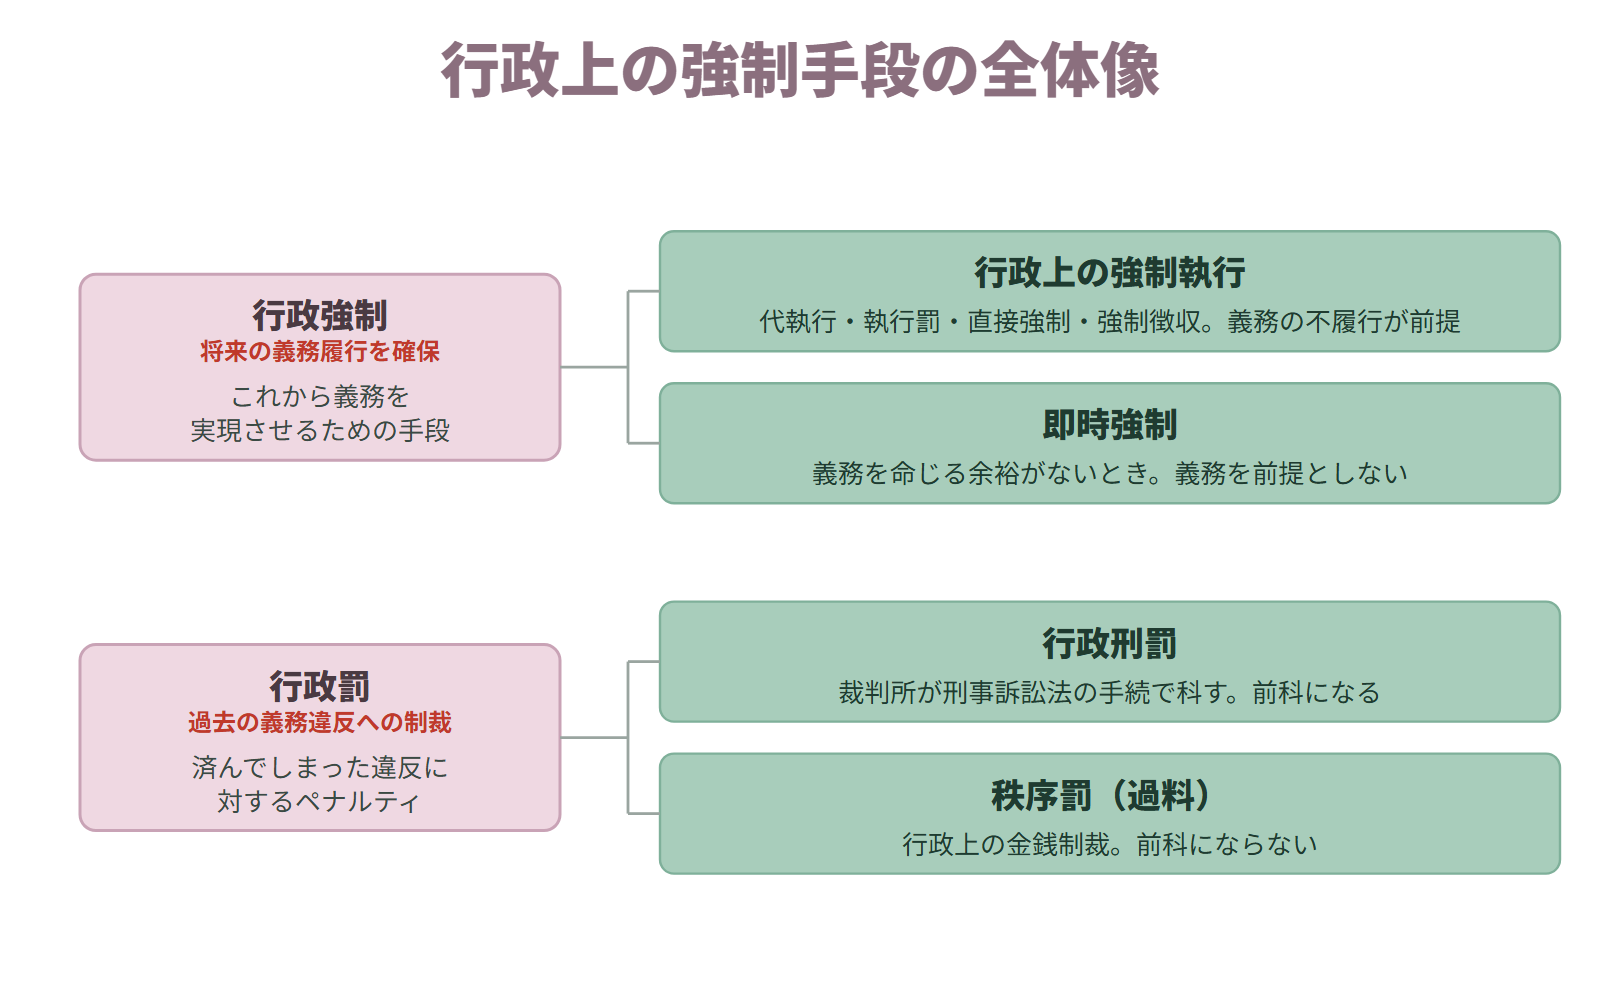
大きく3つに分かれます。
①行政強制
将来の義務履行を確保するための手段です。さらに2つに分かれます。
行政上の強制執行は、義務があることを前提に、その履行を強制します。代執行・執行罰・直接強制・強制徴収の4種類です。
即時強制は、義務がない場合でも、緊急の必要に基づいて直接実力を行使します。
②行政罰
過去の義務違反に対する制裁です。将来の履行を確保するためのものではありません。
行政刑罰(拘禁刑・罰金・拘留・科料など刑罰法規に定める刑)と秩序罰(過料)の2種類があります。
③新たな義務履行確保の手段
伝統的な手段のほかに、近年は公表も使われます。違反者の氏名や住所を公にして社会的な圧力をかけるものです。
行政強制と行政罰の違い
ここが頻出です。行政強制は将来の義務履行の確保、行政罰は過去の義務違反への制裁という目的の違いで分かれます。
同じ違反に対して、行政強制と行政罰の両方を使うこともできます。目的が違うからです。
一般法があるのは代執行だけ
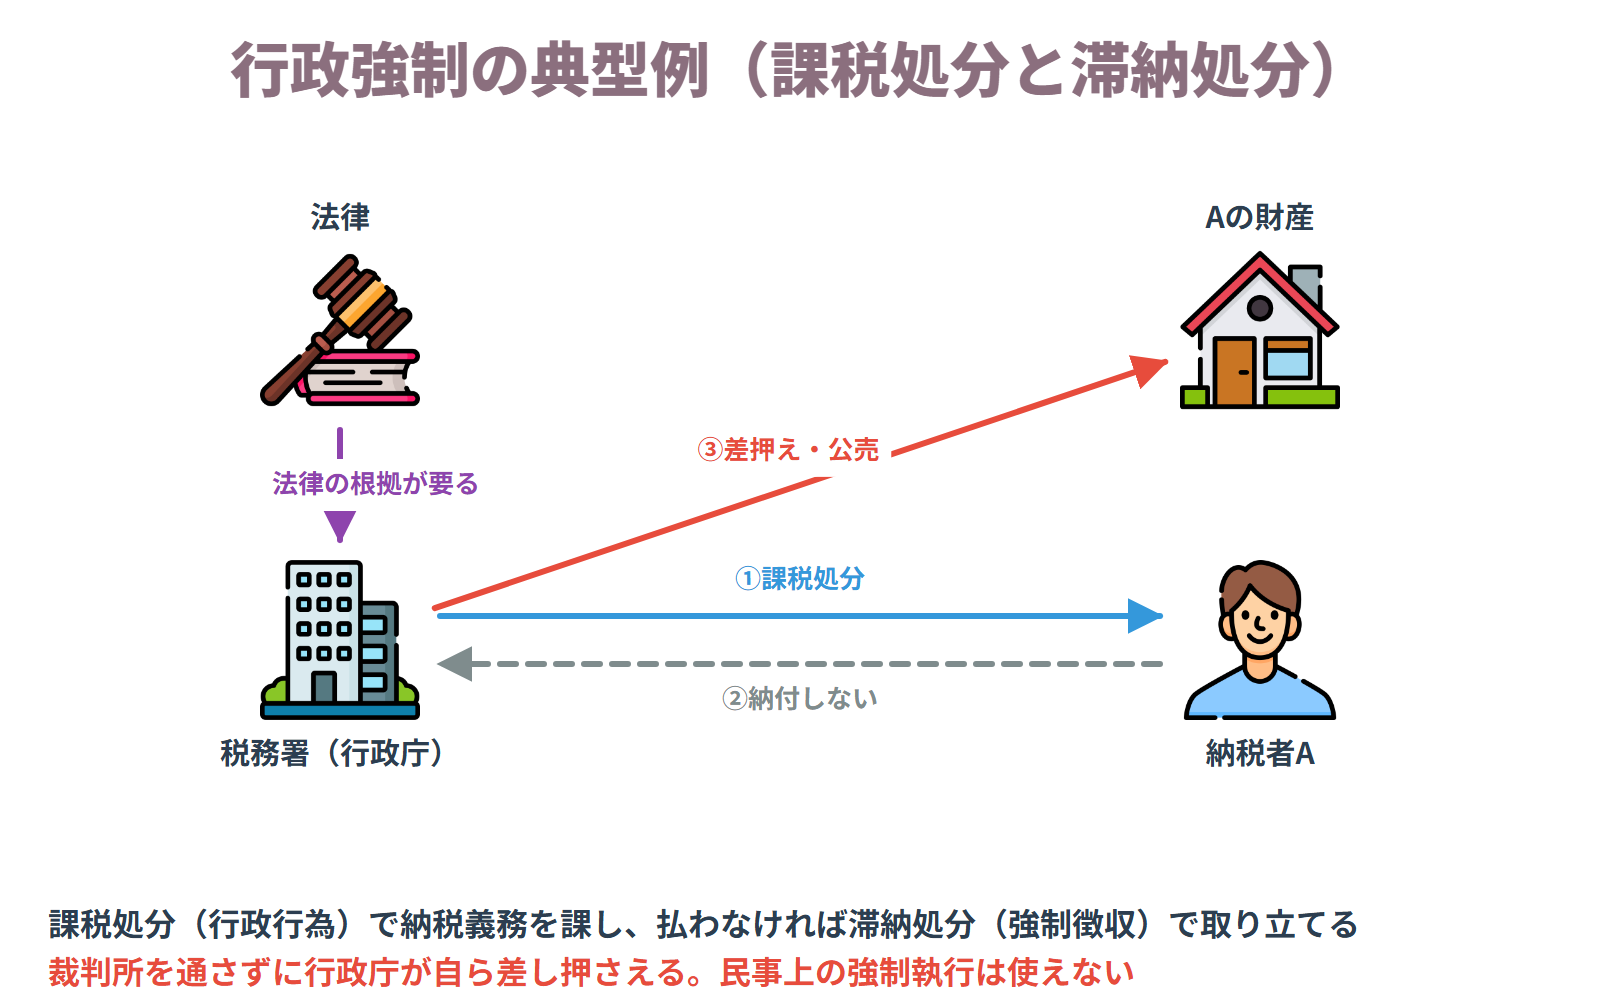
強制手段を使うには、すべて法律の根拠が要ります。
代執行については行政代執行法が一般法として働くので、個別の法律がなくても同法を根拠にできます。直接強制・執行罰には一般法がないため、個別の法律の根拠が必要で、条例では定められません。即時強制も一般法はなく、個別の法律か条例の根拠が必要です。
具体例
税金を納めないAの例で考えます。 税務署はまず課税処分で「○○円を納めなさい」という義務を課します。それでもAが払わなければ、強制徴収として財産を差し押さえて取り立てます。このとき、裁判所に訴えて民事上の強制執行を使うことはできません。 違法建築であれば、代執行で行政が代わりに撤去し、その費用をAに請求します。感染症の患者が入院に応じない場合は、義務を課さずに即時強制として強制入院させます。
行政上の強制手段の全体像
タップで拡大(プレミアム)
行政強制の典型例(課税処分と滞納処分)
タップで拡大(プレミアム)

重要メモ
- ・行政強制は将来の義務履行の確保、行政罰は過去の違反への制裁という目的の違いに注意
- ・全体像は①行政強制(強制執行+即時強制) ②行政罰(行政刑罰+秩序罰) ③新たな手段(公表など)
- ・一般法があるのは代執行だけ。直接強制・執行罰は個別の法律の根拠が要る(条例は不可)。即時強制は個別法か条例
- ・即時強制は義務の不履行を前提としない点で、直接強制と根本的に違う
- ・行政上の強制徴収が認められている場合、民事上の強制執行によることはできない

行政上の強制執行
行政代執行法1条簡単にいうと
義務を果たさない国民に対して、行政が強制的に実現する手段です。4種類あります。
行政上の強制執行とは、行政上の義務を国民が履行しない場合に、強制力をもって履行を確保するものです。将来に向かって国民に履行を強制する性質があります。
過去の義務違反に対する制裁である行政罰とは、目的が違います。
4つの分類
代替的作為義務とは、他人でも代わりに行うことができる義務のことです。違法建築物の撤去は所有者以外でもできるので代替的作為義務にあたります。
執行罰は、義務が履行されるまで繰り返し科すことができるのが特徴です。あとで学ぶ行政罰が1回しか科せないのと対比します。
強制徴収は、税金の滞納だけでなく、保育所の保育料や国民健康保険料などの徴収にも使われます。
条例ではルールを決められない
行政上の強制執行を行うには、すべて法律の根拠が必要です。条例で代執行のルールを決めたり、直接強制のルールを決めたりすることはできません。
過去問では「不作為義務、非代替的作為義務の履行にかかる直接強制、執行罰の仕組みについては、一般法の根拠はないので、法律もしくは条例による個別の根拠が必要である」という記述が出題され、誤りとされました。法律による個別の根拠が必要です。
共通ルールがあるのは代執行だけ
代執行については行政代執行法という共通ルールがつくられていますが、直接強制等については共通ルールがつくられていません。直接強制等を行いたければ、その都度根拠となる法律をつくらなければなりません。
成田空港周辺の施設を封鎖する直接強制は、いわゆる成田新法を根拠に行うことができます。羽田空港周辺の施設を封鎖する直接強制は、根拠となる法律がないので行えません。
具体例
A市が違法建築物を代わりに撤去するのが代執行、Aの滞納税を差し押さえるのが強制徴収です。どちらも条例ではなく法律の根拠が要ります。
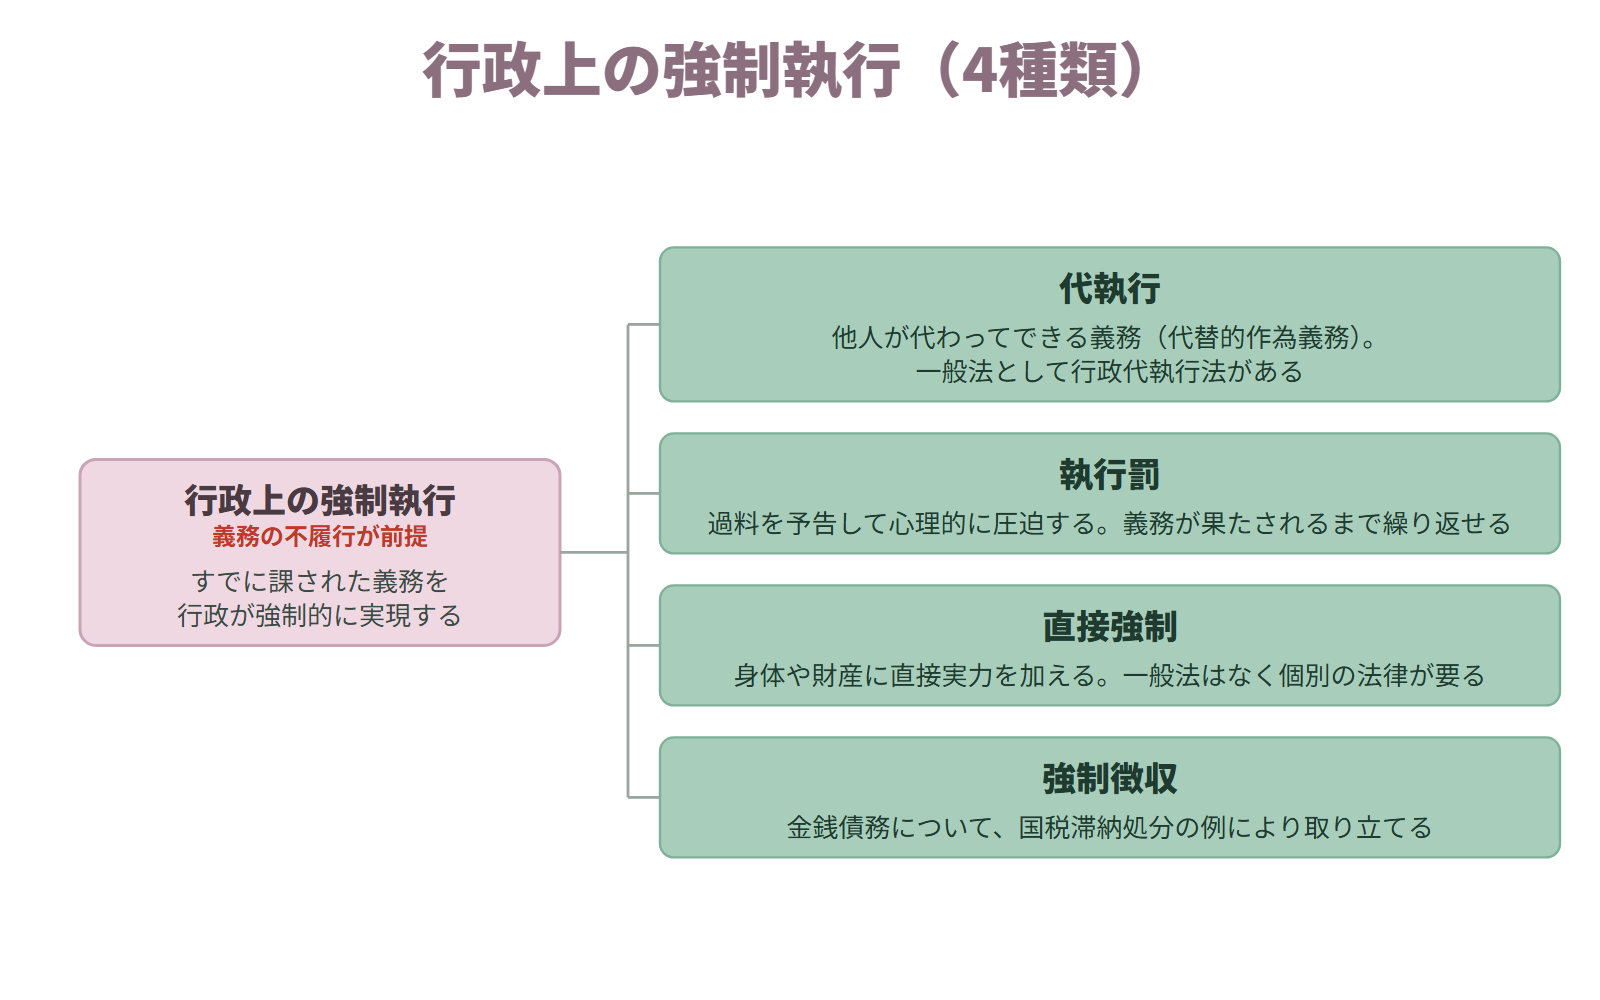
行政上の強制執行(4種類)
タップで拡大(プレミアム)
条文(行政代執行法1条)
行政代執行法第1条:行政上の義務の履行確保に関しては、別に法律で定めるものを除いては、この法律の定めるところによる。
重要メモ
- ・行政上の強制執行は代執行・執行罰・直接強制・強制徴収の4種類
- ・すべて法律の根拠が必要で、条例で強制執行のルールを定めることはできない(07-9-1 ×)
- ・共通ルールがあるのは代執行(行政代執行法)だけで、直接強制等にはその都度法律が要る
- ・執行罰は義務が履行されるまで繰り返し科すことができる
- ・代替的作為義務とは他人でも代わりに行うことができる義務のこと
代執行
行政代執行法2条・3条・4条・5条・6条簡単にいうと
代執行とは「義務者が行わない行為を行政や第三者が代わりに行い、その費用を請求する手段」です。行政代執行法の条文は試験で記述式にも出題されるため、手続の流れを条文番号とともにしっかり覚えることが不可欠です。
代執行とは、代替的作為義務が果たされないときに、行政庁または行政庁が指定した第三者が代わりに実現する手段です。かかった費用は義務者から取り立てます(行政代執行法2条)。
代替的作為義務とは、本人でなくても他人が代わって果たせる義務のことです。
一般法として働く
行政代執行法1条は「行政上の義務の履行確保に関しては、別に法律で定めるものを除いては、この法律の定めるところによる」と定めます。
つまり代執行については、個別の法律に特別の定めがなくても行えます。ここが他の強制執行手段と違う点です。
要件は2つがセット
代執行ができるのは、次の2つをどちらも満たす場合です。
- ・他の手段によっては履行を確保することが困難であること
- ・その不履行を放置することが著しく公益に反すると認められること
「かつ」の関係なので、一方だけでは代執行できません。「著しく公益に反する」かどうかの判断には、行政庁に裁量があります。
なお2条は「法律(法律の委任に基く命令、規則及び条例を含む)」と定めています。したがって条例によって命じた義務でも代執行ができます。
手続は3段階
第1段階:戒告(3条1項)
相当の履行期限を定め、その期限までに履行がないときは代執行を行う旨を、あらかじめ文書で戒告します。口頭ではできません。
第2段階:代執行令書による通知(3条2項)
期限までに履行がないときは、代執行令書で次の3つを通知します。
- ・代執行を行う時期
- ・派遣する執行責任者の氏名
- ・費用の概算による見積額
戒告と代執行令書は別々の文書です。1つの文書でまとめて行うことはできません。
第3段階:代執行の実施
緊急のときは省略できる
非常の場合や危険が切迫している場合で、急いで実施する必要があり手続をとる暇がないときがあります。そのときは、戒告と代執行令書を省略して代執行できます(3条3項)。
執行責任者の証票(4条)
現場に派遣される執行責任者は、本人であることを示す証票を携帯しなければなりません。
要求があったときはいつでも提示します。求められなくても自分から示す義務まではありません。
費用の取り立て(5条・6条)
実際にかかった費用の額と納期日を定め、文書で納付を命じます(5条)。
納めないときは、国税滞納処分の例によって徴収できます(6条1項)。
具体例
市が建築基準法に違反した建物の撤去をAに命じたが、Aが従わない場面で考えます。 市はまず文書で「○月○日までに撤去しなければ市が代わりに撤去する」と戒告します。期限を過ぎても撤去されなければ、代執行令書で日時・執行責任者の氏名・費用の見積額を通知します。 そのうえで市または市が指定した業者が建物を撤去し、かかった実費をAに請求します。Aが払わなければ、国税滞納処分の例によって強制徴収します。
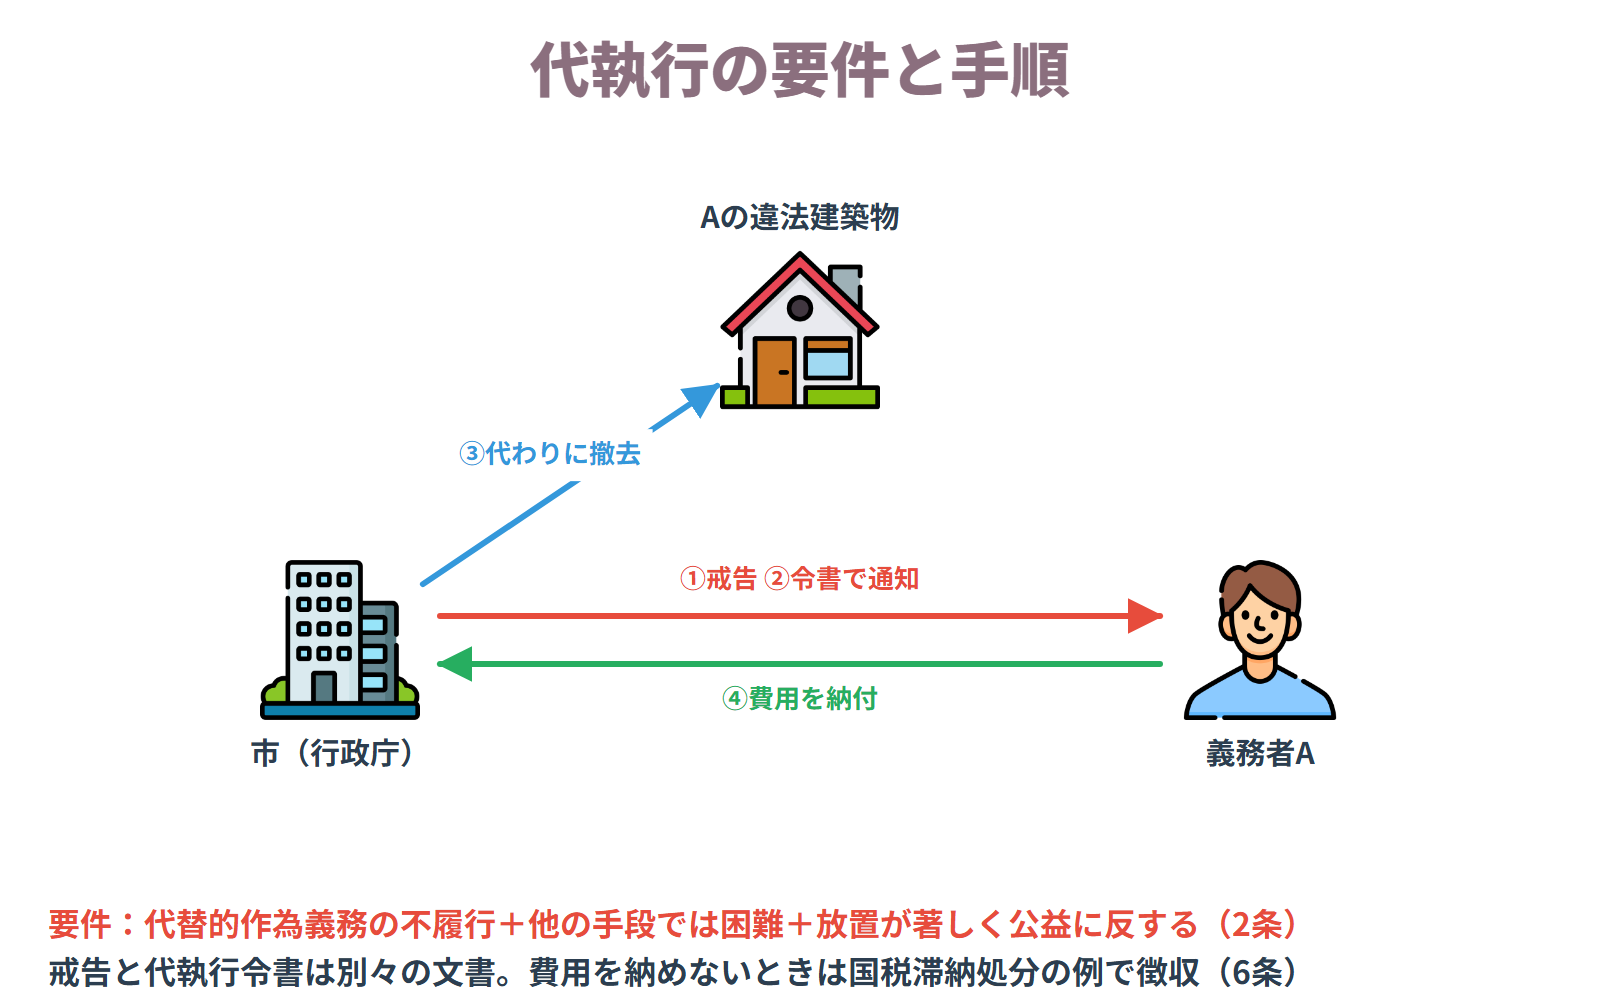
代執行の要件と手順
タップで拡大(プレミアム)
ポイント整理
- ・代替的作為義務の不履行があること
- ・他の手段によってその履行を確保することが困難であること
- ・その不履行を放置することが著しく公益に反すると認められること
条文(行政代執行法2条・3条・4条・5条・6条)
行政代執行法第2条:法律(法律の委任に基く命令、規則及び条例を含む。以下同じ。)により直接に命ぜられ、又は法律に基き行政庁により命ぜられた行為(他人が代つてなすことのできる行為に限る。)について義務者がこれを履行しない場合、他の手段によつてその履行を確保することが困難であり、且つその不履行を放置することが著しく公益に反すると認められるときは、当該行政庁は、自ら義務者のなすべき行為をなし、又は第三者をしてこれをなさしめ、その費用を義務者から徴収することができる。 行政代執行法第3条第1項:前条の規定による処分(代執行)をなすには、相当の履行期限を定め、その期限までに履行がなされないときは、代執行をなすべき旨を、予め文書で戒告しなければならない。 第2項:義務者が、前項の戒告を受けて、指定の期限までにその義務を履行しないときは、当該行政庁は、代執行令書をもつて、代執行をなすべき時期、代執行のために派遣する執行責任者の氏名及び代執行に要する費用の概算による見積額を義務者に通知する。 第3項:非常の場合又は危険切迫の場合において、当該行為の急速な実施について緊急の必要があり、前二項に規定する手続をとる暇がないときは、その手続を経ないで代執行をすることができる。 行政代執行法第4条:代執行のために現場に派遣される執行責任者は、その者が執行責任者たる本人であることを示すべき証票を携帯し、要求があるときは、何時でもこれを呈示しなければならない。 行政代執行法第5条:代執行に要した費用の徴収については、実際に要した費用の額及びその納期日を定め、義務者に対し、文書をもつてその納付を命じなければならない。 行政代執行法第6条第1項:代執行に要した費用は、国税滞納処分の例により、これを徴収することができる。
重要メモ
- ・要件は「他の手段では困難」かつ「放置が著しく公益に反する」の2つがセットである点に注意
- ・代執行だけは行政代執行法が一般法。個別法がなくても行える
- ・条例によって命じた義務でも代執行できる(2条の「法律」に条例が含まれる)
- ・戒告と代執行令書は別々の文書。1つにまとめることはできない
- ・緊急のときは戒告と代執行令書を省略できる(3条3項)。費用は国税滞納処分の例で徴収(6条1項)
執行罰(間接強制)
簡単にいうと
お金の圧力で義務履行を促す手段です。「期限までに守らなければ過料を科す」と予告することで心理的・経済的プレッシャーをかけます。現行法では砂防法にしか根拠がなく、実務上はほとんど使われていません。
執行罰(間接強制ともいいます)とは、義務を果たさない者に「期限内に履行しなければ過料を科す」と予告する手段です。心理的・経済的な圧力を加えて、履行を促します。
狙いは取り立てではない
実際に過料を取ることが目的ではありません。予告によって自分から義務を果たさせることが本来の狙いです。
そのため、義務が果たされれば、予告していた過料は科しません。
繰り返し科せる
執行罰の大きな特徴は、義務が果たされるまで繰り返し科せる点です。
行政刑罰や秩序罰は過去の違反への制裁なので一度きりですが、執行罰は将来の履行を促すものなので何度でも使えます。ここが対比で問われます。
使える義務の範囲が広い
代執行は、他人が代わってできる義務(代替的作為義務)にしか使えません。
執行罰は、本人でなければできない義務(非代替的作為義務)や、何かをしてはならない義務(不作為義務)にも使えます。
現行法では砂防法だけ
執行罰の根拠を定める規定は、現行法では砂防法36条にしかありません。一般法もないので、実務ではほとんど使われていません。
同じ「過料」でも中身が違う
執行罰の過料と秩序罰の過料は名前が同じですが、目的が違います。執行罰は将来の履行を促すため、秩序罰は過去の違反への制裁です。
具体例
砂防指定地内で許可なく土石の採取を続けているAに対して、「○月○日までに採取を中止しなければ過料に処する」と通知します。 Aが中止しなければ、同じ予告を繰り返すことができます。Aが中止すれば、予告していた過料は科されません。
重要メモ
- ・義務が果たされるまで繰り返し科せる点が、行政刑罰や秩序罰との最大の違い
- ・目的は取り立てではなく履行の促進。義務が果たされれば予告していた過料は科さない
- ・代替的作為義務に限られる代執行と違い、非代替的作為義務や不作為義務にも使える
- ・現行法では砂防法36条にしか根拠がなく、一般法もない
- ・執行罰の過料は将来の履行促進、秩序罰の過料は過去の違反への制裁
直接強制
簡単にいうと
義務を守らない人の身体や財産に直接実力を加えて強制的に義務の内容を実現する手段です。最も強力ですが、人権への影響が大きいため現行法では極めて限定的にしか認められていません。
直接強制とは、義務を果たさない義務者の身体または財産に直接実力を加えて、義務の内容を強制的に実現する手段です。
もっとも強いが、ほとんど使えない
4つの強制執行手段のなかでもっとも強力です。その分だけ人権や自由への影響が大きいため、現行法ではきわめて限られた場面でしか認められていません。
一般法がなく、個別の法律に根拠がある場合にだけ実施できます。条例を根拠として直接強制を行うことはできません。
現行法の例としては、成田国際空港の安全確保に関する緊急措置法(工作物の封鎖・使用禁止)があります。出入国管理及び難民認定法(強制送還)も例に挙げられます。
即時強制との違い
ここが頻出です。
直接強制は、義務があるのに果たさないことを前提に実力を行使します。先に義務を命じる段階があります。
即時強制は、義務を課さずにいきなり実力を行使します。義務を命じている余裕がない場面のための制度です。
条例でできるかどうかも違う
直接強制は個別の法律の根拠が必要で、条例では行えません。これに対して即時強制は、条例を根拠として行うこともできます。
同じ「実力行使」でも、根拠に求められるものが違う点に注意します。
身体への行使はとくに厳しく見る
財産への実力行使よりも、身体への実力行使のほうが権利への影響が大きくなります。比例原則の観点から、必要最小限にとどまることが求められます。
具体例
成田国際空港の安全確保に関する緊急措置法の例で考えます。 空港の安全を脅かすおそれがあると認められた工作物について、所有者Aが撤去や使用停止に応じないとします。この場合、行政は強制的に封鎖・使用禁止の措置をとることができます。 Aに対して先に使用停止が命じられている点で、義務を課さずに行う即時強制とは異なります。
重要メモ
- ・義務があるのに従わない者の身体・財産に直接実力を加える手段である点に注意
- ・一般法がなく、個別の法律の根拠が必要。条例を根拠にはできない
- ・義務の存在を前提とする点で、義務を課さずに行う即時強制と区別される
- ・即時強制は条例を根拠にできるが、直接強制はできないという違いがある
- ・4つの強制執行手段でもっとも強力だが、現行法での利用はきわめて限られている
強制徴収
簡単にいうと
税金などの公法上のお金を払わない人から、裁判所を経ずに行政が直接財産を差し押さえて強制回収する手段です。民事上の強制執行とは根本的に異なります。
強制徴収とは、公法上の金銭債務を果たさない義務者から、裁判所の関与なしに行政機関が自ら強制的に取り立てる手段です。公法上の金銭債務には、税金・社会保険料・行政上の過料などがあります。
裁判所を通さなくてよい
私法上の債権を回収するには、裁判所に訴えて判決を得てから強制執行をする必要があります。
これに対して行政は、自力で差押え・換価(公売)・充当まで行えます。これを行政の自力執行性といいます。
国税滞納処分の例による
強制徴収は国税滞納処分の例によって行われます。
国税の強制徴収は、国税徴収法が定めています。地方税や社会保険料などの公法上の金銭債務も、個別の法律が「国税滞納処分の例による」と定めることで、同じ手続が使われます。
代執行にかかった費用の徴収も同じ仕組みです(行政代執行法6条1項)。
民事の手続は使えない
行政上の強制徴収が認められている場合、同じ金銭債務について民事上の強制執行を使うことは原則として許されません。
自分で回収できる手続が用意されているのに、わざわざ裁判所を使う必要がないからです。
どこで間違えるか
「行政だから好きなほうを選べる」と考えると誤ります。強制徴収の定めがあるなら、そちらによらなければなりません。
具体例
Aが所得税を長期間滞納しているとします。 税務署は裁判所に申し立てることなく、Aの給与・預金口座・不動産などを差し押さえられます。不動産であれば公売にかけて、税金を回収できます。 住民税や国民健康保険料についても、同じ手続で強制徴収できます。
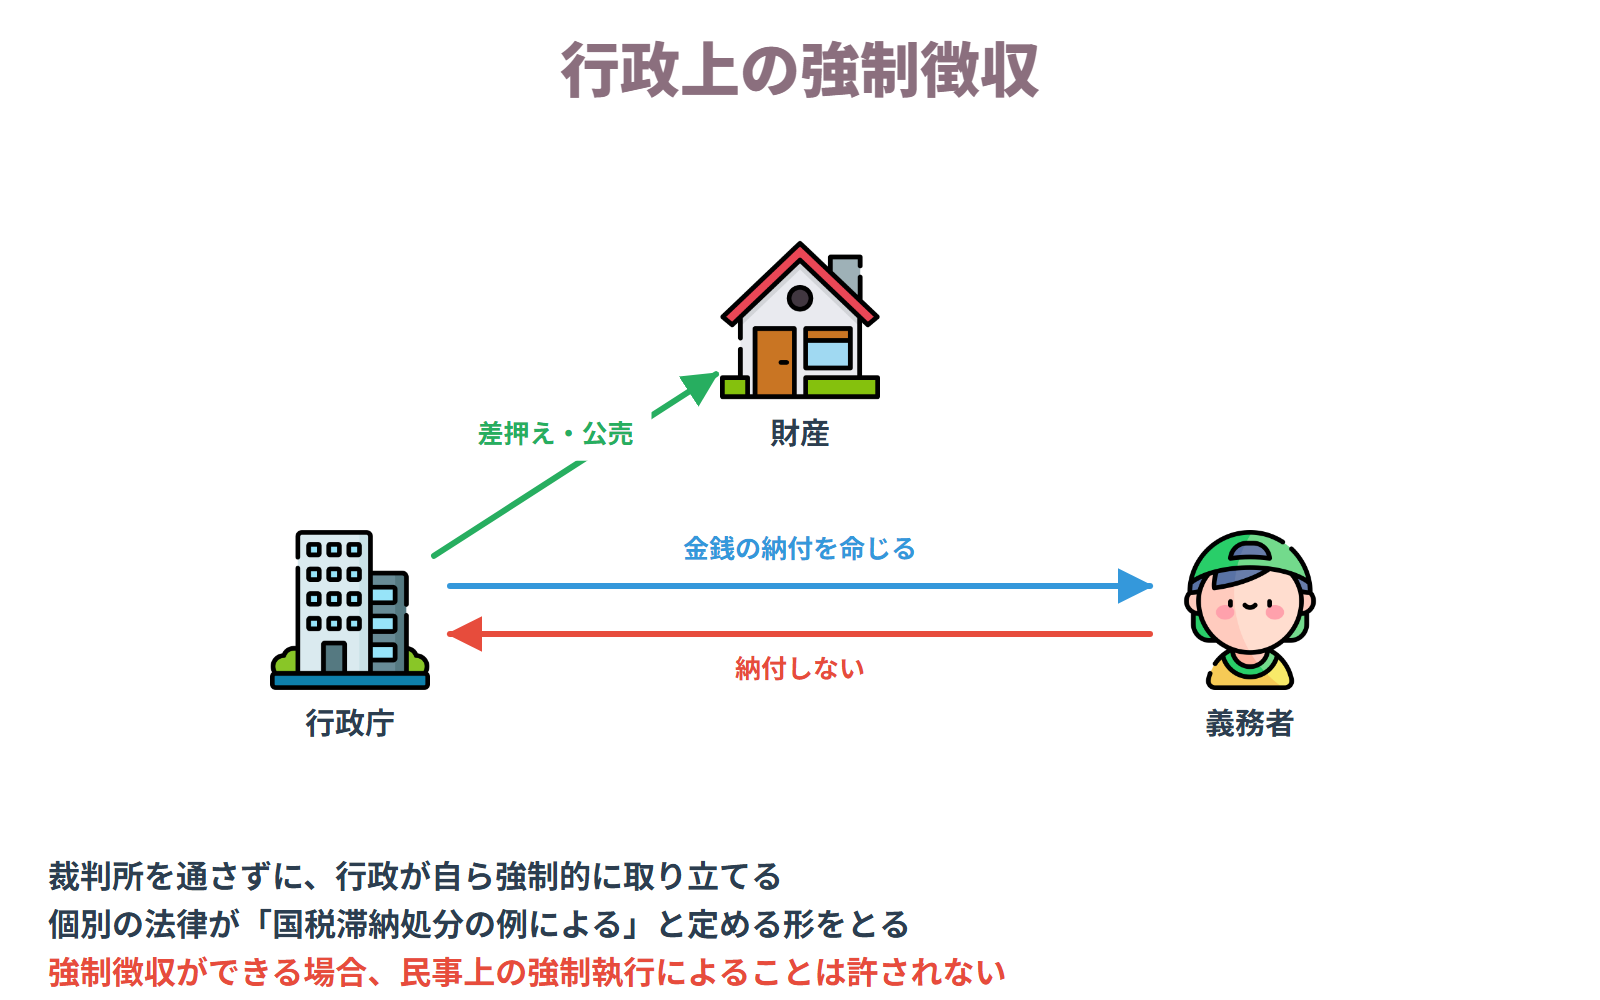
行政上の強制徴収
タップで拡大(プレミアム)
重要メモ
- ・裁判所を通さずに行政が自力で差し押さえられる(自力執行性)点に注意
- ・国税滞納処分の例によって行われ、地方税や社会保険料にも準用される
- ・強制徴収が認められている場合、民事上の強制執行によることは原則として許されない
- ・対象は公法上の金銭債務(税金・社会保険料・行政上の過料・代執行費用など)
- ・代執行の費用も国税滞納処分の例によって徴収する(行政代執行法6条1項)
行政行為と民事上の強制執行
簡単にいうと
行政上の強制徴収(行政が直接差し押さえる手段)が認められている場合は、民事上の強制執行(裁判所を使う手段)は使えません。行政と民事の手段は「どちらか一方」という関係です。
法律によって行政上の強制執行(とくに強制徴収)の手段が認められている場合には、民事上の強制執行を使うことはできません。
どちらか一方という関係
課税処分のような行政行為で義務を課したあと、義務者が果たさないときの選択肢は次のようになります。
- ・行政上の強制手段(強制徴収など)→ 使える
- ・民事上の強制執行(訴え提起 → 判決 → 強制執行)→ 使えない
なぜ民事を使えないのか
行政が自分で強制力を行使できる制度がすでに用意されています。それなのに、わざわざ時間のかかる裁判所の手続を経る必要はありません。
行政目的を速やかに実現するために自力執行の仕組みが置かれている以上、そちらによるべきだという考え方です。
根拠法がない場合
逆に、公法上の金銭債権ではあるものの強制徴収の根拠法がない場合に、民事上の手続を使えるかどうかは議論があります。
行政上の強制手段がないときには、民事の手続によることが認められる余地もあります。
代執行の費用も同じ
代執行にかかった費用も、国税滞納処分の例によって行政が直接徴収します(行政代執行法6条)。裁判所を通す必要はありません。
具体例
市が住民Aに「50万円の住民税を納めなさい」という課税処分をしたのに、Aが支払わない場面で考えます。 市は地方税法に基づく滞納処分として、Aの給与・銀行口座・不動産を差し押さえて強制徴収できます。 このとき、裁判所に支払いを求める訴えを起こし、判決を得て強制執行を申し立てることは認められません。行政上の強制徴収という手段がある以上、そちらによらなければなりません。
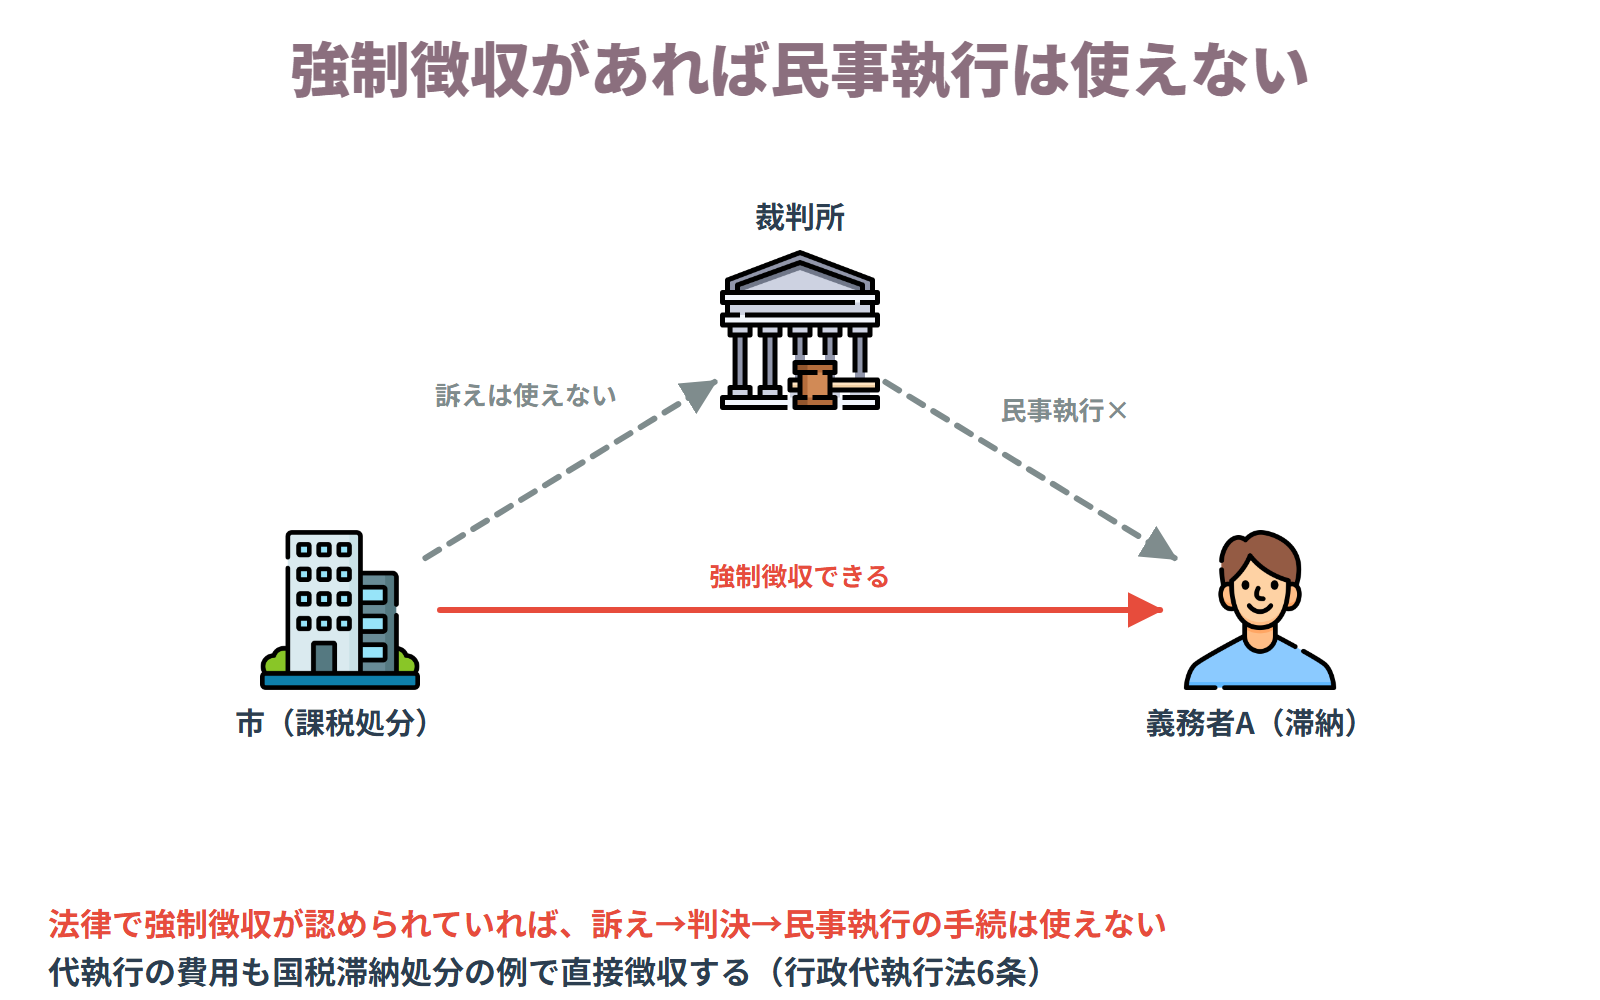
強制徴収があれば民事執行は使えない
タップで拡大(プレミアム)
重要メモ
- ・強制徴収が法律で認められていれば、民事上の強制執行は使えない点に注意
- ・行政の迅速性と自力執行性を確保するため、裁判所を経ない仕組みが置かれている
- ・公法上の金銭債権について強制徴収が認められていても裁判所に訴えを提起できる、は誤り(99-35-5)
- ・逆に行政上の強制手段がない場合は、民事の手続による余地がある
- ・代執行の費用も国税滞納処分の例により徴収でき、裁判所を経る必要はない(代執行法6条)
即時強制
簡単にいうと
即時強制とは「義務を課していないのに、緊急の必要から直接実力を加える手段」です。「義務があるかどうか」が直接強制との最大の違いで、試験で繰り返し問われる重要論点です。
即時強制とは、相手に義務を命じる行政行為を経ずに、国民の身体または財産に直接実力を加える手段です。行政目的を達成するために行われます。
直接強制との違いが最重要
両者は似ていますが、「義務があるかどうか」で分かれます。
- ・直接強制:義務を命じたのに果たされないとき、その者の身体・財産に実力を加える
- ・即時強制:義務を命じないまま、緊急の必要に基づいて実力を加える
即時強制は「義務の不履行があった場合に実力を加える手段ではない」という形で繰り返し問われます。義務違反を前提としない点が、直接強制との分かれ目です。
条例でもできる
即時強制には一般法がないため、個別の法律か条例の根拠が必要です。
直接強制と違って条例を根拠にできる点が特徴です。ここは対比で出ます。
代表例
感染症患者の強制入院(感染症予防法):入院を命じる行政行為を経ずに、直接入院させます。感染の拡大を防ぐ必要があるためです。
消防活動のための立入り・破壊(消防法):火災現場の周辺に緊急に立ち入ります。所有者に事前に義務を課す時間はありません。
違法駐車車両のレッカー移動(道路交通法):義務を課して履行させるのではなく、直接その状態を是正します。
ほかに泥酔者の保護なども即時強制にあたります。
歯止めは比例原則
義務を課さずにいきなり実力を加える強い手段なので、行使は厳しく絞られます。目的に対して必要最小限の手段であることが求められます。
令状主義(憲法35条)との関係が問題になることもあります。
具体例
感染症にかかったAが入院に応じない場面で考えます。 保健所は「入院しなさい」という命令を出さずに、感染症予防法に基づいて直接Aを入院させることができます。これが即時強制です。 もし先に入院命令を出し、Aがそれに従わなかったので実力を行使したのであれば、それは直接強制になります。
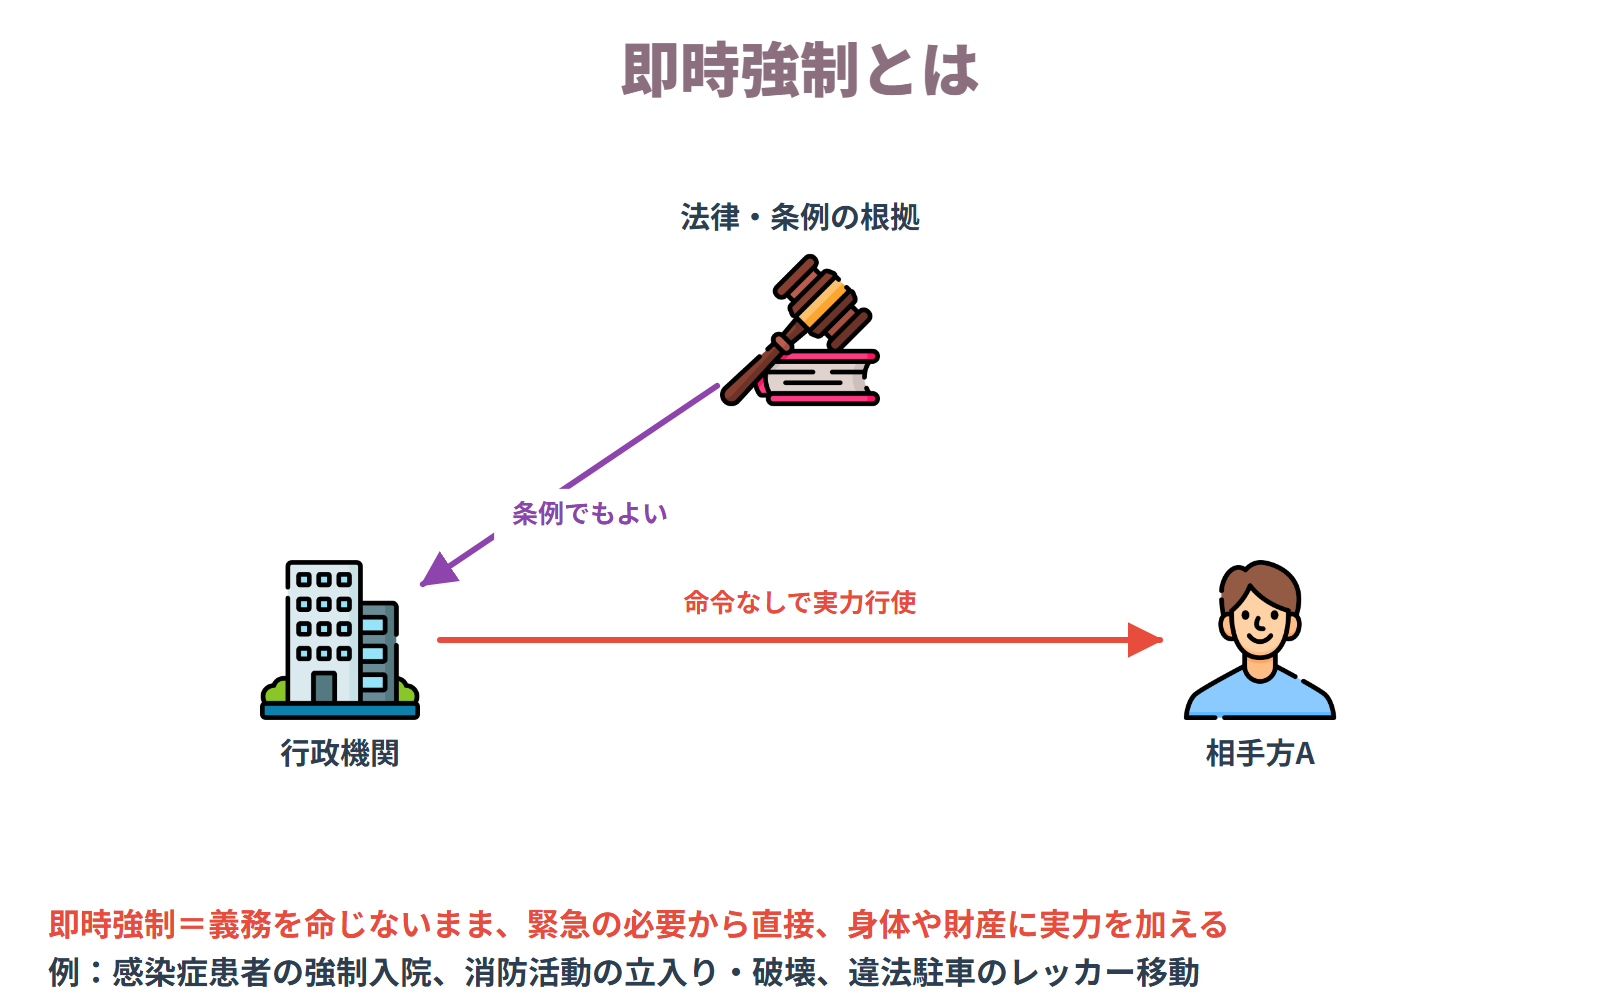
即時強制とは
タップで拡大(プレミアム)
重要メモ
- ・義務を課さずに行うのが即時強制、義務の不履行を前提とするのが直接強制という区別に注意
- ・即時強制は「義務の不履行があった場合に実力を加える手段」ではない(09-10-2)
- ・即時強制は条例を根拠にできるが、直接強制はできない
- ・例:感染症患者の強制入院、消防活動のための立入り・破壊、泥酔者の保護、違法駐車のレッカー移動
- ・法律または条例の根拠が必要で、比例原則による絞りがかかる
行政罰
簡単にいうと
行政罰とは過去の義務違反に対するペナルティです。行政刑罰(刑事訴訟法の手続)と秩序罰・過料(非訟事件手続法または地方自治法の手続)の2種類があります。手続の違いが試験で問われます。
行政罰とは、行政上の義務違反に対して制裁として科される罰則の総称です。
強制執行とは目的が違う
行政上の強制執行は「将来の義務履行を確保する」ための手段です。これに対して行政罰は「過去の義務違反に対する制裁」です。
もっとも、制裁を受けることで次からは守ろうという気持ちが働くので、間接的には履行を促す効果もあります。
2種類ある
行政罰には行政刑罰と秩序罰(過料)の2種類があります。性質・手続・前科の違いは後の比較表にまとめています。
両方科しても二重処罰にならない
同じ行為に行政刑罰と秩序罰の両方を科しても、二重処罰(憲法39条)にはあたりません。性質が違うからです。
これに対して、行政刑罰を2つ科すことは二重処罰にあたり許されません。
一度きりである点
行政罰は過去の違反への制裁なので、同じ違反について何度も科すことはできません。
義務が果たされるまで繰り返せる執行罰とは、ここが対照的です。
具体例
Aが建築基準法に違反して無届けで建築したとします。裁判所が刑事訴訟法の手続によって罰金を科すのが行政刑罰です。 Bが条例で定められた届出を怠ったような比較的軽い違反には、地方公共団体の長が過料を科します。これが秩序罰です。
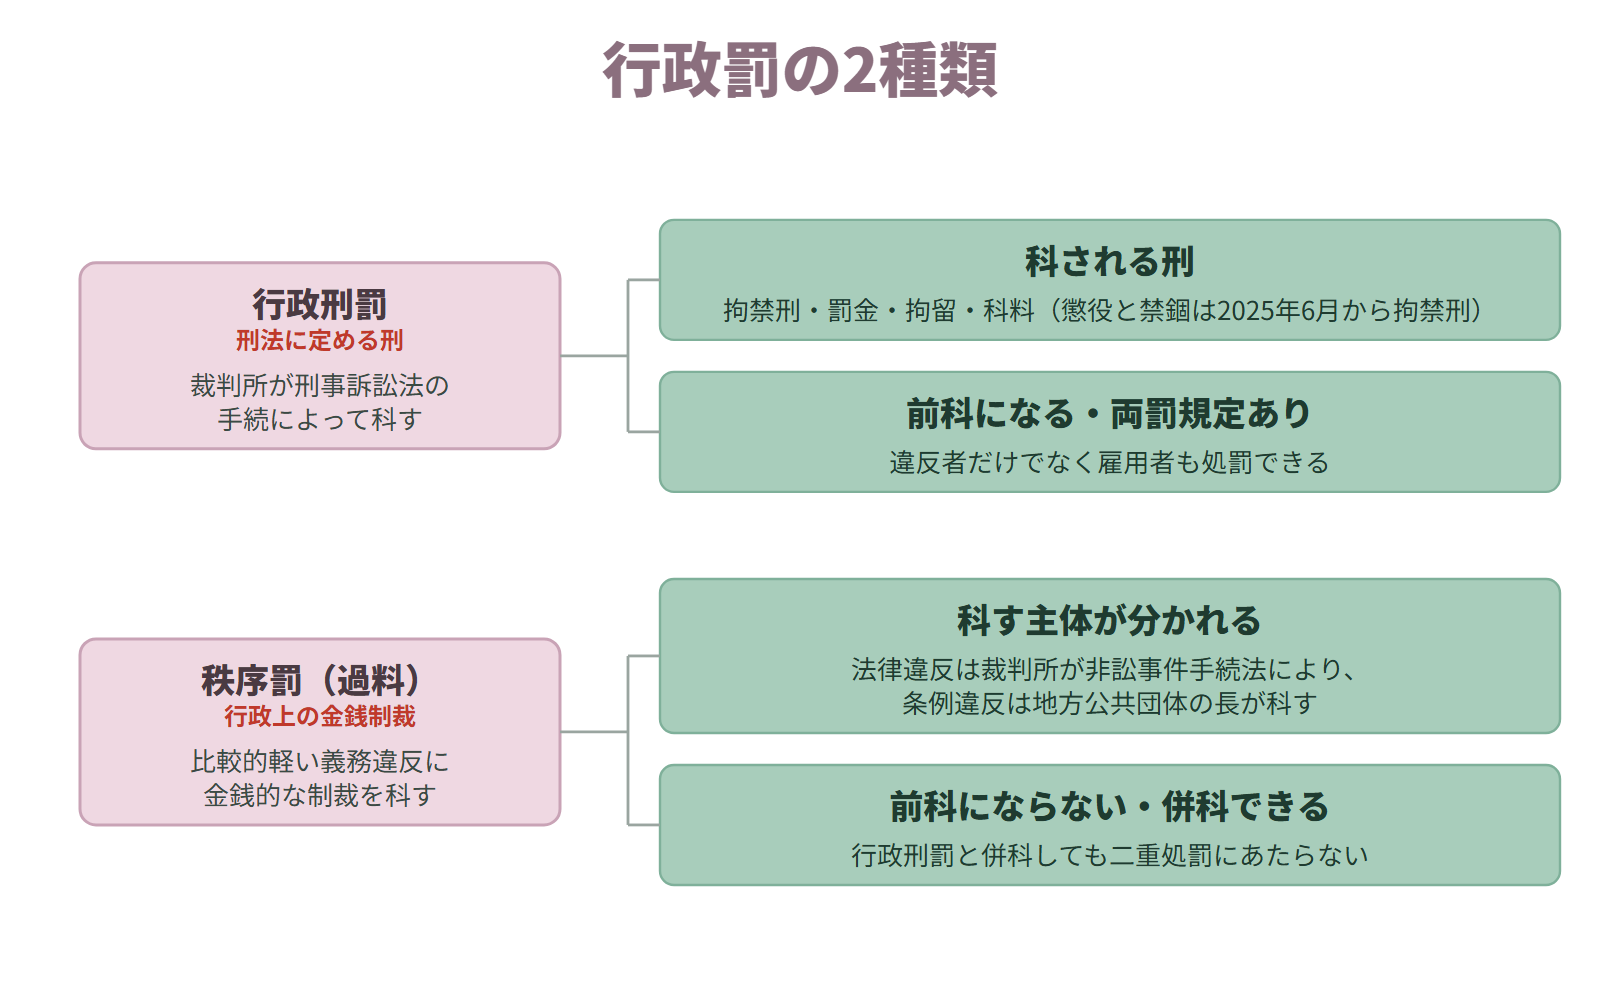
行政罰の2種類
タップで拡大(プレミアム)
重要メモ
- ・行政罰は過去の違反への制裁、行政強制は将来の履行確保という目的の違いに注意
- ・行政刑罰(拘禁刑・罰金・拘留・科料)と秩序罰(過料)の2種類がある
- ・行政刑罰は前科になるが、秩序罰は前科にならない
- ・行政刑罰と秩序罰を同じ行為に科しても、性質が違うので二重処罰にあたらない
- ・行政罰は一度しか科せない。繰り返し科せる執行罰と対照的
行政刑罰
簡単にいうと
行政法規に違反した行為に科される刑罰です。裁判所が刑事訴訟法の手続で科す点と、両罰規定や二重処罰の禁止との関係が問われます。
行政刑罰とは、行政目的を達成するために、行政法規に違反する行為に対して科される刑罰です。
科される刑の種類
刑法に規定のある刑罰、すなわち拘禁刑・罰金・拘留・科料を科します。
手続
行政刑罰を科すには、裁判所が刑事訴訟法に定める手続によります。行政庁が直接科すことはできません。
刑事罰を科すには慎重な手続による必要があり、その手続を規定しているのが刑事訴訟法です。行政刑罰の場合にもこれが適用されます。
二重処罰の禁止
二重処罰の禁止(憲法39条)が適用されます。1つの義務違反に対して、行政刑罰を2つ科してはなりません。
ただし併科がまったくできないわけではありません。行政刑罰どうしでなければ併科できます(例:行政刑罰と秩序罰)。行政刑罰と秩序罰の併科は、両者の性質が異なるため二重処罰にあたりません。
両罰規定
両罰規定を設けることができます。違反者のみならず、雇用者(企業)も処罰されるという仕組みです。
1回しか科せない
執行罰は義務が履行されるまで繰り返し科すことができますが、行政罰は1回しか科すことができません。行政罰は過去の義務違反に対する制裁だからです。ここは執行罰との対比で問われます。
前科になる
行政刑罰は刑法に定める刑であるため、有罪となれば前科になります。秩序罰(過料)が前科にならない点と対比して覚えます。
懲役・禁錮は拘禁刑に変わった
2025年6月1日に改正刑法が施行され、懲役と禁錮は「拘禁刑」に一本化されました。古い教材には「懲役若しくは禁錮」と書かれていますが、現在の条文はいずれも拘禁刑に置き換わっています。
地方自治法14条3項も同様で、条例で置ける刑の上限は「2年以下の拘禁刑」です。試験では改正後の条文で問われますので、拘禁刑で覚えてください。
具体例
建築基準法に違反して、無届けで増改築を繰り返した業者がいたとします。検察官が起訴し、裁判所が刑事訴訟法の手続により罰金を科すのが典型例です。また、食品衛生法違反で不衛生な食品を販売した場合、従業員(違反行為者)だけが罰せられるとは限りません。雇用する法人(会社)も、両罰規定により罰金刑を受けることがあります。
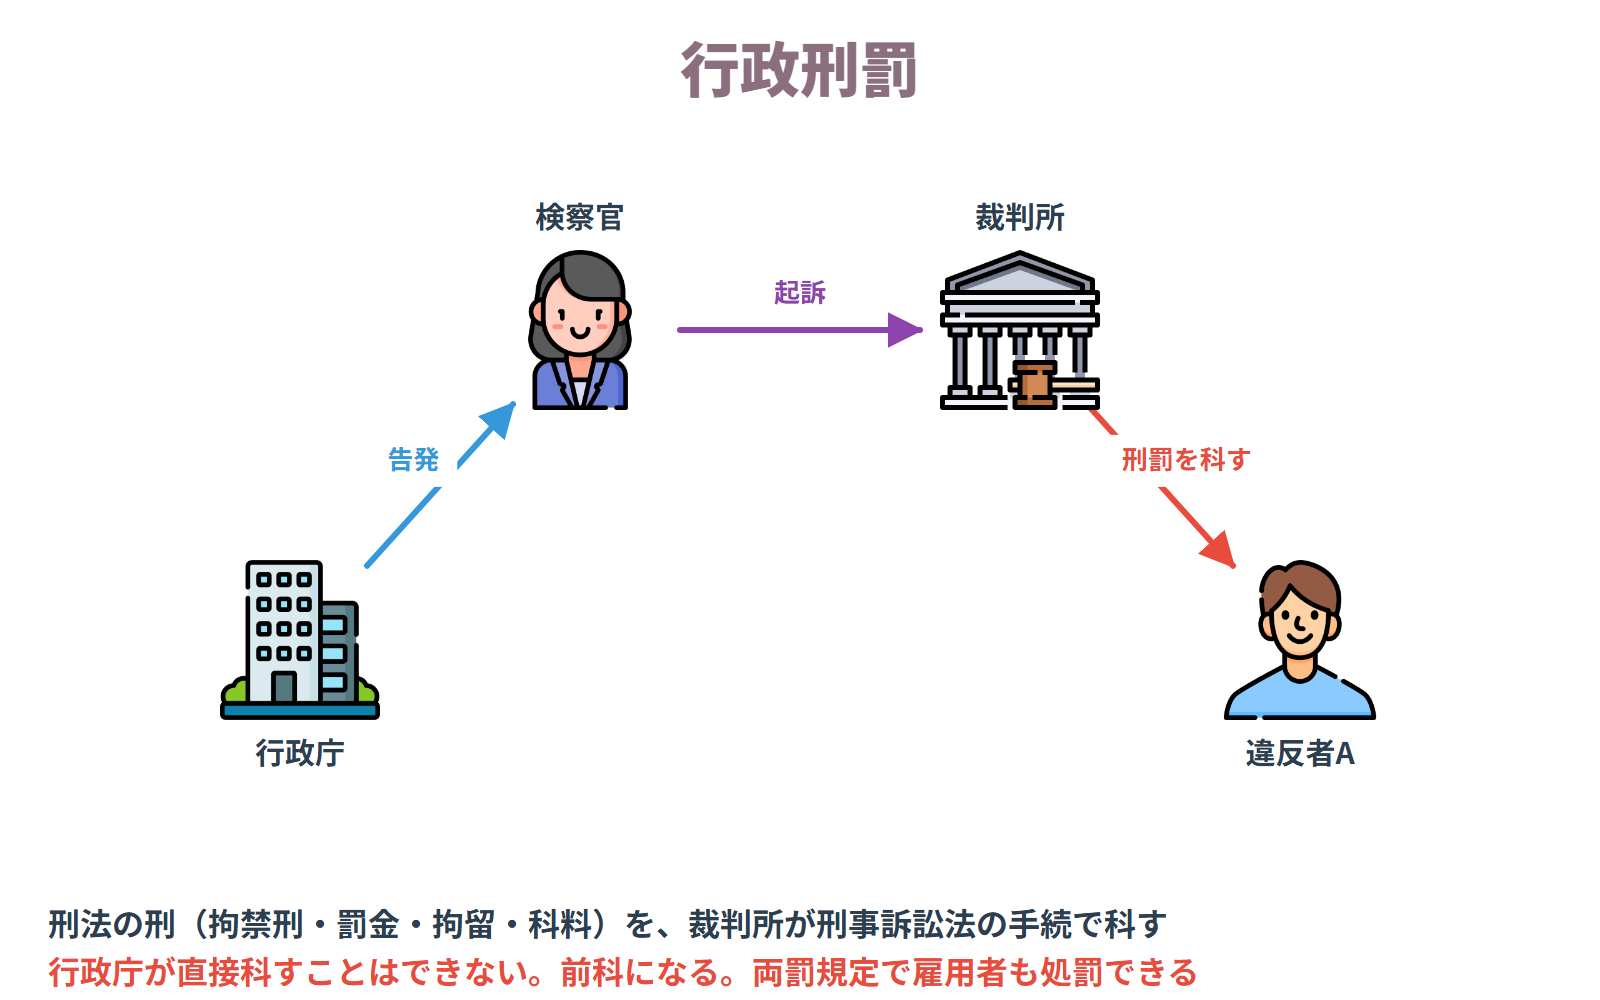
行政刑罰
タップで拡大(プレミアム)
重要メモ
- ・行政刑罰は拘禁刑・罰金・拘留・科料を科す(2025年6月施行の改正刑法で懲役・禁錮は拘禁刑に)
- ・裁判所が刑事訴訟法に定める手続によって科す。行政庁が直接科すことはできない
- ・二重処罰の禁止により、1つの義務違反に行政刑罰を2つ科すことはできない
- ・行政刑罰と秩序罰の併科は二重処罰にあたらない。行政刑罰どうしでなければ併科できる
- ・両罰規定を設けて雇用者(企業)も処罰することができる
秩序罰(過料)
簡単にいうと
比較的軽い義務違反に対する金銭制裁で、前科にはなりません。法律違反の場合は裁判所が、条例違反の場合は地方公共団体の長が科す、という手続の違いが試験で頻出です。
秩序罰とは、比較的軽微な義務違反に対して過料を科すものです。
秩序罰は刑事罰ではありません。そのため前科にはなりません。刑法上の「科料」とは別物なので、字が似ている点に注意します。
手続は根拠が法律か条例かで変わる
法律違反なら裁判所が、条例違反なら地方公共団体の長が科します。手続と形式の違いは後の比較表にまとめています。
秩序罰の場合、重い刑罰を科すわけではないので、刑事訴訟法に定めるような慎重な手続は不要という理解をします。
条例違反の場合に地方公共団体の長が科せるのは、金額が低いことが多いからです。路上喫煙禁止条例に違反した場合、市長の行政行為により過料が科せられます。2,000円ほどの低額がほとんどなので、市長が直接支払えと命じられるようにしています。
過去問では「行政庁が行政上の義務を履行しない者に対して、行政上の秩序罰である過料を科す場合には、刑事訴訟法の適用を受ける」という記述が出題され、誤りとされました。法令に基づく過料は、裁判所が非訟事件手続法に従って科します。条例に基づく過料は、地方自治法に基づいて地方公共団体の長が行政行為の形式で科します。
執行罰との混同に注意
「過料」という同じ言葉を使うので執行罰と混同しやすいところです。
- ・秩序罰:過去の義務違反に対する制裁。1回しか科せない
- ・執行罰:将来の義務履行を促すための予告。義務が履行されるまで繰り返し科せる
具体例
マンションの管理組合が、地方自治体の条例で定められた届出を怠ったとします。この場合、地方公共団体の長が行政行為の形式で過料(例:5万円)を科します。裁判所は関与しません。一方、会社法で定められた登記を怠った会社の代表取締役などに対しては、裁判所が非訟事件手続法によって過料を科します。
重要メモ
- ・秩序罰は刑事罰ではないため前科にならない。刑法上の「科料」とは別物
- ・法律違反の過料は裁判所が非訟事件手続法に定める手続により科す
- ・条例違反の過料は地方公共団体の長が地方自治法に定める手続により行政行為の形式で科す(97-34-5 ×)
- ・秩序罰に刑事訴訟法は適用されない
- ・同じ「過料」でも、執行罰は繰り返し科せるが秩序罰は1回しか科せない
新たな義務履行確保の手段
簡単にいうと
代執行や行政罰だけでは義務を守らせきれない場面があります。そこで公表や給付の拒否といった、別の角度から履行を促す方法が使われるようになりました。
代執行や行政罰といった伝統的な手段のほかに、近年は義務の履行を確保するための新しい方法が使われています。
公表
義務に違反した者の氏名や住所、違反の内容を公にする手段です。
社会的な評価が下がることを避けたいという気持ちに働きかけて、自発的な是正を促します。
公表の性質
公表そのものは、相手に義務を課したり権利を奪ったりするものではありません。事実を知らせる行為です。
そのため制裁として行う場合と、情報を提供するために行う場合があり、どちらの性格なのかで扱いが変わります。制裁として行うのであれば、法律または条例の根拠が必要だと考えられています。
給付の拒否
義務に違反した者に対して、補助金の交付や水道の給水といった行政サービスを拒むという方法もあります。
ただしこれは、本来の目的と関係のない不利益を与えることになりかねません。行政指導に従わなかったことを理由とする給水の拒否が違法とされた判例もあり、使える場面は限られます。
課徴金
独占禁止法などで、違反によって得た利益を国が取り上げる仕組みです。制裁としての性格と、利益を吐き出させる性格をあわせ持ちます。
伝統的手段との関係
これらは代執行などに代わるものではなく、補う位置づけです。
相手の名誉や事業への影響が大きいため、比例原則の観点から、目的に見合った範囲にとどめることが求められます。
具体例
条例で定められた届出を怠ったA社に対して、市が「届出を怠った事業者」としてA社の名称を市のサイトに掲載したとします。 掲載そのものはA社に義務を課すものではありません。それでも取引先からの信用が下がるため、A社は自分から届出をするよう仕向けられます。これが公表による履行確保です。
重要メモ
- ・公表は義務を課す行為ではないが、制裁として行うなら法律または条例の根拠が要る点に注意
- ・公表は社会的な評価の低下を避けたい気持ちに働きかけて是正を促す手段
- ・給付の拒否は、本来の目的と関係のない不利益を与えることになりやすく、使える場面が限られる
- ・課徴金は違反で得た利益を取り上げる仕組みで、制裁と利益の吐き出しの両面を持つ
- ・いずれも伝統的手段を補うもの。比例原則の観点から目的に見合った範囲にとどめる
まとめ
独学でも合格をつかみ取れる!
判例解説・テキスト・条文・解説動画・演習まですべて網羅!
予備校代の1/30で、独学の不安をまるごと解決できます
無料登録後、アカウントページからかんたんにプレミアムへ切り替えられるよ。音声解説・解説動画・過去問・AI記述採点まで全機能が使えるようになるの!
- 行政書士試験に出る判例のわかりやすく丁寧な解説を、動画と音声で無制限に見放題・聞き放題!プレミアム限定
- テキスト各テーマの解説動画が見放題!連続再生・科目別・ブックマーク再生でスキマ時間に効率よく学べます。プレミアム限定
- 条文9法令を全条収録。1条ずつ「やさしい条文解説」つき!引いている条が何を定めているかも、その場で並びます。プレミアム限定

- 過去問の年度別・肢別演習無制限!何度も解きなおせます。マイページで苦手管理もばっちり。プレミアム限定
- 科目別テキストPDFダウンロード可能!ダウンロード後は半永久的に利用可能で、印刷したりご自身の好きな使い方で合格に近づけます。プレミアム限定
- テキストのブックマーク管理で苦手分野・何度も確認したい部分を徹底管理可能!プレミアム限定
- 記述式問題をAIで添削採点可能!最適なフィードバックで自分だけの強み・弱みを把握できる。プレミアム限定
プレミアムプラン
¥7,800〜 / 対象年度の本試験まで(税込)
自動更新なし
決済は Stripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。全世界で利用されているStripeの厳格な審査をクリアした決済サービスなので安心です。カード情報は当サービスに保存されません。
行政法の重要用語
条例
地方公共団体が自主的に制定する法規のことで、その地域内においてのみ効力を持つ自治立法のこと。
100条調査権
地方議会が、地方公共団体の事務について調査を行い、関係人の出頭・証言や記録の提出を求めることができる権限のこと。
秩序罰
届出義務違反など、行政上の秩序を乱す軽微な義務違反に対して科される過料のこと。
不可争力
行政行為に対して不服申立てができる期間が過ぎると、私人の側からはもう争えなくなる効力のこと。
期限
行政行為の効力の発生または消滅を、将来確実に到来する事実にかからせる附款のこと。
公用制限
公共目的のために私人の財産権に制限を加えるが、所有権自体は残したままにする行政作用のこと。
この節は過去問でどれだけ出ているか
この節の論点 6件 のうち 5件 が、13年の過去問で問われています
- 執行罰・直接強制肢でよく出ます
13年で 1問 の主題になり、肢では 8本 問われています。最後は2019年で、6年あいています
- 行政罰
13年で 3問 の主題になり、肢では 7本 問われています
- 行政代執行肢でよく出ます
13年で 1問 の主題になり、肢では 6本 問われています。最後は2023年です
- 民事執行によることの可否
13年で 1問 の主題になり、肢では 5本 問われています。最後は2015年で、10年あいています
- 即時強制
主題になった問はありませんが、肢では13年で 1本 問われています。最後は2019年で、6年あいています
- 行政上の強制徴収
この13年では出ていません
公表されている過去13年ぶんの本試験問題を、なるこちゃんが論点ごとに数えたものです。 「主題」はその問が正面から問うた論点、「肢」は肢1本ずつの論点で、 別々に数えています(1問が2つの論点を問うことがあります)。

スマホアプリで、いつでもどこでも。行政書士合格を、スキマ時間で。
判例解説の音声再生・過去問演習・AI記述採点をスマホ1台に。通勤・休憩中に1問だけでも。独学でも仕事と両立しながら、合格を目指せます。
✓ Webでプレミアム登録済みの方は、アプリでも全機能をそのままご利用いただけます。
- 判例の動画・音声解説をながら学習
- テキストPDFダウンロードで、紙でもオフラインでも
- 過去問・記述式演習がいつでも
- 苦手ブックマーク管理で弱点を集中復習
無料ダウンロード・iOS対応