第5節 資本金・剰余金
第2章 会社法
 動画で学ぶ

 プレミアムで動画を見る
株主は会社の債務について責任を負いません。だとすると、会社と取引をする人は会社の財産だけを頼りにするしかありません。そこで会社法は、会社にどれだけの財産を確保しておくべきかの基準として資本金という考え方を置き、株主への配当にも枠をはめました。この節で扱うのは、資本金をどう増やし減らすかと、剰余金をどこまで配当できるかの2つです。出題の頻度は高くありませんが、決議の種類と債権者保護手続の要否は問われやすいところです。

資本金
会社法445条・447条・449条・450条
簡単にいうと
資本金は、会社が最低限とどめておくべき財産の目安です。1円でも会社はつくれます。
株主は会社の債務について直接の責任を負わないので、会社と取引をする相手は会社の財産だけを頼りにすることになります。そこで会社法は、会社が最低限とどめておくべき財産の基準額として資本金という枠を設けました。
資本金の額の決まり方
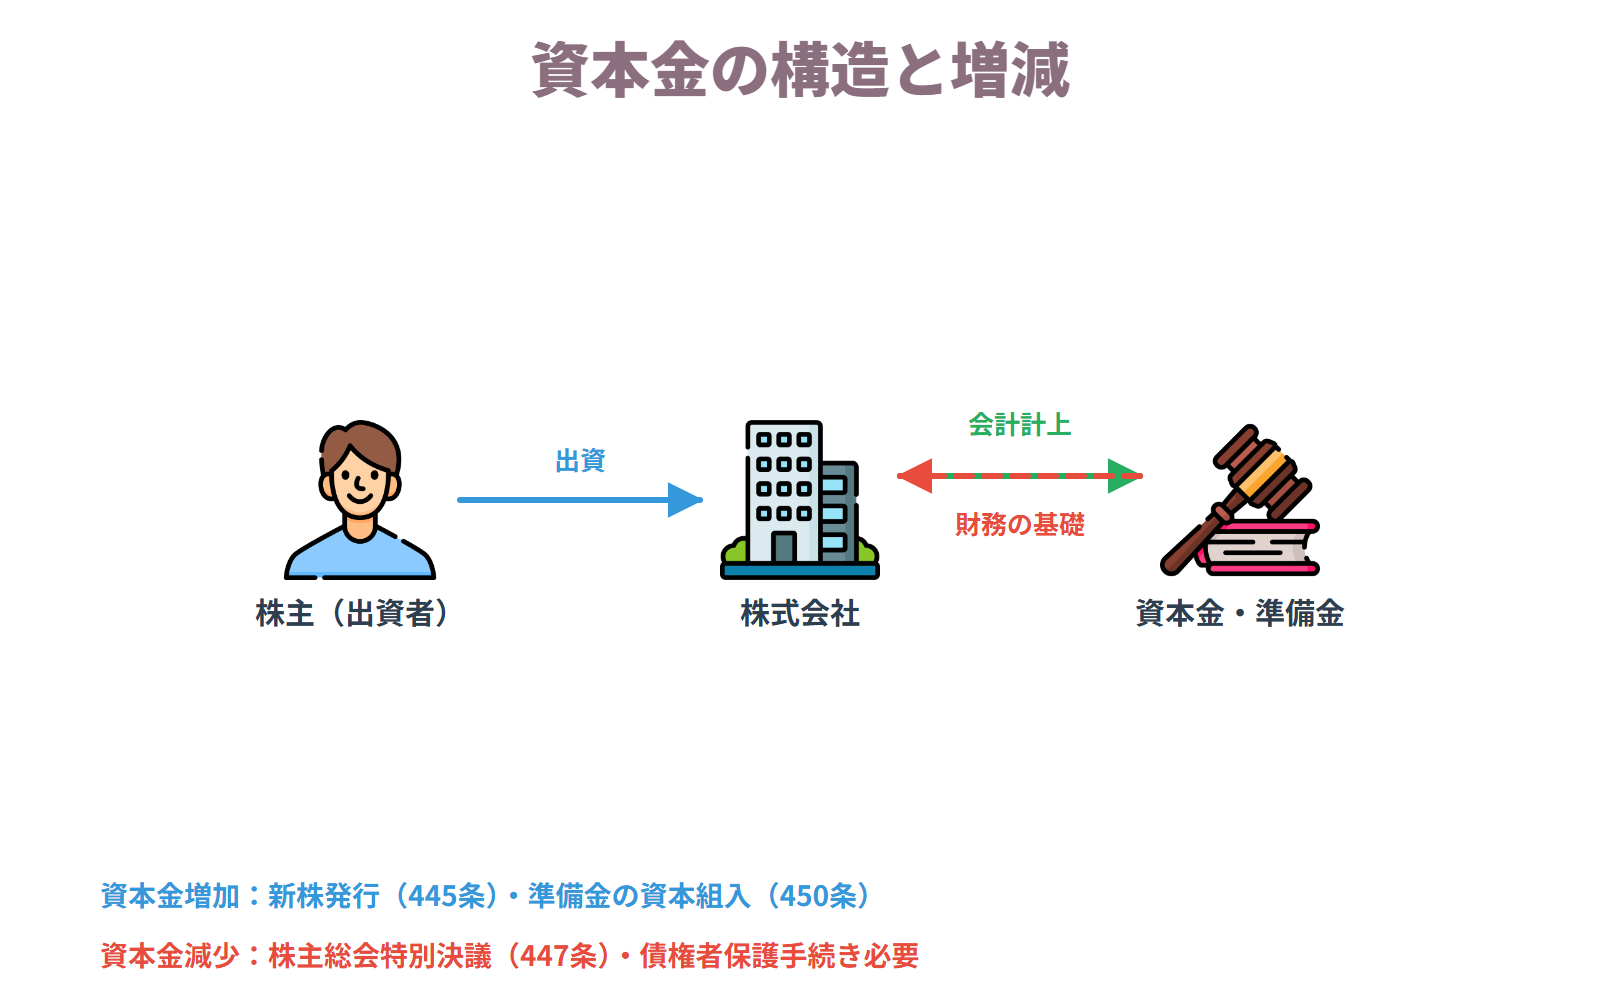
資本金の額は、設立または株式の発行に際して株主となる者が会社に払込みまたは給付をした財産の額です(会社法445条1項)。最低額の制限はないので、資本金1円の株式会社もつくれます。ただし、払込みや給付の額の2分の1を超えない額は資本金として計上しないことができます(同条2項)。そして計上しなかった額は、資本準備金として計上しなければなりません(同条3項)。自由にどこかへ消せるわけではなく、準備金として残す必要があるということです。
資本金を減らすとき
資本金の額を減少するには、株主総会の決議で減少する額や効力発生日を定めます(447条1項)。この決議は原則として特別決議です(309条2項9号)。そして資本金の額を減らすと会社にとどめておくべき財産の枠が小さくなるので、債権者は異議を述べることができます(449条1項)。官報への公告や個別の催告といった債権者保護手続が必要になります。
資本金を増やすとき
会社は剰余金の額を減少して資本金の額を増加することができます(450条1項)。この決定は株主総会の決議によります(同条2項)。増加の場合は債権者に不利益がないので、債権者保護手続は要りません。減少には債権者保護手続が必要で、増加には不要という組み合わせが出題の中心です。
どこで間違えるか
「資本金の額の減少には株主総会の普通決議で足りる」という選択肢や、「資本金の額の増加にも債権者保護手続が必要である」という選択肢はいずれも誤りです。会社の財産が外に出ていく方向の変更ほど手続が重くなる、と考えると判断できます。
具体例
会社Xが新株を発行して1,000万円の払込みを受けました。Xは1,000万円すべてを資本金にすることもできますし、500万円を資本金、残り500万円を資本準備金とすることもできます。600万円を資本金に、400万円を資本準備金にすることも可能ですが、資本準備金を600万円にすることはできません。
資本金の構造と増減
ポイント整理
- ・減少するときは株主総会の決議で減少額と効力発生日を定めること(447条1項)
- ・増加するときは剰余金の額を減少すること(450条1項)
- ・減少するときは債権者の異議手続を経ること(449条1項)
効果
- ・資本金の額は払込み・給付をした財産の額となる(445条1項)
- ・2分の1を超えない額は資本金に計上せず資本準備金として計上する(445条2項・3項)
- ・資本金の額の減少は原則として株主総会の特別決議による(309条2項9号)
- ・資本金の額の減少には債権者保護手続が必要(449条1項)
- ・資本金の額の増加には債権者保護手続は不要
条文(会社法445条・447条・449条・450条)
会社法445条:株式会社の資本金の額は、この法律に別段の定めがある場合を除き、設立又は株式の発行に際して株主となる者が当該株式会社に対して払込み又は給付をした財産の額とする。2 前項の払込み又は給付に係る額の二分の一を超えない額は、資本金として計上しないことができる。3 前項の規定により資本金として計上しないこととした額は、資本準備金として計上しなければならない。

重要メモ
- ・資本金の額の減少には債権者保護手続が必要で、増加には不要である点がポイント
- ・資本金の額に最低額の制限はない(1円でもよい)
- ・払込み等の2分の1を超えない額は資本準備金として計上しなければならない(445条2項・3項)
- ・資本金の額の減少は原則として株主総会の特別決議(447条1項・309条2項9号)
- ・資本金の額の増加は剰余金の額を減少して行い、株主総会の決議による(450条)

剰余金
会社法453条・454条・458条・461条簡単にいうと
もうけを株主に配るのが配当です。配れる金額にも、決める機関にもルールがあります。
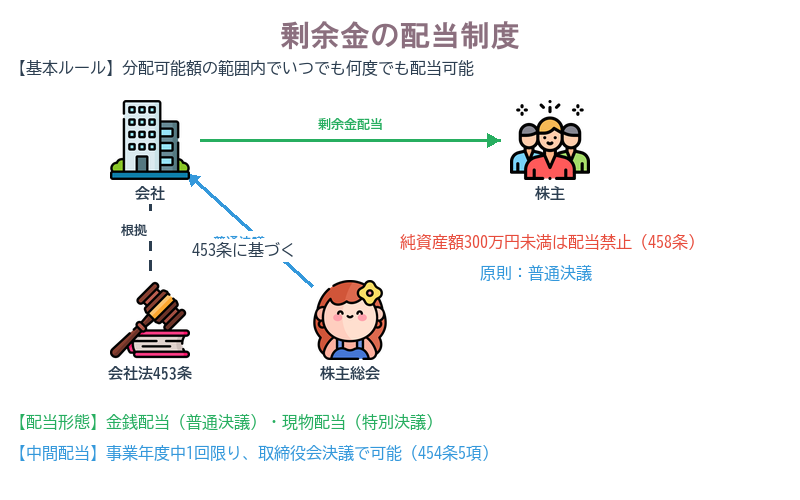
株式会社は、その株主に対して剰余金の配当をすることができます(会社法453条)。条文が「株主(当該株式会社を除く。)」と書いているとおり、会社が持っている自己株式に対して配当はされません。
いつでも何回でも配れる
配当の回数に制限はありません。分配可能額の範囲内であれば、いつでも何回でも配当できます。ただし2つの枠があります。1つは分配可能額で、株主に交付する金銭等の帳簿価額の総額が効力発生日における分配可能額を超えてはなりません(461条1項)。もう1つは純資産額で、会社の純資産額が300万円を下回る場合には配当できません(458条)。「300万円以下」ではなく「下回る場合」なので、ちょうど300万円なら配当できます。
決めるのは株主総会
配当をしようとするときは、その都度、株主総会の決議によって、配当財産の種類と帳簿価額の総額、株主への割当てに関する事項、効力発生日を定めます(454条1項)。この決議は原則として普通決議です。
現物配当
配当する財産は金銭に限られず、金銭以外の財産を配ることもできます。これを現物配当といいます。現物配当をするときは、株主に金銭分配請求権を与えるかどうかを定めることができます(454条4項1号)。金銭分配請求権を与えないこととする場合は、株主総会の特別決議が必要です(309条2項10号)。現物を受け取りたくない株主に選択肢がなくなるからです。逆に金銭分配請求権を与えるのであれば普通決議で足ります。
中間配当
取締役会設置会社は、一事業年度の途中において1回に限り取締役会の決議によって剰余金の配当ができる旨を定款で定めることができます(454条5項)。これが中間配当です。押さえるべき条件は3つで、定款の定めがあること、1事業年度に1回だけであること、そして配当財産が金銭に限られることです。中間配当で現物を配ることはできません。
具体例
取締役会設置会社Xが定款で中間配当の定めを置いています。Xは事業年度の途中に1回だけ、取締役会の決議で金銭の配当ができます。同じ年度にもう1回中間配当をすることはできません。また、保有している商品を配当として配りたい場合は、中間配当ではなく株主総会の決議による現物配当として行う必要があります。
剰余金の配当制度
ポイント整理
- ・分配可能額の範囲内であること(461条1項)
- ・純資産額が300万円を下回らないこと(458条)
- ・株主総会の決議で配当財産の種類や効力発生日を定めること(454条1項)
効果
- ・分配可能額の範囲内ならいつでも何回でも配当できる
- ・自己株式に対して配当はされない(453条かっこ書)
- ・金銭分配請求権を与えない現物配当には株主総会の特別決議が必要(309条2項10号)
- ・中間配当は定款の定めがあれば取締役会の決議でできる(454条5項)
- ・中間配当の配当財産は金銭に限られる(454条5項)
条文(会社法453条・454条・458条・461条)
会社法454条5項:取締役会設置会社は、一事業年度の途中において一回に限り取締役会の決議によって剰余金の配当(配当財産が金銭であるものに限る。)をすることができる旨を定款で定めることができる。/会社法458条:第四百五十三条から前条までの規定は、株式会社の純資産額が三百万円を下回る場合には、適用しない。
重要メモ
- ・純資産額が300万円を下回る場合は配当できないことに注意(458条)
- ・分配可能額の範囲内ならいつでも何回でも配当できる(461条1項)
- ・自己株式には配当されない(453条かっこ書)
- ・金銭分配請求権を与えない現物配当は特別決議(309条2項10号)
- ・中間配当は定款の定めが必要で、年1回・金銭に限られる(454条5項)
まとめ
独学でも合格をつかみ取れる!
判例解説・テキスト・解説動画・演習まですべて網羅!
予備校代の1/30で、独学の不安をまるごと解決できます
無料登録後、アカウントページからかんたんにプレミアムへ切り替えられるよ。音声解説・解説動画・過去問・AI記述採点まで全機能が使えるようになるの!
- 行政書士試験に出る判例のわかりやすく丁寧な解説を、動画と音声で無制限に見放題・聞き放題!プレミアム限定
- テキスト各テーマの解説動画が見放題!連続再生・科目別・ブックマーク再生でスキマ時間に効率よく学べます。プレミアム限定
- 過去問の年度別・肢別演習無制限!何度も解きなおせます。マイページで苦手管理もばっちり。プレミアム限定
- 科目別テキストPDFダウンロード可能!ダウンロード後は半永久的に利用可能で、印刷したりご自身の好きな使い方で合格に近づけます。プレミアム限定
- テキストのブックマーク管理で苦手分野・何度も確認したい部分を徹底管理可能!プレミアム限定
- 記述式問題をAIで添削採点可能!最適なフィードバックで自分だけの強み・弱みを把握できる。プレミアム限定
プレミアムプラン
¥7,800〜 / 対象年度の本試験まで(税抜)
自動更新なし
決済は Stripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。全世界で利用されているStripeの厳格な審査をクリアした決済サービスなので安心です。カード情報は当サービスに保存されません。

スマホアプリで、いつでもどこでも。行政書士合格を、スキマ時間で。
判例解説の音声再生・過去問演習・AI記述採点をスマホ1台に。通勤・休憩中に1問だけでも。独学でも仕事と両立しながら、合格を目指せます。
✓ Webでプレミアム登録済みの方は、アプリでも全機能をそのままご利用いただけます。
- 判例の動画・音声解説をながら学習
- テキストPDFダウンロードで、紙でもオフラインでも
- 過去問・記述式演習がいつでも
- 苦手ブックマーク管理で弱点を集中復習
無料ダウンロード・iOS対応