第4節 機関
第2章 会社法
 動画で学ぶ

 プレミアムで動画を見る
会社は法人なので、実際に動くのは人です。その人たちの役割分担を決めるのが機関の話です。株主総会が方針を決め、取締役や取締役会が経営を担い、監査役がそれを見張る。国会・内閣・裁判所の関係に置きかえると全体像がつかめます。この節では、まず会社の規模による機関設計の違いを押さえ、株主総会、取締役と取締役会、取締役の責任、その他の機関、そして指名委員会等設置会社などの特殊な形態を順に見ていきます。商法・会社法のなかで最も出題が多い分野です。

機関設計
会社法327条・328条
簡単にいうと
小さな会社は株主総会と取締役だけで回せます。大きな会社になるほど、置かなければならない機関が増えます。
会社を運営するにはいろいろな機関が必要ですが、必要な機関は会社の規模や性格によって変わります。会社法は、会社に合わせて柔軟に機関を組み立てられるようにしました。
規模の小さい非公開会社
家族経営のような会社を想定した最小の形は、株主総会と取締役だけです。株主総会がすべての事項を決め(295条1項)、取締役が業務を執行します(348条1項)。取締役は1人でもかまいません。会社の判断で取締役会や監査役を置くことはできますが、置かなくても株式会社として成り立ちます。
公開会社に求められるもの
公開会社は取締役会を置かなければなりません(327条1項1号)。そして取締役会設置会社は、原則として監査役を置かなければなりません(327条2項)。株主が多く、その入れ替わりもあるため、経営の意思決定を取締役会に集め、その執行を監査役が見張るという役割分担が強制されます。株主総会は基本的な事項だけを決める機関になります(295条2項)。
大会社に求められるもの
資本金が5億円以上または負債が200億円以上の会社を大会社といいます(2条6号)。公開会社である大会社は、監査役会と会計監査人を置かなければなりません(328条1項)。非公開会社である大会社も、会計監査人は置かなければなりません(328条2項)。規模が大きくなるほど外部の目を入れる必要が高まるという考え方です。
覚え方
機関設計の組み合わせは何十通りもあるので、細かい表を丸暗記する必要はありません。公開会社なら取締役会と監査役、大会社が加わると会計監査人、公開会社かつ大会社なら監査役会も。この3段階だけを押さえておけば、多くの出題に対応できます。
具体例
資本金1,000万円で全株式に譲渡制限を付けている会社Aは、株主総会と取締役1人だけで運営できます。譲渡制限のない株式を発行している会社Bは公開会社なので、取締役会と監査役が必要です。Bの資本金が5億円を超えれば、監査役会と会計監査人も置かなければなりません。

機関設計(公開会社・非公開会社の違い)
ポイント整理
- ・公開会社であること(取締役会の設置義務・327条1項1号)
- ・取締役会設置会社であること(監査役の設置義務・327条2項)
- ・大会社であること(会計監査人の設置義務・328条)
効果
- ・公開会社は取締役会を置かなければならない(327条1項1号)
- ・取締役会設置会社は原則として監査役を置かなければならない(327条2項)
- ・公開会社である大会社は監査役会と会計監査人を置く(328条1項)
- ・非公開会社である大会社は会計監査人を置く(328条2項)
条文(会社法327条・328条)
会社法327条:次に掲げる株式会社は、取締役会を置かなければならない。一 公開会社 二 監査役会設置会社 三 監査等委員会設置会社 四 指名委員会等設置会社。2 取締役会設置会社(監査等委員会設置会社及び指名委員会等設置会社を除く。)は、監査役を置かなければならない。

重要メモ
- ・公開会社は取締役会と監査役の設置が必要であることがポイント(327条)
- ・非公開会社は取締役1人でもよく、取締役会の設置は任意
- ・大会社は資本金5億円以上または負債200億円以上(2条6号)
- ・公開会社である大会社は監査役会と会計監査人を置く(328条1項)
- ・非公開会社である大会社も会計監査人は置かなければならない(328条2項)

株主総会の権限
会社法295条簡単にいうと
株主総会が何でも決められるのか、それとも決められる範囲が限られるのか。取締役会を置いているかで変わります。
株主総会は、株主によって構成される会社の意思決定機関です。どこまで決められるかは、取締役会を置いているかどうかで大きく変わります。
取締役会を置かない会社
取締役会非設置会社の株主総会は、会社法に規定する事項と、株式会社の組織、運営、管理その他株式会社に関する一切の事項について決議をすることができます(会社法295条1項)。つまり何でも決められる万能の機関です。株主が少なく、株主自身が経営に関わっていることが多いので、細かいことまで株主総会で決めても支障がないからです。
取締役会設置会社
取締役会設置会社の株主総会は、会社法に規定する事項と定款で定めた事項に限り、決議をすることができます(295条2項)。日々の経営判断は取締役会に任せ、株主総会は役員の選任や定款変更、組織再編といった基本的な事項だけを決めます。株主が多くて入れ替わりもある会社では、いちいち株主を集めていては経営が回らないからです。
株主総会から権限を奪えない
会社法が株主総会の決議を必要としている事項について、取締役や取締役会など株主総会以外の機関が決められるとする定款の定めは効力を持ちません(295条3項)。定款で取締役会に下ろせるのは、あくまで会社法が認めた範囲に限られます。
どこで間違えるか
295条1項と2項を逆にした選択肢が定番です。「取締役会設置会社の株主総会はすべての事項を決議できる」と書いてあれば誤りです。取締役会を置いているほうが株主総会の権限は狭い、と覚えてください。取締役会という常設の意思決定機関があるからこそ、株主総会の出番が減るわけです。
具体例
取締役会を置かない会社Aでは、営業所をどこに出すかといった経営判断も株主総会で決議できます。取締役会を置く会社Bでは、同じ事項は取締役会が決め、株主総会は取締役の選任や定款変更などに限って決議します。
ポイント整理
- ・取締役会を置かない会社では特に制限がないこと(295条1項)
- ・取締役会設置会社では会社法に規定する事項または定款で定めた事項であること(295条2項)
効果
- ・取締役会非設置会社の株主総会は一切の事項を決議できる(295条1項)
- ・取締役会設置会社の株主総会は法定事項と定款所定の事項に限られる(295条2項)
- ・株主総会の決議事項を他の機関に移す定款の定めは無効(295条3項)
条文(会社法295条)
会社法295条:株主総会は、この法律に規定する事項及び株式会社の組織、運営、管理その他株式会社に関する一切の事項について決議をすることができる。2 前項の規定にかかわらず、取締役会設置会社においては、株主総会は、この法律に規定する事項及び定款で定めた事項に限り、決議をすることができる。
重要メモ
- ・取締役会設置会社のほうが株主総会の権限が狭いことがポイント
- ・取締役会非設置会社の株主総会は一切の事項を決議できる(295条1項)
- ・取締役会設置会社は法定事項と定款で定めた事項に限られる(295条2項)
- ・株主総会の決議事項を他の機関に移す定款の定めは効力を持たない(295条3項)
- ・1項と2項を入れ替えた選択肢に注意する
株主総会の招集
会社法296条・297条・299条・300条簡単にいうと
招集通知は何日前に出せばよいのか。公開会社か、取締役会があるかで期間が変わります。
株主総会には、毎事業年度の終了後一定の時期に開く定時株主総会(会社法296条1項)と、必要があるときにいつでも開ける臨時株主総会(同条2項)があります。どちらも株主に集まってもらう必要があるので、事前に招集の通知を出します。
招集する人
株主総会は取締役が招集します(296条3項)。ただし、総株主の議決権の3%以上を6か月前から持ち続けている株主は、取締役に対して招集を請求できます(297条1項)。非公開会社では6か月の保有期間の要件が外れます(同条2項)。請求のあと遅滞なく招集の手続がされないときなどは、請求をした株主が裁判所の許可を得て自ら招集できます(同条4項)。
通知の期限
原則は株主総会の日の2週間前までです(299条1項)。ただし非公開会社では1週間前までに短くなります。さらに、非公開会社であって取締役会設置会社以外の会社では、定款でこれを下回る期間を定めることもできます。ここが出題の急所です。定款で短縮できるのは非公開会社かつ取締役会を置いていない会社だけで、取締役会設置会社では短縮できません。
書面投票・電子投票を採用すると別扱い
書面投票制度や電子投票制度を採用した場合は、非公開会社であっても2週間前までの通知が必要です(299条1項かっこ書)。株主が書面などで議決権を行使するには、資料を読んで判断する時間が要るからです。
招集手続の省略
株主全員の同意があれば、招集の手続を経ないで株主総会を開くことができます(300条本文)。ただし書面投票や電子投票を採用している場合は省略できません(同条ただし書)。全員が集まっているかどうかと、書面で議決権を行使する株主がいるかどうかは別の問題だからです。
具体例
取締役会を置かない非公開会社Aは、定款で「招集通知は総会の3日前までに発する」と定めることができます。同じ非公開会社でも取締役会を置いている会社Bでは1週間前までが限度で、定款で3日前に短縮することはできません。
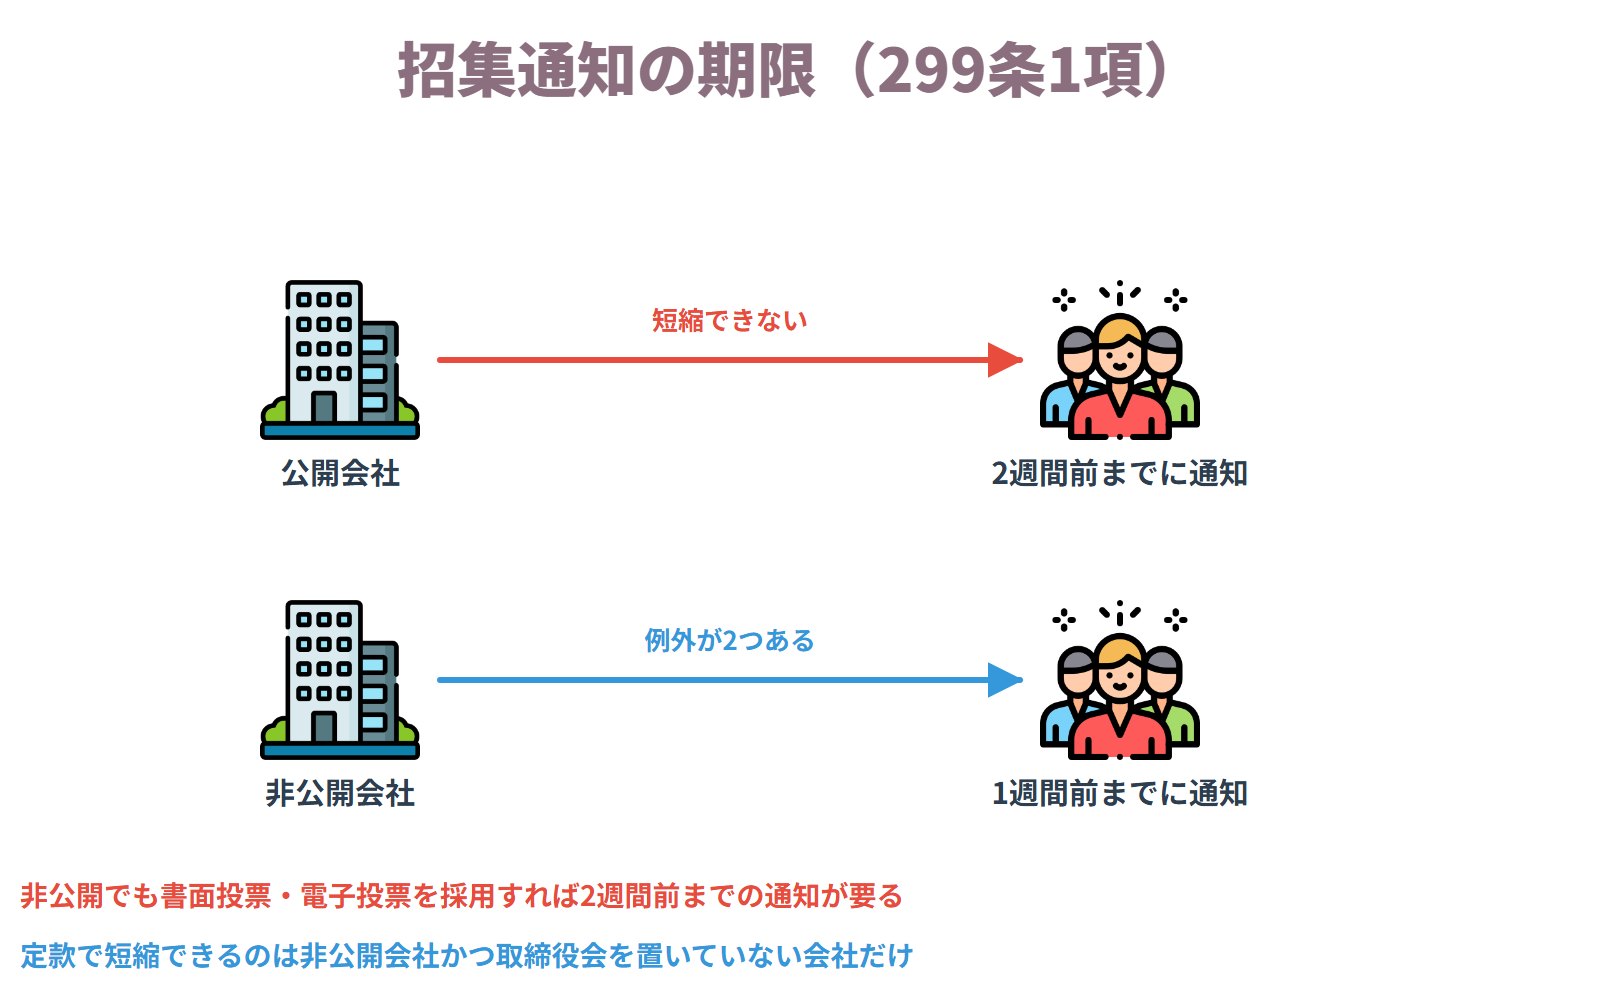
招集通知の期限
ポイント整理
- ・取締役が招集すること(296条3項)
- ・総会の日の2週間前まで(非公開会社は1週間前まで)に通知を発すること(299条1項)
- ・招集手続を省略するには株主全員の同意があること(300条本文)
効果
- ・非公開会社かつ取締役会非設置会社は定款で通知期間を短縮できる(299条1項)
- ・書面投票・電子投票を採用すると非公開会社でも2週間前までの通知が必要
- ・株主全員の同意があれば招集手続を省略できる(300条本文)
- ・書面投票・電子投票を採用しているときは省略できない(300条ただし書)
条文(会社法296条・297条・299条・300条)
会社法299条1項:株主総会を招集するには、取締役は、株主総会の日の二週間(前条第一項第三号又は第四号に掲げる事項を定めたときを除き、公開会社でない株式会社にあっては、一週間(当該株式会社が取締役会設置会社以外の株式会社である場合において、これを下回る期間を定款で定めた場合にあっては、その期間))前までに、株主に対してその通知を発しなければならない。
重要メモ
- ・定款で通知期間を短縮できるのは非公開会社かつ取締役会非設置会社だけである点に注意
- ・原則は2週間前、非公開会社は1週間前(299条1項)
- ・書面投票・電子投票を採用すると非公開会社でも2週間前まで必要
- ・招集請求は議決権の3%以上を6か月前から保有する株主(非公開会社は保有期間不要・297条)
- ・株主全員の同意で招集手続を省略できるが、書面投票等があるときはできない(300条)
議決権の行使方法
会社法298条・310条簡単にいうと
会場に行けない株主はどうするか。代理人を立てる、書面で出す、インターネットで出すの3つがあります。
株主が議決権を行使するには会場に行くのが基本ですが、それが難しい株主のために3つの方法が用意されています。
代理行使
株主は代理人によって議決権を行使できます(会社法310条1項)。代理権の授与は株主総会ごとにしなければならず(同条2項)、包括的に「今後すべての総会を任せる」とすることはできません。会社は出席できる代理人の数を制限することもできます(同条5項)。実務では定款で代理人の資格を株主に限定することが多く、判例はこれを有効と認めています(最判昭43.11.1)。総会が荒らされるのを防ぐという合理的な理由があるからです。
書面投票
招集にあたって、出席しない株主が書面によって議決権を行使できることとする旨を定めることができます(298条1項3号)。これは原則として会社の任意ですが、議決権を行使できる株主の数が1,000人以上である場合は定めなければなりません(298条2項本文)。株主が多すぎて全員が会場に来られないことを前提とした強制です。
電子投票
電磁的方法によって議決権を行使できることとする旨を定めることもできます(298条1項4号)。こちらは会社の任意にとどまり、株主数による強制はありません。書面投票に1,000人ルールがあり、電子投票にはないという非対称が出題されます。
招集通知との関係
書面投票または電子投票を採用すると、非公開会社であっても招集通知は2週間前までに発しなければならず(299条1項)、株主全員の同意があっても招集手続を省略できません(300条ただし書)。議決権行使の方法を選んだことが、招集のルールにまではね返る点を押さえておいてください。
具体例
株主が1,200人いる会社Xは、書面投票の機会を設けなければなりません。電子投票を入れるかどうかはXの自由です。定款で「代理人は当社の株主に限る」と定めていれば、株主Aは株主でない知人Bを代理人として出席させることはできません。
ポイント整理
- ・代理行使には代理権を証明する書面の提出が必要(310条1項)
- ・書面投票・電子投票は招集の決定で定めること(298条1項3号・4号)
- ・議決権を行使できる株主が1,000人以上なら書面投票を定めること(298条2項)
効果
- ・代理権の授与は株主総会ごとにしなければならない(310条2項)
- ・定款で代理人の資格を株主に限定することは有効(最判昭43.11.1)
- ・書面投票は1,000人以上の会社では強制される(298条2項)
- ・電子投票は会社の任意で、株主数による強制はない
条文(会社法298条・310条)
会社法298条2項:取締役は、株主の数が千人以上である場合には、前項第三号に掲げる事項を定めなければならない。/会社法310条1項:株主は、代理人によってその議決権を行使することができる。この場合においては、当該株主又は代理人は、代理権を証明する書面を株式会社に提出しなければならない。
重要メモ
- ・書面投票は1,000人以上で強制、電子投票は常に任意である点がポイント
- ・代理権の授与は株主総会ごとにする必要がある(310条2項)
- ・定款で代理人の資格を株主に限定することは有効(最判昭43.11.1)
- ・書面投票・電子投票を採用すると招集通知は2週間前までになる(299条1項)
- ・書面投票・電子投票があるときは招集手続を省略できない(300条ただし書)
決議方法
会社法309条・318条・319条簡単にいうと
普通決議・特別決議・特殊決議。どの事項がどれにあたるかを決められると、機関の問題はぐっと解けるようになります。
株主総会の決議は3つに分かれます。どれにあたるかは会社法が事項ごとに決めています。
普通決議と特別決議
普通決議は、議決権を行使することができる株主の議決権の過半数を有する株主が出席し、出席した株主の議決権の過半数で成立します(会社法309条1項)。役員の選任や剰余金の配当などがこれにあたります。特別決議は、議決権の過半数を有する株主が出席し、出席した株主の議決権の3分の2以上で成立します(309条2項)。定款変更、監査役の解任、資本金の額の減少、組織再編などが並びます。取締役の解任は普通決議なのに監査役の解任は特別決議という違いは、そのまま出題されます。
特殊決議
特殊決議は定足数がなく、頭数の要件が入るのが特徴です。発行する全部の株式に譲渡制限を設ける定款変更は、議決権を行使することができる株主の半数以上であって、その株主の議決権の3分の2以上で決議します(309条3項1号)。さらに、非公開会社で株主ごとに異なる取扱いを定める定款の定めを設ける変更は、総株主の半数以上であって総株主の議決権の4分の3以上という、いっそう重い要件になります(309条4項)。
議事録と決議の省略
株主総会の議事については議事録を作成し、株主総会の日から10年間は本店に、5年間は写しを支店に備え置かなければなりません(318条1項〜3項)。また、取締役または株主が提案した事項について、議決権を行使できる株主の全員が書面または電磁的記録で同意したときは、その提案を可決する決議があったものとみなされます(319条1項)。実際に会議を開かなくても決議が成立する仕組みです。
総株主の同意が必要な場面
決議ですらなく、株主全員の同意が必要な場面もあります。役員等の会社に対する損害賠償責任を全部免除する場合がその代表です(424条)。重い順に、普通決議、特別決議、特殊決議、総株主の同意と並べて覚えると整理しやすくなります。
具体例
議決権100個の会社で、普通決議には51個以上の出席と出席分の過半数の賛成が要ります。特別決議なら51個以上の出席に加えて出席分の3分の2以上の賛成が必要です。全部の株式に譲渡制限を設ける特殊決議では、出席の要件はない代わりに、議決権を行使できる株主の頭数の半数以上が賛成しなければなりません。
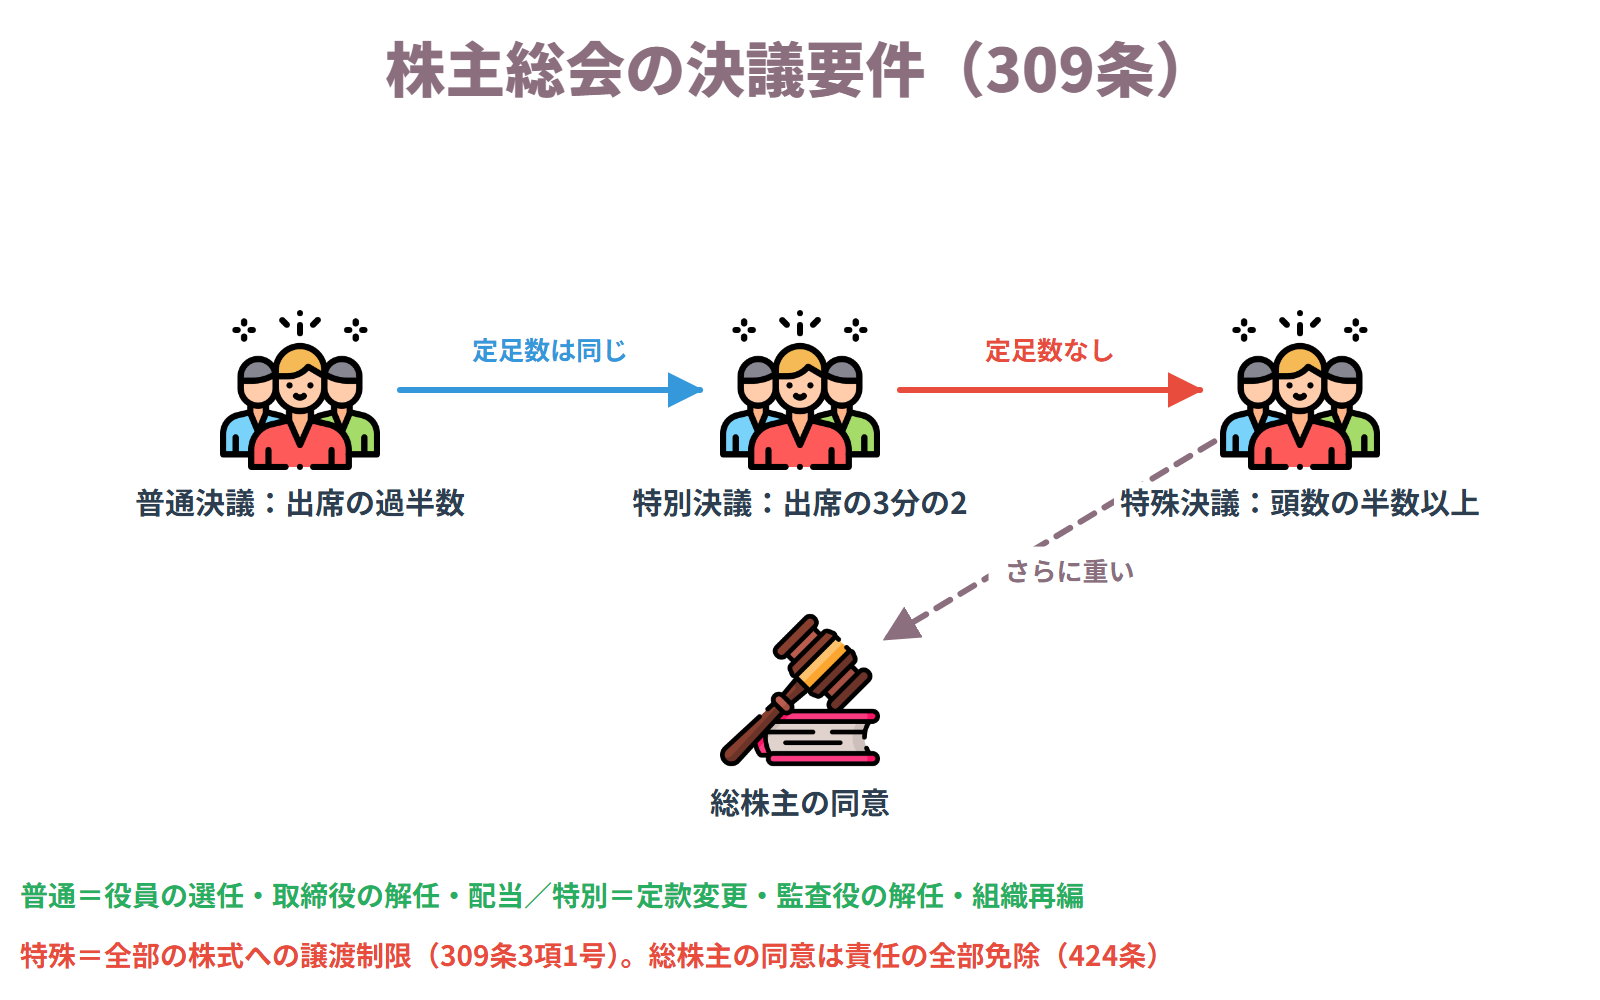
株主総会の決議要件
ポイント整理
- ・普通決議:議決権の過半数を有する株主が出席し、出席株主の議決権の過半数(309条1項)
- ・特別決議:議決権の過半数を有する株主が出席し、出席株主の議決権の3分の2以上(309条2項)
- ・特殊決議:議決権を行使できる株主の半数以上かつその議決権の3分の2以上(309条3項)
効果
- ・普通決議の対象は役員の選任・剰余金の配当など
- ・特別決議の対象は定款変更・監査役の解任・資本金の額の減少・組織再編など
- ・特殊決議の対象は全部の株式への譲渡制限の設定など(309条3項1号)
- ・議決権を行使できる株主全員の書面同意で決議があったものとみなされる(319条1項)
条文(会社法309条・318条・319条)
会社法309条1項:株主総会の決議は、定款に別段の定めがある場合を除き、議決権を行使することができる株主の議決権の過半数を有する株主が出席し、出席した当該株主の議決権の過半数をもって行う。2 前項の規定にかかわらず、次に掲げる株主総会の決議は、当該株主総会において議決権を行使することができる株主の議決権の過半数を有する株主が出席し、出席した当該株主の議決権の三分の二以上に当たる多数をもって行わなければならない。
重要メモ
- ・取締役の解任は普通決議、監査役の解任は特別決議である点に注意(309条2項7号)
- ・特殊決議には頭数の要件が入る(309条3項)
- ・非公開会社の株主ごとの別扱いを定める定款変更は309条4項のいっそう重い要件
- ・議事録は本店に10年、支店に写しを5年備え置く(318条2項・3項)
- ・株主全員の書面同意で決議があったものとみなされる(319条1項)
株主総会の決議取消しの訴え
会社法831条簡単にいうと
手続にきずがあった決議は、訴えを起こして取り消してもらいます。ただし3か月という期限があります。
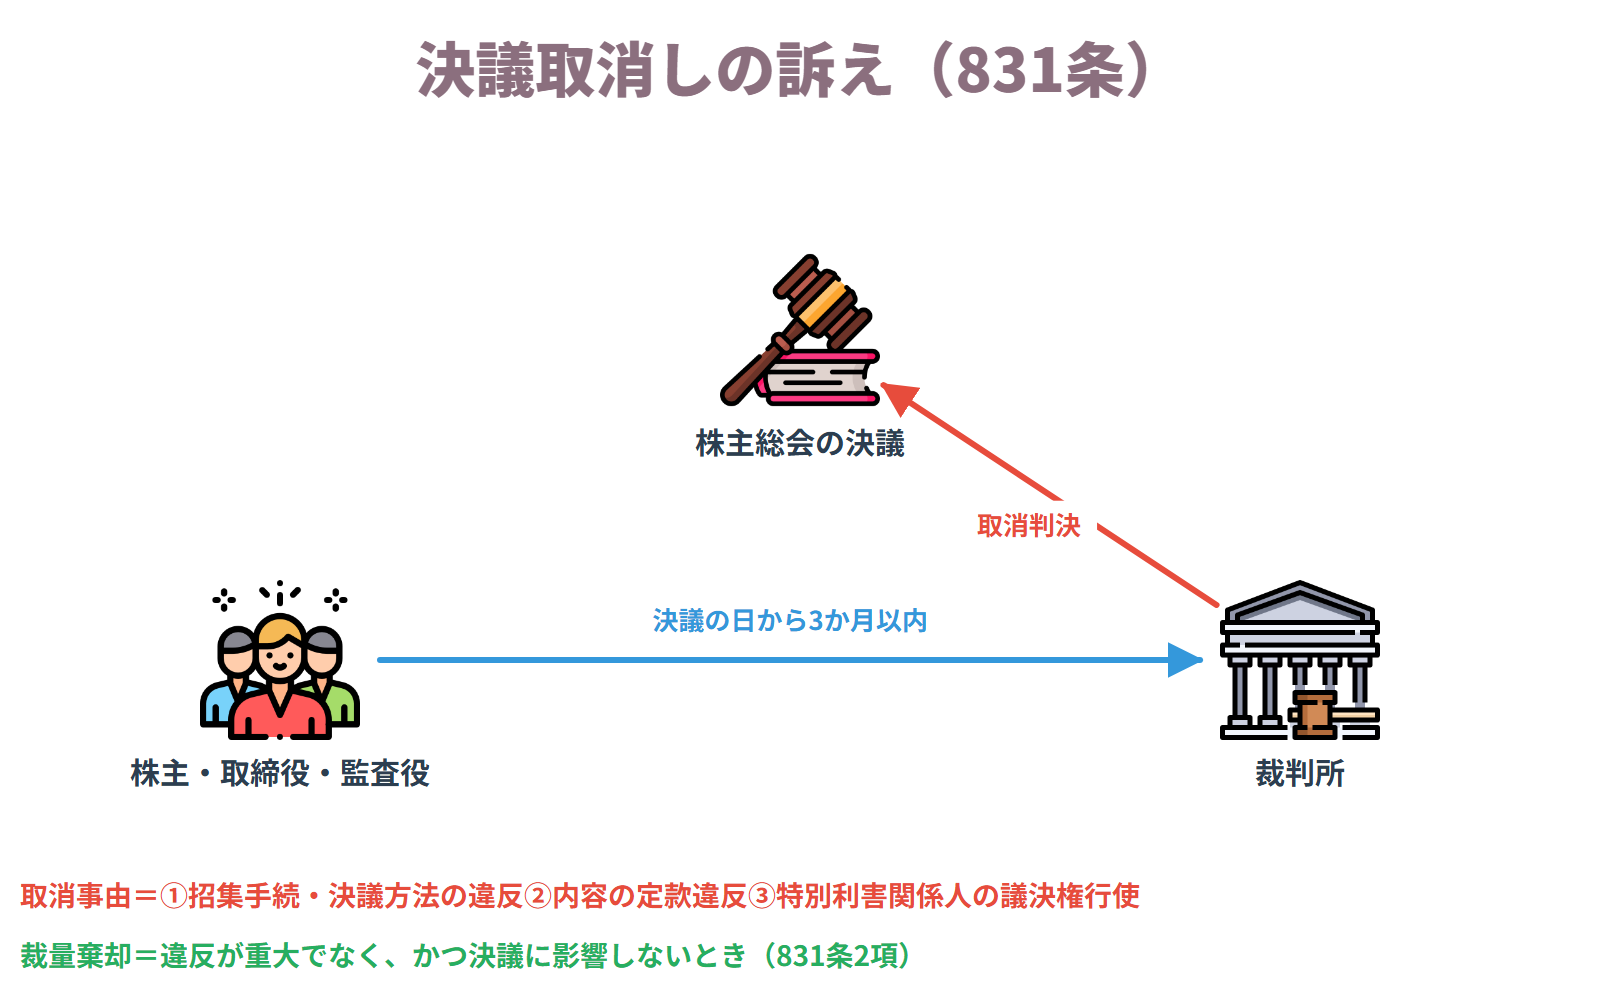
株主総会の決議に問題があったとき、株主などは決議の取消しを裁判所に請求できます(会社法831条1項)。決議はいったん有効なものとして扱われ、判決によって取り消されて初めて効力を失います。
3つの取消事由
第一に、招集の手続または決議の方法が法令もしくは定款に違反し、または著しく不公正なときです(831条1項1号)。招集通知を一部の株主に出し忘れた場合などが典型です。第二に、決議の内容が定款に違反するときです(同項2号)。定款に定めた取締役の員数を超える人数を選任した場合などが当たります。第三に、決議について特別の利害関係を有する者が議決権を行使したことによって著しく不当な決議がされたときです(同項3号)。
特別利害関係人でも議決権は行使できる
3号で注意したいのは、特別の利害関係を有する株主であっても議決権を行使すること自体はできるという点です。取締役会では特別利害関係取締役が議決に加われませんが(369条2項)、株主総会にはそのような制限がありません。行使した結果として著しく不当な決議がされたときに、取消事由になるという仕組みです。
誰がいつまでに訴えるか
提訴できるのは株主、取締役、監査役などです。期間は決議の日から3か月以内に限られます(831条1項柱書)。3か月を過ぎると、たとえ取消事由があっても争えません。手続のきずをいつまでも問題にできるとすると、決議を前提に積み上がった法律関係が不安定になるからです。
裁量棄却
招集の手続または決議の方法が法令・定款に違反する場合であっても、裁判所は、その違反する事実が重大でなく、かつ決議に影響を及ぼさないと認めるときは、請求を棄却することができます(831条2項)。これを裁量棄却といいます。重大でないことと影響を及ぼさないことの両方が必要で、どちらか一方では足りません。
具体例
会社Xが株主Aに招集通知を出さないまま株主総会を開き、取締役を選任したとします。Aは決議の日から3か月以内であれば決議取消しの訴えを起こせます。もっともAの議決権が1個しかなく、通知漏れが結果に影響しなかったと認められれば、裁判所は請求を棄却できます。
決議取消しの訴え
ポイント整理
- ・831条1項各号の取消事由があること
- ・株主・取締役・監査役などが提訴すること
- ・決議の日から3か月以内に訴えを提起すること(831条1項)
効果
- ・判決が確定すると決議は効力を失う
- ・3か月を過ぎると取消事由があっても争えない
- ・違反が重大でなくかつ決議に影響を及ぼさないときは棄却されることがある(831条2項)
条文(会社法831条)
会社法831条1項:次の各号に掲げる場合には、株主等は、株主総会等の決議の日から三箇月以内に、訴えをもって当該決議の取消しを請求することができる。一 株主総会等の招集の手続又は決議の方法が法令若しくは定款に違反し、又は著しく不公正なとき。二 株主総会等の決議の内容が定款に違反するとき。三 株主総会等の決議について特別の利害関係を有する者が議決権を行使したことによって、著しく不当な決議がされたとき。
重要メモ
- ・提訴期間が決議の日から3か月以内である点がポイント(831条1項)
- ・取消事由は招集手続・決議方法の違反、決議内容の定款違反、特別利害関係人の議決権行使の3つ
- ・株主総会では特別利害関係人も議決権を行使できる(取締役会と違う)
- ・裁量棄却には重大でないことと決議に影響しないことの両方が必要(831条2項)
- ・決議は取り消されるまで有効として扱われる
決議不存在確認の訴え・決議無効確認の訴え
会社法830条簡単にいうと
決議そのものがなかった場合と、決議の中身が法令に反する場合。どちらも期限なしで争えます。
決議取消しの訴えよりも問題が重いとき、会社法は2つの訴えを用意しています(会社法830条)。
決議不存在確認の訴え
株主総会等の決議について、決議が存在しないことの確認を訴えによって請求できます(830条1項)。まったく総会が開かれていないのに議事録だけが作られた場合や、招集手続がおよそ行われず一部の者だけで集まった場合などが当たります。形式的には決議があるように見えても、法律上は決議と呼べるものがない、という主張です。
決議無効確認の訴え
決議の内容が法令に違反することを理由として、決議が無効であることの確認を訴えによって請求できます(830条2項)。株主平等原則に反する決議や、違法な内容の配当を決める決議などが例です。ここで押さえたいのは、内容が定款に違反する場合は取消事由(831条1項2号)であって無効事由ではないという点です。法令違反なら無効、定款違反なら取消し、と対応させて覚えてください。
取消しの訴えとの違い
3つの訴えを比べると、決議取消しの訴えだけが特殊な扱いを受けていることがわかります。取消しには3か月の提訴期間があり、提訴できる者も限られ、裁量棄却の規定もあります。これに対し不存在確認と無効確認には提訴期間の制限がなく、確認の利益がある者であれば誰でも訴えられ、裁量棄却の規定もありません。瑕疵が重いほど争いやすくしてある、という理解で整理できます。
判決の効力
いずれの訴えも、認容判決が確定すると第三者に対しても効力を持ちます(対世効)。当事者のあいだだけで結論が違うと、会社をめぐる法律関係が食い違ってしまうからです。
具体例
会社Xが株主総会を開いていないのに、開いたことにして議事録を作り取締役を選任したとします。これは決議不存在確認の訴えの対象です。実際に総会を開いたが、株主平等原則に反する内容の決議をしたのであれば、決議無効確認の訴えになります。
ポイント整理
- ・決議不存在確認:決議が存在しないといえる事情があること(830条1項)
- ・決議無効確認:決議の内容が法令に違反すること(830条2項)
効果
- ・提訴期間の制限がなく、いつでも訴えを起こせる
- ・提訴できる者の限定がなく、確認の利益があれば足りる
- ・裁量棄却の規定はない
- ・認容判決は第三者に対しても効力を持つ
条文(会社法830条)
会社法830条:株主総会若しくは種類株主総会又は創立総会若しくは種類創立総会の決議については、決議が存在しないことの確認を、訴えをもって請求することができる。2 株主総会等の決議については、決議の内容が法令に違反することを理由として、決議が無効であることの確認を、訴えをもって請求することができる。
重要メモ
- ・内容が法令違反なら無効確認、定款違反なら取消しという対応がポイント
- ・不存在確認・無効確認には提訴期間の制限がない(830条)
- ・提訴できる者の限定もない
- ・裁量棄却の規定があるのは決議取消しの訴えだけ(831条2項)
- ・認容判決は第三者に対しても効力を持つ
取締役
会社法329条・331条・332条・348条簡単にいうと
取締役の任期は2年。ただし短くするのは自由で、伸ばせるのは非公開会社だけです。
取締役は、会社の業務執行を担う役員です。取締役会を置かない会社では各取締役が業務を執行し(会社法348条1項)、取締役が2人以上いるときは過半数で業務を決定します(同条2項)。取締役会設置会社では、取締役は取締役会の一員として業務執行の意思決定に加わります。
選任と解任
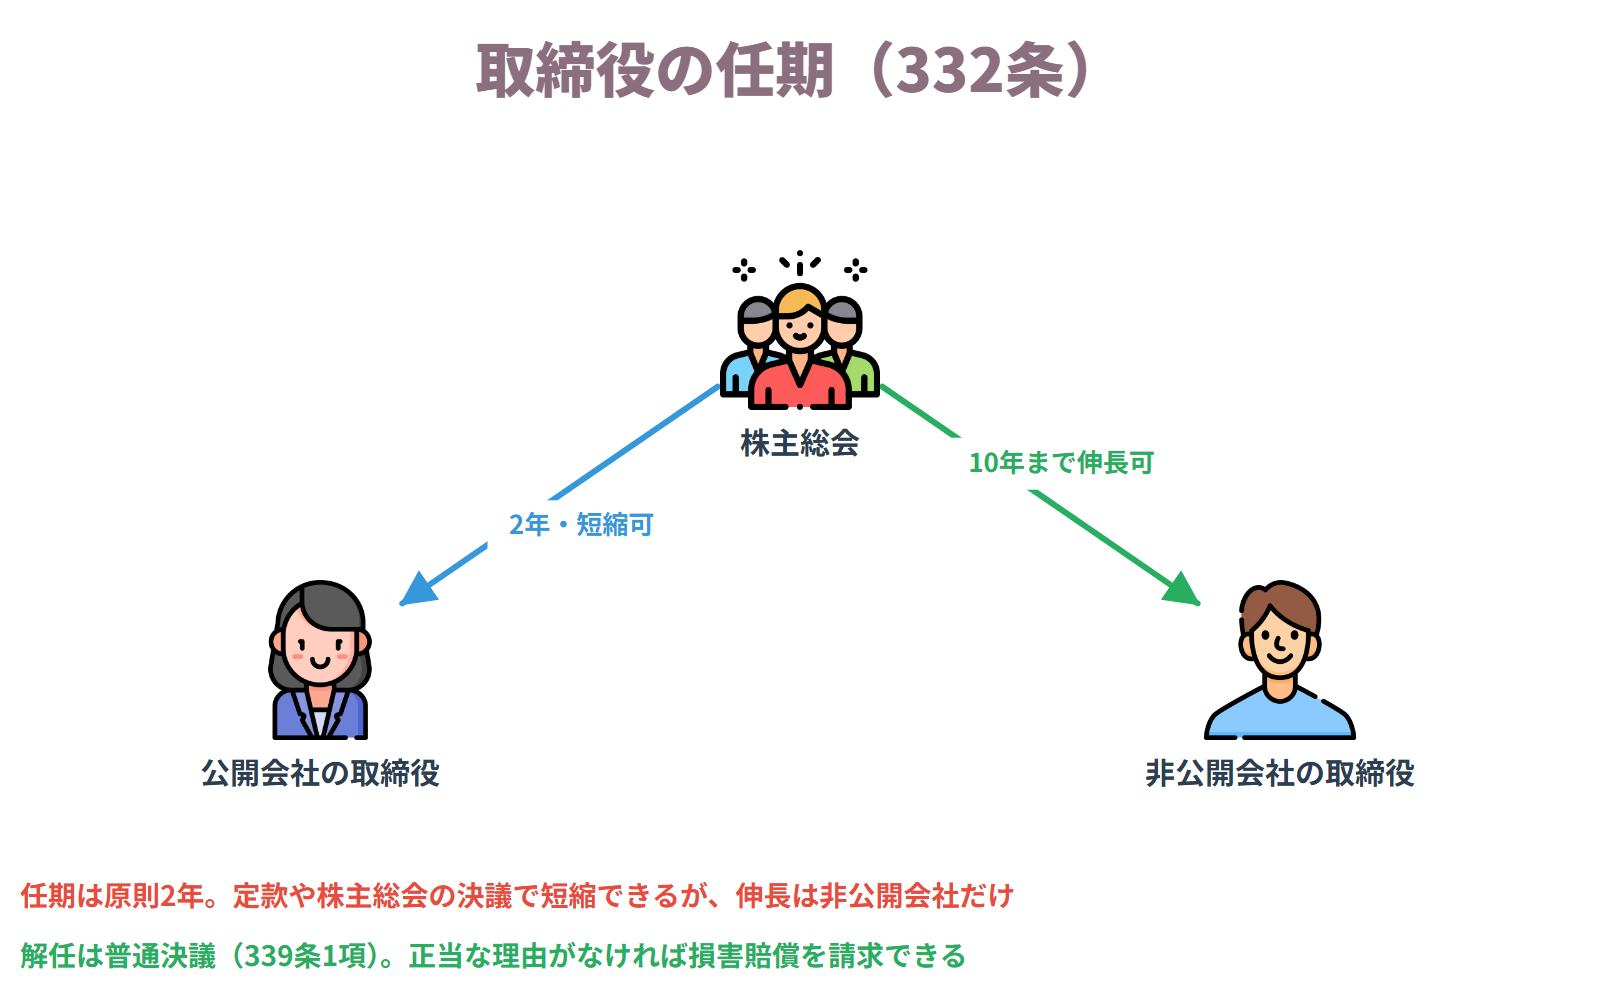
取締役は株主総会の決議によって選任します(329条1項)。決議は普通決議ですが、定足数を3分の1未満に引き下げることはできません(341条)。解任もいつでも株主総会の決議でできます(339条1項)。解任に正当な理由がない場合、解任された取締役は会社に損害賠償を請求できます(同条2項)。
任期
任期は、選任後2年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までです(332条1項本文)。ただし、定款または株主総会の決議によって任期を短縮することは妨げられません(同項ただし書)。短縮は公開会社でもできます。一方、任期を10年まで伸ばせるのは非公開会社だけです(332条2項)。「公開会社では短縮できない」という選択肢は誤りなので気をつけてください。
資格と員数
取締役が株主でなければならない旨を定款で定めることはできません(331条2項本文)。ただし非公開会社ではこの定めが認められます(同項ただし書)。法人は取締役になれません(331条1項1号)。取締役会設置会社では取締役は3人以上でなければなりません(331条5項)。
欠員が出たとき
取締役が欠けた場合や、法律・定款で定めた員数を欠くことになった場合があります。このとき、任期の満了または辞任により退任した取締役は、新たに選任された取締役が就任するまで取締役としての権利義務を持ち続けます(346条1項)。辞めたつもりでも仕事が続く、という状態です。
具体例
公開会社Xが、取締役の任期を定款で1年と定めることは可能です。2年を3年に伸ばすことはできません。非公開会社Yであれば、定款で10年まで伸ばすことができます。Xが任期途中でAを正当な理由なく解任すれば、Aは残任期間の報酬相当額などの損害賠償を請求できます。
取締役の任期
ポイント整理
- ・株主総会の決議によって選任されること(329条1項)
- ・法人でないこと(331条1項1号)
- ・取締役会設置会社では3人以上いること(331条5項)
効果
- ・取締役会非設置会社では各取締役が業務を執行する(348条1項)
- ・任期は原則2年。定款または株主総会の決議で短縮できる(332条1項)
- ・非公開会社は定款で10年まで伸長できる(332条2項)
- ・正当な理由なく解任された取締役は損害賠償を請求できる(339条2項)
- ・欠員のときは退任した取締役が権利義務を持ち続ける(346条1項)
条文(会社法329条・331条・332条・348条)
会社法332条:取締役の任期は、選任後二年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までとする。ただし、定款又は株主総会の決議によって、その任期を短縮することを妨げない。2 前項の規定は、公開会社でない株式会社において、定款によって、同項の任期を選任後十年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時まで伸長することを妨げない。
重要メモ
- ・公開会社でも任期の短縮はできることに注意(332条1項ただし書)
- ・任期を10年まで伸ばせるのは非公開会社だけ(332条2項)
- ・取締役が株主でなければならない旨の定款は非公開会社でのみ有効(331条2項)
- ・取締役会設置会社では取締役は3人以上(331条5項)
- ・正当な理由のない解任には損害賠償の請求ができる(339条2項)
取締役会
会社法362条・368条・369条簡単にいうと
取締役会は、重要事項を決め、代表取締役を選び、その仕事ぶりを見張る機関です。
取締役会は、すべての取締役で組織される会議体です(会社法362条1項)。行う職務は3つで、業務執行の決定、取締役の職務の執行の監督、代表取締役の選定および解職です(同条2項)。取締役会は取締役の中から代表取締役を選定しなければなりません(同条3項)。
取締役に委任できない事項
取締役会は、重要な業務執行の決定を取締役に委任することができません(362条4項)。条文が挙げているのは7つです。まず、重要な財産の処分および譲受け、多額の借財、支配人その他の重要な使用人の選任および解任があります。次に、支店その他の重要な組織の設置・変更・廃止と、社債を引き受ける者の募集に関する重要な事項です。最後に、内部統制システムの整備と、定款の定めに基づく責任の免除が入ります。これらは必ず取締役会で決めなければならず、代表取締役に任せることはできません。
招集の手続
取締役会を招集する者は、取締役会の日の1週間前までに各取締役に通知を発します(368条1項)。監査役設置会社では各監査役にも通知が必要です。この1週間は定款で短縮できます。また、取締役(監査役設置会社では取締役と監査役)の全員の同意があれば、招集手続を経ずに開催できます(368条2項)。
決議の方法
決議は、議決に加わることができる取締役の過半数が出席し、その過半数で行います(369条1項)。株主総会と違って代理人による議決権行使はできません。取締役は個人の資質を見込んで選ばれているからです。決議について特別の利害関係を有する取締役は、議決に加わることができません(369条2項)。株主総会では特別利害関係人も議決権を行使できるのと対照的です。
議事録と賛成の推定
議事録を作成し、出席した取締役および監査役が署名または記名押印します(369条3項)。決議に参加した取締役で議事録に異議をとどめない者は、その決議に賛成したものと推定されます(369条5項)。黙っていれば反対したことにはなりません。
代表取締役の報告義務
代表取締役などの業務を執行する取締役は、3か月に1回以上、自己の職務の執行の状況を取締役会に報告しなければなりません(363条2項)。監督機能を働かせるための仕組みです。
具体例
会社Xの取締役会で、工場用地の売却という重要な財産の処分を決める場面です。代表取締役Aに判断を任せることはできず、取締役会で決議しなければなりません。この売却の相手方がAの個人会社であるときは、Aは特別の利害関係を有するので議決に加われません。

取締役会の構成と権限
ポイント整理
- ・すべての取締役で組織されること(362条1項)
- ・議決に加わることができる取締役の過半数の出席があること(369条1項)
- ・招集は1週間前までに各取締役へ通知すること(368条1項)
効果
- ・重要な業務執行の決定を取締役に委任できない(362条4項)
- ・特別の利害関係を有する取締役は議決に加われない(369条2項)
- ・代理人による議決権行使は認められない
- ・議事録に異議をとどめない取締役は賛成したものと推定される(369条5項)
- ・業務執行取締役は3か月に1回以上、職務の状況を報告する(363条2項)
条文(会社法362条・368条・369条)
会社法362条4項:取締役会は、次に掲げる事項その他の重要な業務執行の決定を取締役に委任することができない。一 重要な財産の処分及び譲受け 二 多額の借財 三 支配人その他の重要な使用人の選任及び解任 四 支店その他の重要な組織の設置、変更及び廃止
重要メモ
- ・重要な財産の処分や多額の借財は取締役に委任できないことがポイント(362条4項)
- ・特別利害関係取締役は議決に加われない(369条2項)。株主総会とは扱いが違う
- ・取締役会では代理人による議決権行使ができない
- ・招集通知は1週間前まで。全員の同意で省略できる(368条)
- ・業務執行取締役は3か月に1回以上、取締役会に報告する(363条2項)
特別取締役による議決
会社法373条簡単にいうと
取締役が多い会社で、毎回全員を集めるのは大変です。3人以上を選んでおいて、2つの事項だけ任せられます。
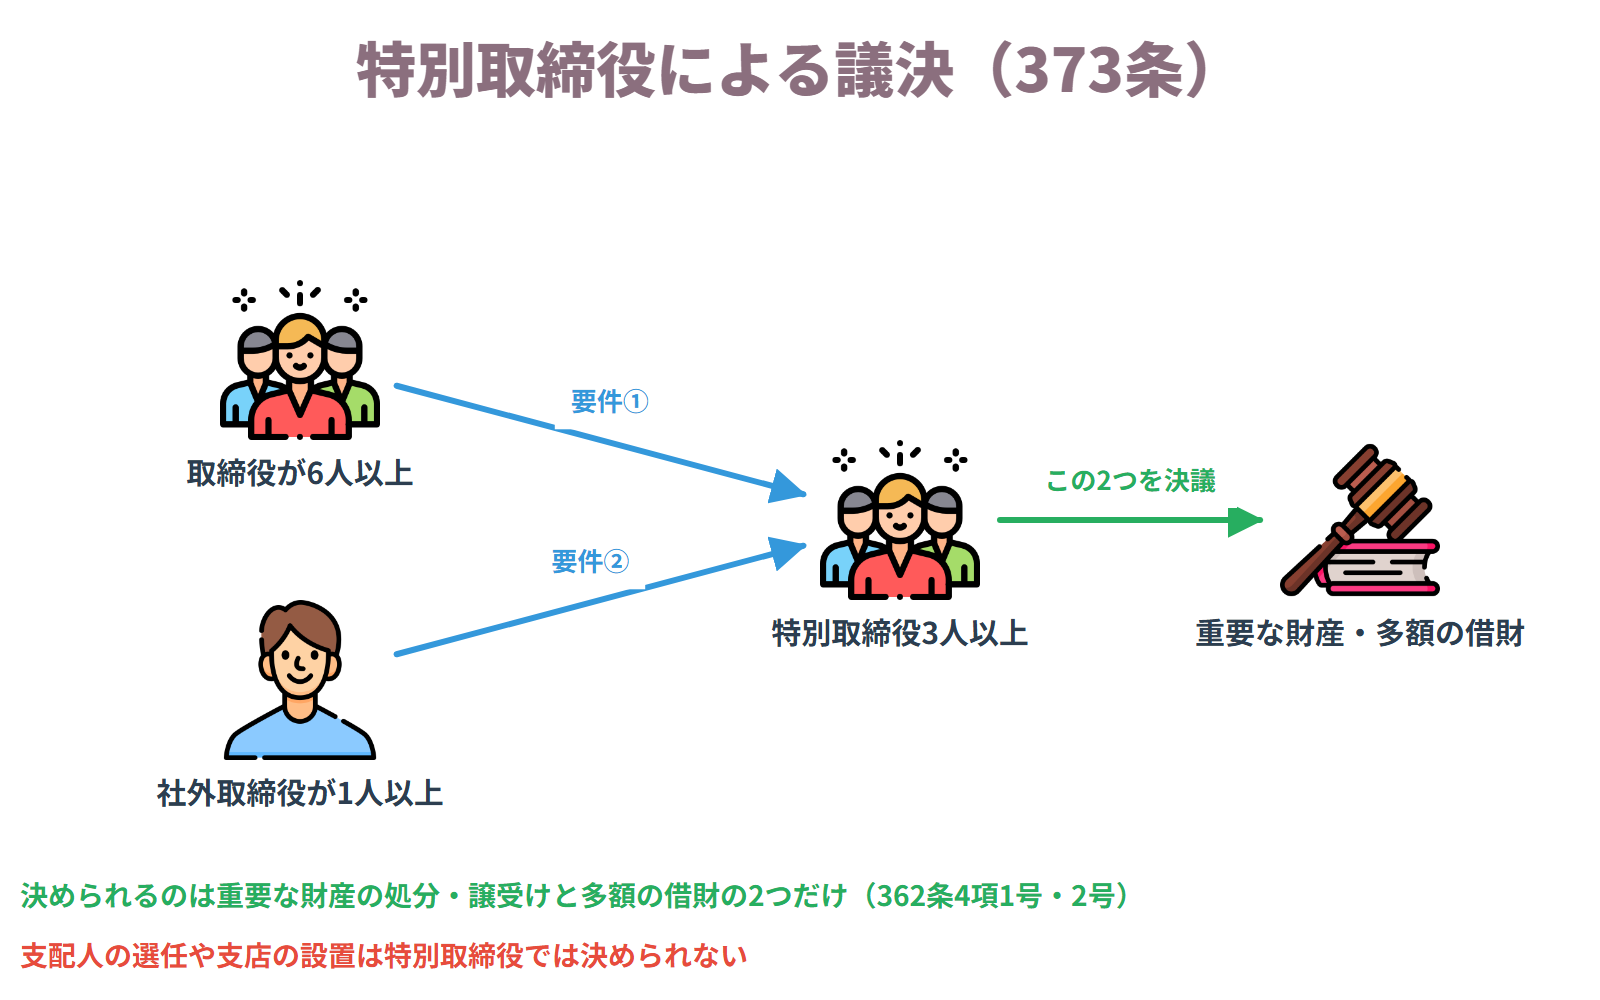
重要な財産の処分および譲受けと多額の借財は、取締役に委任できず取締役会で決めなければなりません(会社法362条4項1号・2号)。しかし取締役の数が多い会社では、そのたびに全員を集めるのは容易ではありません。そこで、あらかじめ選んでおいた特別取締役だけで決議できる仕組みが設けられました(373条1項)。
使える会社の条件
この制度を使えるのは、取締役会設置会社(指名委員会等設置会社を除く)で、次の2つをどちらも満たす場合です。取締役の数が6人以上であること(373条1項1号)、取締役のうち1人以上が社外取締役であること(同項2号)です。社外取締役が1人以上いれば足り、特別取締役の中に社外取締役がいることまでは求められていません。
特別取締役の人数と決議
特別取締役はあらかじめ3人以上を選定します。決議は、特別取締役のうち議決に加わることができる者の過半数が出席し、その過半数で行います(373条1項)。この定めがある場合、特別取締役以外の取締役はこれらの事項を決める取締役会に出席する必要がありません(373条2項)。決議の内容は、特別取締役の互選で定められた者が遅滞なく他の取締役に報告します(373条3項)。
決められるのは2つだけ
特別取締役が決められるのは、重要な財産の処分および譲受けと多額の借財の2つに限られます。支配人の選任や支店の設置といった362条4項の他の事項は含まれません。ここを広げた選択肢が出たら誤りです。機動的に判断する必要が高い取引に限って、簡易な決議を認めたという趣旨です。
具体例
取締役が8人いて、うち1人が社外取締役である会社Xが、特別取締役としてA・B・Cの3人を選定しました。工場を売却するかどうかは、A・B・Cのうち2人が出席し2人が賛成すれば決議できます。一方、支配人を選ぶには通常どおり取締役会全体の決議が必要です。
特別取締役による議決
ポイント整理
- ・取締役会設置会社であること(指名委員会等設置会社を除く)
- ・取締役の数が6人以上であること(373条1項1号)
- ・取締役のうち1人以上が社外取締役であること(373条1項2号)
- ・あらかじめ3人以上の特別取締役を選定すること(373条1項)
効果
- ・重要な財産の処分・譲受けと多額の借財を特別取締役だけで決議できる(373条1項)
- ・特別取締役以外の取締役はその取締役会に出席しなくてよい(373条2項)
- ・決議の内容は遅滞なく他の取締役に報告される(373条3項)
条文(会社法373条)
会社法373条1項:取締役会設置会社(指名委員会等設置会社を除く。)が次に掲げる要件のいずれにも該当する場合には、取締役会は、第三百六十二条第四項第一号及び第二号に掲げる事項についての取締役会の決議については、あらかじめ選定した三人以上の取締役(特別取締役)のうち、議決に加わることができるものの過半数が出席し、その過半数をもって行うことができる旨を定めることができる。一 取締役の数が六人以上であること。二 取締役のうち一人以上が社外取締役であること。
重要メモ
- ・決められるのは重要な財産の処分・譲受けと多額の借財の2つだけである点がポイント
- ・要件は取締役6人以上かつ社外取締役1人以上(373条1項)
- ・特別取締役は3人以上を選定する
- ・支配人の選任や支店の設置は特別取締役では決められない
- ・指名委員会等設置会社ではこの制度を使えない
代表取締役
会社法349条・362条簡単にいうと
会社を代表して契約を結ぶ人です。取締役をやめれば代表取締役でもなくなりますが、その逆は成り立ちません。
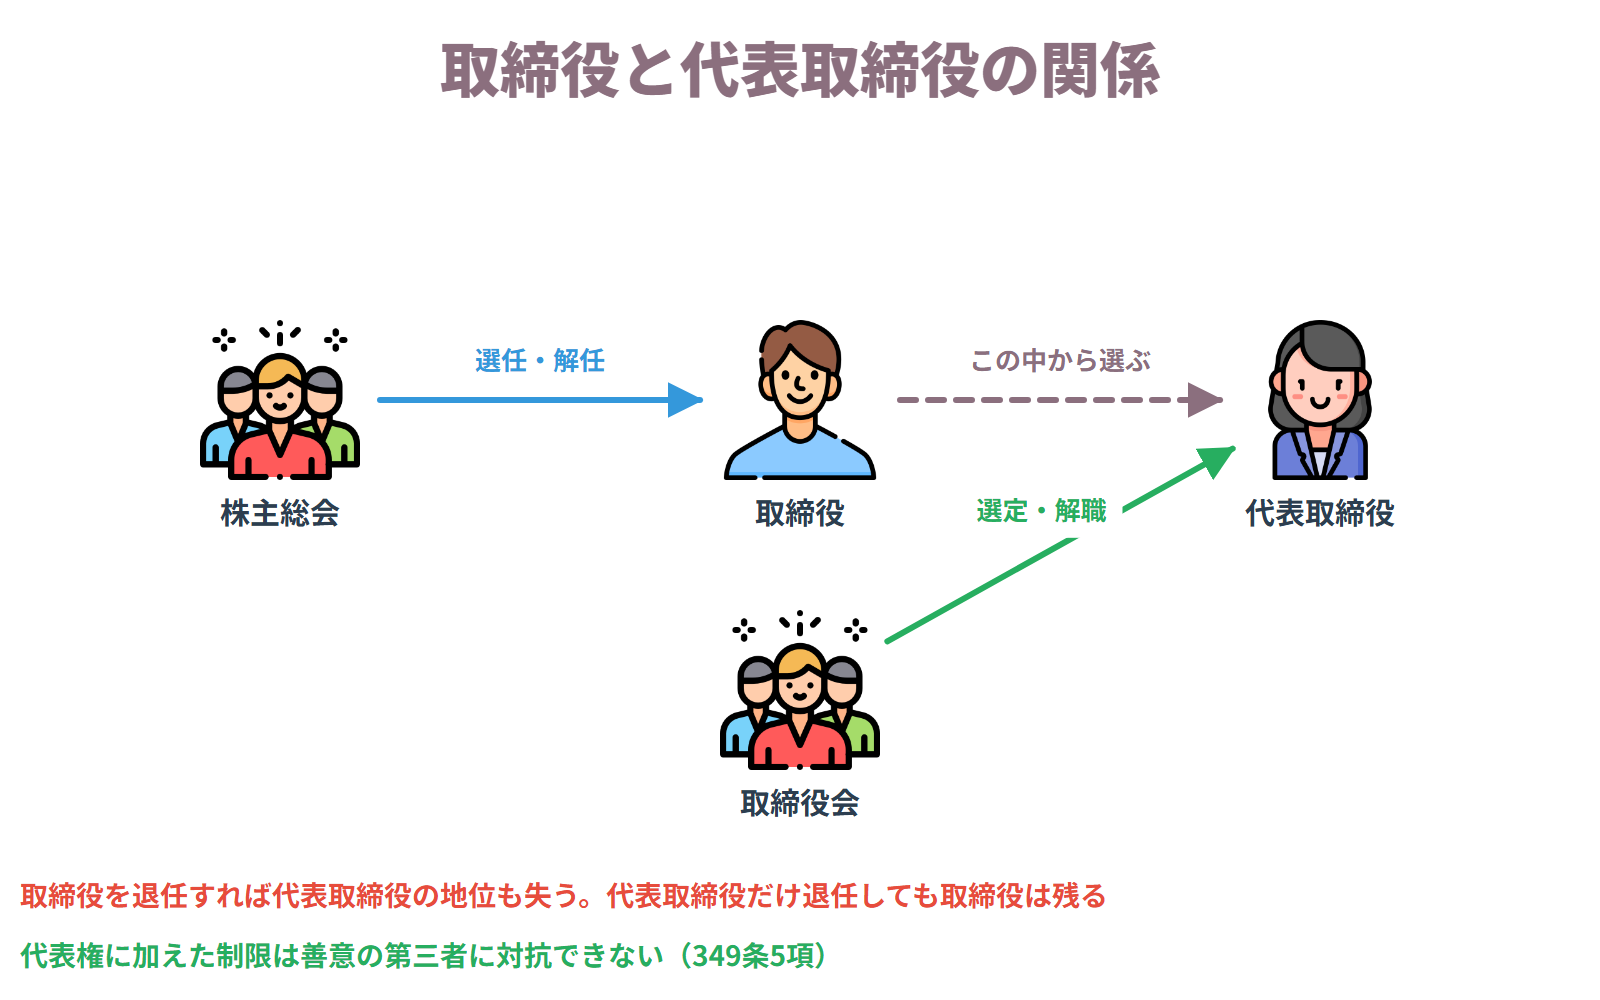
代表取締役は、会社の業務に関する一切の裁判上または裁判外の行為をする権限を持ちます(会社法349条4項)。対外的に会社を代表し、対内的には業務を執行する立場です(363条1項1号)。この権限に加えた制限は、善意の第三者に対抗することができません(349条5項)。支配人の代理権の制限と同じ考え方です。
選ばれ方
取締役会を置かない会社では、取締役が各自会社を代表するのが原則です(349条1項本文・2項)。代表取締役を定めることもでき、その場合は定款、定款の定めに基づく取締役の互選、または株主総会の決議で取締役の中から定めます(349条3項)。これに対し取締役会設置会社では、取締役会が取締役の中から代表取締役を選定しなければなりません(362条3項・同条2項3号)。
解職はいつでもできる
取締役会は代表取締役の選定と解職を職務としています(362条2項3号)。つまり取締役会の決議によっていつでも代表取締役を解職できます。解職されても取締役としての地位は残るので、平取締役として会社にとどまります。
地位の関係を取り違えない
代表取締役は取締役であることが前提なので、取締役を退任すれば当然に代表取締役の地位も失います。ところが逆は成り立ちません。代表取締役を退任しても、取締役としての地位は当然には失われません。この一方通行の関係が出題の定番です。取締役という土台の上に代表取締役が乗っている、とイメージすると取り違えません。
具体例
取締役会設置会社Xで、取締役A・B・Cのうち取締役会がAを代表取締役に選定しました。取締役会の決議でAを代表取締役から解職しても、Aは取締役のままです。逆に、Aが株主総会で取締役を解任されれば、代表取締役の地位も同時に失います。
取締役と代表取締役の関係
ポイント整理
- ・取締役であること
- ・取締役会設置会社では取締役会の決議で選定されること(362条3項)
- ・取締役会非設置会社では定款・取締役の互選・株主総会の決議によること(349条3項)
効果
- ・会社の業務に関する一切の裁判上・裁判外の行為をする権限を持つ(349条4項)
- ・権限に加えた制限は善意の第三者に対抗できない(349条5項)
- ・取締役会はいつでも代表取締役を解職できる(362条2項3号)
- ・取締役を退任すれば当然に代表取締役でなくなる
- ・代表取締役を退任しても取締役の地位は当然には失わない
条文(会社法349条・362条)
会社法349条4項:代表取締役は、株式会社の業務に関する一切の裁判上又は裁判外の行為をする権限を有する。5 前項の権限に加えた制限は、善意の第三者に対抗することができない。
重要メモ
- ・取締役を退任すれば代表取締役でなくなるが、逆は成り立たない点がポイント
- ・代表権に加えた制限は善意の第三者に対抗できない(349条5項)
- ・取締役会設置会社では取締役会が選定・解職する(362条2項3号・3項)
- ・取締役会非設置会社では取締役が各自代表するのが原則(349条2項)
- ・取締役会はいつでも代表取締役を解職できる
競業取引と利益相反取引
会社法356条・365条・423条・424条・428条簡単にいうと
取締役が会社と競合する商売をしたり、会社と取引をしたりするときは、事前の承認が要ります。
取締役は会社のために働く立場にあるので、自分の利益と会社の利益がぶつかる場面には歯止めがかけられています。会社法356条1項が定めるのは3つです。1号が競業取引、2号が直接取引、3号が間接取引で、2号と3号を合わせて利益相反取引と呼びます。
承認と報告
いずれの場合も、取引をしようとする取締役は重要な事実を開示して承認を受けなければなりません。承認機関は株主総会ですが、取締役会設置会社では取締役会になります(365条1項)。承認は事前に受ける必要があります。さらに取締役会設置会社では、取引をしたあと遅滞なくその重要な事実を取締役会に報告しなければなりません(365条2項)。取締役会を置かない会社にはこの事後報告の義務がありません。
承認がない場合の効力が違う
競業取引は、承認を受けていなくても取引そのものは有効です。取引の相手方は会社と無関係であり、取引を無効にしても会社は救われないからです。これに対し利益相反取引のうち直接取引は、承認がなければ会社との関係で無効になります。取引の相手方が取締役自身なので、無効にしても不都合がないという違いです。
損害賠償と推定規定
承認を受けていても、会社に損害を与えれば任務懈怠として損害賠償責任を負います(423条1項)。競業取引を承認なしに行ったときは、その取引によって取締役または第三者が得た利益の額が会社の損害額と推定されます(423条2項)。利益相反取引によって会社に損害が生じたときは、取引をした取締役、取引を決定した取締役、承認の決議に賛成した取締役は任務を怠ったものと推定されます(423条3項)。
免除のしかたが違う
423条1項の責任は、総株主の同意があれば全部免除できます(424条)。また、善意で重大な過失がないときは株主総会の特別決議などで一部免除もできます(425条)。ところが、自己のためにした直接取引をした取締役については、一部免除の規定が適用されません(428条2項)。しかも、責めに帰することができない事由によることを理由に責任を免れることもできません(428条1項)。実質的な無過失責任です。
具体例
家具メーカーXの取締役Aが、個人としてBに家具を売る場面は競業取引です。事前に取締役会の承認が要り、取引後は遅滞なく報告します。承認を受けずに行っても売買は有効ですが、Aが得た利益の額がXの損害額と推定されます。Aが自分の所有する土地をXに売る場面は直接取引で、承認がなければXとの関係で無効になります。

競業取引と利益相反取引
ポイント整理
- ・取締役が会社の事業の部類に属する取引をしようとすること(競業取引・356条1項1号)
- ・取締役が自己または第三者のために会社と取引をしようとすること(直接取引・同項2号)
- ・会社が取締役の債務を保証するなど利益が相反する取引をしようとすること(間接取引・同項3号)
- ・重要な事実を開示して事前に承認を受けること(356条1項・365条1項)
効果
- ・競業取引は承認がなくても取引自体は有効
- ・直接取引は承認がなければ会社との関係で無効
- ・承認なしの競業取引は得た利益の額が損害額と推定される(423条2項)
- ・利益相反取引で損害が生じると関与した取締役の任務懈怠が推定される(423条3項)
- ・自己のためにした直接取引は一部免除ができず、無過失でも免れない(428条)
条文(会社法356条・365条・423条・424条・428条)
会社法356条1項:取締役は、次に掲げる場合には、株主総会において、当該取引につき重要な事実を開示し、その承認を受けなければならない。一 取締役が自己又は第三者のために株式会社の事業の部類に属する取引をしようとするとき。二 取締役が自己又は第三者のために株式会社と取引をしようとするとき。三 株式会社が取締役の債務を保証することその他取締役以外の者との間において株式会社と当該取締役との利益が相反する取引をしようとするとき。
重要メモ
- ・競業取引は承認なしでも有効、直接取引は承認なしなら無効という違いがポイント
- ・承認機関は株主総会。取締役会設置会社では取締役会(365条1項)
- ・事後の報告義務があるのは取締役会設置会社だけ(365条2項)
- ・承認なしの競業取引では得た利益の額が損害額と推定される(423条2項)
- ・自己のためにした直接取引は一部免除ができない(428条2項)
取締役の第三者に対する責任
会社法429条1項簡単にいうと
取締役の仕事ぶりで損害を受けるのは会社だけではありません。取引先や債権者も対象になります。
役員等がその職務を行うについて悪意または重大な過失があったときは、これによって第三者に生じた損害を賠償する責任を負います(会社法429条1項)。ここでいう役員等には、取締役のほか会計参与、監査役、執行役、会計監査人が含まれます(423条1項かっこ書)。
軽い過失では責任を負わない
会社に対する任務懈怠責任(423条1項)は任務を怠ったことだけで成立しますが、第三者に対する責任には悪意または重大な過失が必要です。取締役は第三者と直接の契約関係にないことが多く、軽い過失まで拾うと責任が広がりすぎるからです。
直接損害と間接損害
第三者が受ける損害には2つの形があります。取締役の行為によって第三者が直接に損害を受ける場合が直接損害です。支払える見込みがないのに商品を仕入れて代金を払わない、といった場面が典型です。もう1つは、取締役の行為で会社に損害が生じ、その結果として会社財産が減って株主や債権者が回収できなくなる間接損害です。判例は、どちらの損害も429条1項の対象になるとしています。
法定の特別責任
この責任は、民法709条の不法行為とは別に会社法が特に定めたものと理解されています。会社の経営を任された者の影響力の大きさを考えて、第三者を保護するために置かれた規定です。そのため、不法行為の要件を満たさない場合でも429条1項による請求が認められる余地があります。
免除できない
会社に対する責任は総株主の同意で免除できますが(424条)、第三者に対する責任は株主全員が許しても消えません。損害を受けたのは第三者であり、許すかどうかを決められるのはその第三者だからです。設立時の第三者責任(53条2項)とまったく同じ理屈なので、あわせて覚えると効率がよくなります。
具体例
会社Xの取締役Aが、支払える見込みがないと知りながら取引先Bから大量の商品を仕入れ、Xが代金を払えなくなったとします。Aには悪意があるので、BはAに対して直接損害の賠償を請求できます。Xの株主全員がAを許していても、Bの請求は妨げられません。
ポイント整理
- ・役員等がその職務を行うについて悪意または重大な過失があったこと(429条1項)
- ・それによって第三者に損害が生じたこと
効果
- ・役員等は第三者に対して損害賠償責任を負う(429条1項)
- ・直接損害も間接損害も対象になる
- ・総株主の同意があっても免除できない
- ・軽い過失にとどまるときは責任を負わない
条文(会社法429条1項)
会社法429条1項:役員等がその職務を行うについて悪意又は重大な過失があったときは、当該役員等は、これによって第三者に生じた損害を賠償する責任を負う。
重要メモ
- ・成立には悪意または重大な過失が必要であることがポイント(429条1項)
- ・総株主の同意があっても免除できない
- ・直接損害と間接損害のどちらも対象になる
- ・会社に対する任務懈怠責任(423条1項)は総株主の同意で免除できる(424条)
- ・対象は取締役に限らず会計参与・監査役・執行役・会計監査人も含む
監査役
会社法329条・335条・336条・339条・381条・390条簡単にいうと
取締役がきちんと仕事をしているかを、株主に代わって見張る役です。任期4年は短くできません。
監査役は、取締役の職務の執行を監査する機関です(会社法381条1項)。監査報告を作成し、いつでも取締役や使用人に事業の報告を求め、会社の業務および財産の状況を調査することができます(同条2項)。子会社に対して報告を求めたり調査したりすることもできます(同条3項)。
選任・解任と任期
選任は株主総会の普通決議によります(329条1項)。解任も株主総会の決議でできますが、監査役の解任は特別決議です(339条1項・309条2項7号)。取締役の解任が普通決議であるのと比べて重くなっているのは、監査される側が簡単に監査役を切れてしまっては監査にならないからです。任期は選任後4年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までで(336条1項)、取締役と違って短縮できません。非公開会社では定款で10年まで伸ばせます(336条2項)。
資格と兼任の禁止
監査役が株主でなければならない旨の定款の定めは、公開会社では認められません(335条1項・331条2項)。また監査役は、その会社や子会社の取締役・支配人その他の使用人、子会社の会計参与や執行役を兼ねることができません(335条2項)。自分で執行して自分で監査するのでは意味がないからです。
監査役会
監査役会はすべての監査役で組織され、監査報告の作成、常勤監査役の選定および解職、監査の方針などの決定を行います(390条1項・2項)。監査役会設置会社では監査役は3人以上で、そのうち半数以上は社外監査役でなければなりません(335条3項)。公開会社である大会社は監査役会を置かなければならないので(328条1項)、この人数要件が働きます。
会計参与との違い
会計参与は、取締役と共同して計算書類などを作成する機関です(374条1項)。作る側に立つ会計参与と、できあがったものを監査する監査役とは役割が逆になります。
具体例
公開会社Xが監査役Aを選任しました。任期は4年で、定款で2年に縮めることはできません。XがAを任期途中で解任するには株主総会の特別決議が必要です。取締役Bを解任するだけなら普通決議で足ります。

監査役の選任・解任・任期
ポイント整理
- ・株主総会の普通決議によって選任されること(329条1項)
- ・会社や子会社の取締役・使用人等を兼ねていないこと(335条2項)
- ・監査役会設置会社では3人以上で半数以上が社外監査役であること(335条3項)
効果
- ・取締役の職務の執行を監査し、監査報告を作成する(381条1項)
- ・任期は4年で短縮できない。非公開会社は定款で10年まで伸長できる(336条)
- ・解任には株主総会の特別決議が必要(339条1項・309条2項7号)
- ・監査役会は監査報告の作成や常勤監査役の選定などを行う(390条2項)
条文(会社法329条・335条・336条・339条・381条・390条)
会社法381条1項:監査役は、取締役の職務の執行を監査する。この場合において、監査役は、法務省令で定めるところにより、監査報告を作成しなければならない。/会社法336条1項:監査役の任期は、選任後四年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までとする。
重要メモ
- ・監査役の解任は特別決議である点がポイント(取締役の解任は普通決議)
- ・任期4年は短縮できない。取締役の2年が短縮できるのと違う(336条1項)
- ・非公開会社は定款で10年まで伸長できる(336条2項)
- ・監査役は会社や子会社の取締役・使用人を兼ねられない(335条2項)
- ・監査役会設置会社では3人以上かつ半数以上が社外監査役(335条3項)
会計監査人
会社法329条・337条・338条・396条簡単にいうと
計算書類が正しく作られているかを見る外部の専門家です。任期1年ですが、放っておけば自動で再任されます。
会計監査人は、株式会社の計算書類およびその附属明細書などを監査し、会計監査報告を作成する機関です(会社法396条1項)。監査役が業務全般を監査するのに対し、会計監査人が見るのは会計に関する部分だけです。
資格は公認会計士か監査法人
会計監査人は、公認会計士または監査法人でなければなりません(337条1項)。税理士や税理士法人は会計監査人になれません。変態設立事項について証明ができる専門家には税理士が含まれていた(33条10項3号)のと混同しやすいので、区別して覚えてください。会計監査人に選任された監査法人は、その社員の中から職務を行うべき者を選んで会社に通知します(337条2項)。
選任と任期の自動更新
選任は株主総会の普通決議によります(329条1項)。任期は選任後1年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までです(338条1項)。ただし、その定時株主総会で別段の決議がされなかったときは、再任されたものとみなされます(338条2項)。毎年わざわざ選び直さなくても続く仕組みで、ほかの役員にはない特徴です。
設置が必要な会社
公開会社である大会社は監査役会と会計監査人を置かなければなりません(328条1項)。非公開会社である大会社も会計監査人を置かなければなりません(328条2項)。つまり大会社であれば公開・非公開を問わず会計監査人が必要です。監査等委員会設置会社と指名委員会等設置会社も会計監査人を置かなければなりません(327条5項)。
役員等の選任・解任のまとめ
選任はいずれも株主総会の普通決議ですが、解任の要件と任期に差があります。取締役は解任も普通決議で任期2年、監査役は解任が特別決議で任期4年、会計監査人は解任も普通決議で任期1年です。会計参与は取締役と同じく普通決議で任期2年、資格は公認会計士・監査法人・税理士・税理士法人です。
具体例
資本金6億円の非公開会社Xは大会社にあたるので、会計監査人を置かなければなりません(328条2項)。監査法人Yを選任した場合、任期は1年ですが、定時株主総会で何も決議しなければ自動的に再任されます。Xが顧問税理士を会計監査人にすることはできません。

会計監査人の選任・任期・資格
ポイント整理
- ・公認会計士または監査法人であること(337条1項)
- ・株主総会の普通決議によって選任されること(329条1項)
効果
- ・計算書類等を監査し会計監査報告を作成する(396条1項)
- ・任期は1年。定時株主総会で別段の決議がなければ再任とみなされる(338条2項)
- ・大会社は公開・非公開を問わず会計監査人を置く(328条1項・2項)
- ・税理士・税理士法人は会計監査人になれない
条文(会社法329条・337条・338条・396条)
会社法338条:会計監査人の任期は、選任後一年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までとする。2 会計監査人は、前項の定時株主総会において別段の決議がされなかったときは、当該定時株主総会において再任されたものとみなす。
重要メモ
- ・会計監査人になれるのは公認会計士と監査法人だけである点がポイント(337条1項)
- ・任期は1年だが別段の決議がなければ自動的に再任される(338条2項)
- ・大会社は公開・非公開を問わず会計監査人が必要(328条1項・2項)
- ・会計監査人が監査するのは会計に関する部分で、業務監査は行わない
- ・会計参与は税理士等もなれるが、取締役と共同で計算書類を作る側の機関(374条1項)
指名委員会等設置会社
会社法327条4項・400条・404条・418条・420条簡単にいうと
監査役を置かず、3つの委員会と執行役で経営と監督を分ける形です。社外取締役の力が強くなります。
指名委員会等設置会社は、指名委員会・監査委員会・報酬委員会の3つの委員会を置く株式会社です。監査役を置くことはできません(会社法327条4項)。経営の執行と、それを監督する機能をはっきり分けるためにつくられた形態です。
委員会の構成
各委員会は委員3人以上で組織されます(400条1項)。委員は取締役の中から取締役会の決議によって選定され(同条2項)、各委員会の委員の過半数は社外取締役でなければなりません(同条3項)。委員は複数の委員会を兼ねることができるので、取締役が3人いれば3つの委員会をつくることも理屈の上では可能です。
3つの委員会の役割
指名委員会は、株主総会に提出する取締役の選任および解任に関する議案の内容を決定します(404条1項)。監査委員会は、執行役等の職務の執行の監査と監査報告の作成、会計監査人の選任等に関する議案の内容の決定を行います(同条2項)。報酬委員会は、執行役等の個人別の報酬等の内容を決定します(同条3項)。人事・監査・報酬という、経営陣をコントロールする3つの手綱を社外取締役が中心となって握る仕組みです。
執行役と代表執行役
業務の執行は取締役ではなく執行役が行います(418条)。執行役は取締役会が選任し、取締役会は執行役の中から代表執行役を選定しなければなりません(420条1項)。執行役は取締役を兼ねることができますが、監査委員である取締役は執行役を兼ねることができません(400条4項)。監査する側が執行する側を兼ねては意味がないからです。
会計監査人は必置
指名委員会等設置会社は会計監査人を置かなければなりません(327条5項)。また取締役会も必置です(327条1項4号)。
具体例
会社Xが指名委員会等設置会社になりました。取締役A・B・C・D・Eのうち、社外取締役はC・D・Eです。各委員会は3人以上で過半数が社外取締役である必要があるため、たとえば指名委員会をA・C・Dで構成することができます。Xの日々の業務は執行役が行い、代表執行役が会社を代表します。

指名委員会等設置会社の機関構造
ポイント整理
- ・指名委員会・監査委員会・報酬委員会の3つを置くこと
- ・各委員会は委員3人以上で、過半数が社外取締役であること(400条1項・3項)
- ・取締役会と会計監査人を置くこと(327条1項4号・5項)
効果
- ・監査役を置くことができない(327条4項)
- ・業務の執行は執行役が行う(418条)
- ・取締役会が執行役の中から代表執行役を選定する(420条1項)
- ・監査委員は執行役や業務執行取締役を兼ねられない(400条4項)
条文(会社法327条4項・400条・404条・418条・420条)
会社法400条:指名委員会、監査委員会又は報酬委員会の各委員会は、委員三人以上で組織する。2 各委員会の委員は、取締役の中から、取締役会の決議によって選定する。3 各委員会の委員の過半数は、社外取締役でなければならない。
重要メモ
- ・監査役を置けないことがポイント(327条4項)
- ・各委員会は3人以上で過半数が社外取締役(400条1項・3項)
- ・委員は兼任できるので取締役3人でも3委員会をつくれる
- ・業務を執行するのは執行役。代表執行役は取締役会が選定する(418条・420条1項)
- ・監査委員は執行役や業務執行取締役を兼ねられない(400条4項)
監査等委員会設置会社
会社法329条2項・331条6項・332条・399条の2簡単にいうと
3つの委員会をそろえるのは重すぎる。そこで監査等委員会だけを置く形が用意されました。
指名委員会等設置会社は、人事と報酬まで社外取締役が握る形なので、日本の会社にはなかなか広がりませんでした。そこで、指名委員会と報酬委員会を置かず、監査等委員会だけを設ければよい形態がつくられました。これが監査等委員会設置会社です。
監査等委員会の構成
監査等委員会はすべての監査等委員で組織され、監査等委員は取締役でなければなりません(会社法399条の2第1項・2項)。監査等委員である取締役は3人以上で、その過半数は社外取締役でなければなりません(331条6項)。職務は、取締役の職務の執行の監査と監査報告の作成、会計監査人の選任等に関する議案の内容の決定などです(399条の2第3項)。
選任を区別して行う
監査等委員会設置会社では、取締役の選任は、監査等委員である取締役とそれ以外の取締役とを区別してしなければなりません(329条2項)。監査する側とされる側を、株主総会の段階から分けておくという設計です。監査等委員でない取締役が社外取締役である必要はありません。
任期の違い
監査等委員である取締役の任期は2年で、定款や株主総会の決議によって短縮することができません(332条1項ただし書の適用が除かれる・332条4項)。これに対し、監査等委員でない取締役の任期は1年です(332条3項)。監査する側の地位を安定させ、経営を担う側は毎年信任を問うという考え方です。
意見を述べる権限
監査等委員である取締役は、株主総会において自分たちの選任・解任・辞任について意見を述べることができます(342条の2第1項)。また監査等委員会が選定する監査等委員は、それ以外の取締役の選任・解任・辞任について監査等委員会の意見を述べることができます(同条4項)。指名委員会を置かない代わりに、人事について声を届ける道が用意されています。
監査役は置けない
監査等委員会設置会社も、監査役を置くことはできません(327条4項)。取締役会と会計監査人は必置です(327条1項3号・5項)。
具体例
会社Xが監査等委員会設置会社になり、取締役6人のうち3人を監査等委員としました。3人のうち2人が社外取締役であれば過半数の要件を満たします。株主総会では、監査等委員である取締役3人と、それ以外の取締役3人とを別々の議案として選任します。監査等委員以外の3人が社外取締役である必要はありません。

監査等委員会設置会社
ポイント整理
- ・監査等委員である取締役が3人以上で過半数が社外取締役であること(331条6項)
- ・取締役の選任を監査等委員とそれ以外に区別して行うこと(329条2項)
- ・取締役会と会計監査人を置くこと(327条1項3号・5項)
効果
- ・指名委員会と報酬委員会を置く必要がない
- ・監査役を置くことができない(327条4項)
- ・監査等委員である取締役の任期は2年で短縮できない(332条4項)
- ・監査等委員でない取締役の任期は1年(332条3項)
- ・監査等委員は人事について株主総会で意見を述べられる(342条の2)
条文(会社法329条2項・331条6項・332条・399条の2)
会社法331条6項:監査等委員会設置会社においては、監査等委員である取締役は、三人以上で、その過半数は、社外取締役でなければならない。/会社法329条2項:監査等委員会設置会社においては、前項の規定による取締役の選任は、監査等委員である取締役とそれ以外の取締役とを区別してしなければならない。
重要メモ
- ・置くのは監査等委員会だけで、指名委員会と報酬委員会は不要である点がポイント
- ・監査等委員である取締役は3人以上で過半数が社外取締役(331条6項)
- ・取締役の選任は監査等委員とそれ以外を区別して行う(329条2項)
- ・監査等委員である取締役の任期は2年で短縮できない(332条4項)
- ・監査等委員でない取締役は社外取締役でなくてよい
まとめ
独学でも合格をつかみ取れる!
判例解説・テキスト・解説動画・演習まですべて網羅!
予備校代の1/30で、独学の不安をまるごと解決できます
無料登録後、アカウントページからかんたんにプレミアムへ切り替えられるよ。音声解説・解説動画・過去問・AI記述採点まで全機能が使えるようになるの!
- 行政書士試験に出る判例のわかりやすく丁寧な解説を、動画と音声で無制限に見放題・聞き放題!プレミアム限定
- テキスト各テーマの解説動画が見放題!連続再生・科目別・ブックマーク再生でスキマ時間に効率よく学べます。プレミアム限定
- 過去問の年度別・肢別演習無制限!何度も解きなおせます。マイページで苦手管理もばっちり。プレミアム限定
- 科目別テキストPDFダウンロード可能!ダウンロード後は半永久的に利用可能で、印刷したりご自身の好きな使い方で合格に近づけます。プレミアム限定
- テキストのブックマーク管理で苦手分野・何度も確認したい部分を徹底管理可能!プレミアム限定
- 記述式問題をAIで添削採点可能!最適なフィードバックで自分だけの強み・弱みを把握できる。プレミアム限定
プレミアムプラン
¥7,800〜 / 対象年度の本試験まで(税抜)
自動更新なし
決済は Stripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。全世界で利用されているStripeの厳格な審査をクリアした決済サービスなので安心です。カード情報は当サービスに保存されません。

スマホアプリで、いつでもどこでも。行政書士合格を、スキマ時間で。
判例解説の音声再生・過去問演習・AI記述採点をスマホ1台に。通勤・休憩中に1問だけでも。独学でも仕事と両立しながら、合格を目指せます。
✓ Webでプレミアム登録済みの方は、アプリでも全機能をそのままご利用いただけます。
- 判例の動画・音声解説をながら学習
- テキストPDFダウンロードで、紙でもオフラインでも
- 過去問・記述式演習がいつでも
- 苦手ブックマーク管理で弱点を集中復習
無料ダウンロード・iOS対応