第3節 株式
第2章 会社法
 動画で学ぶ

 プレミアムで動画を見る
株式は、会社が資金を集めるために発行するものであり、同時に株主の地位そのものでもあります。この節では、まず株式と株主の基本を押さえ、会社が発行できる株式の種類を見ていきます。そこから導かれる公開会社と非公開会社の区別は、このあと学ぶ機関設計や募集株式の発行にまで影響する分かれ目です。後半では、株式を譲り渡すときのルールと、発行したあとに株式数を調整する3つの方法(併合・分割・無償割当て)を扱います。覚えることは多いのですが、順番に積み上げれば必ずつながります。

株式と株主の意義
会社法104条・105条
簡単にいうと
株式を持つと、その会社のオーナーの1人になります。手に入る権利は大きく2つに分かれます。
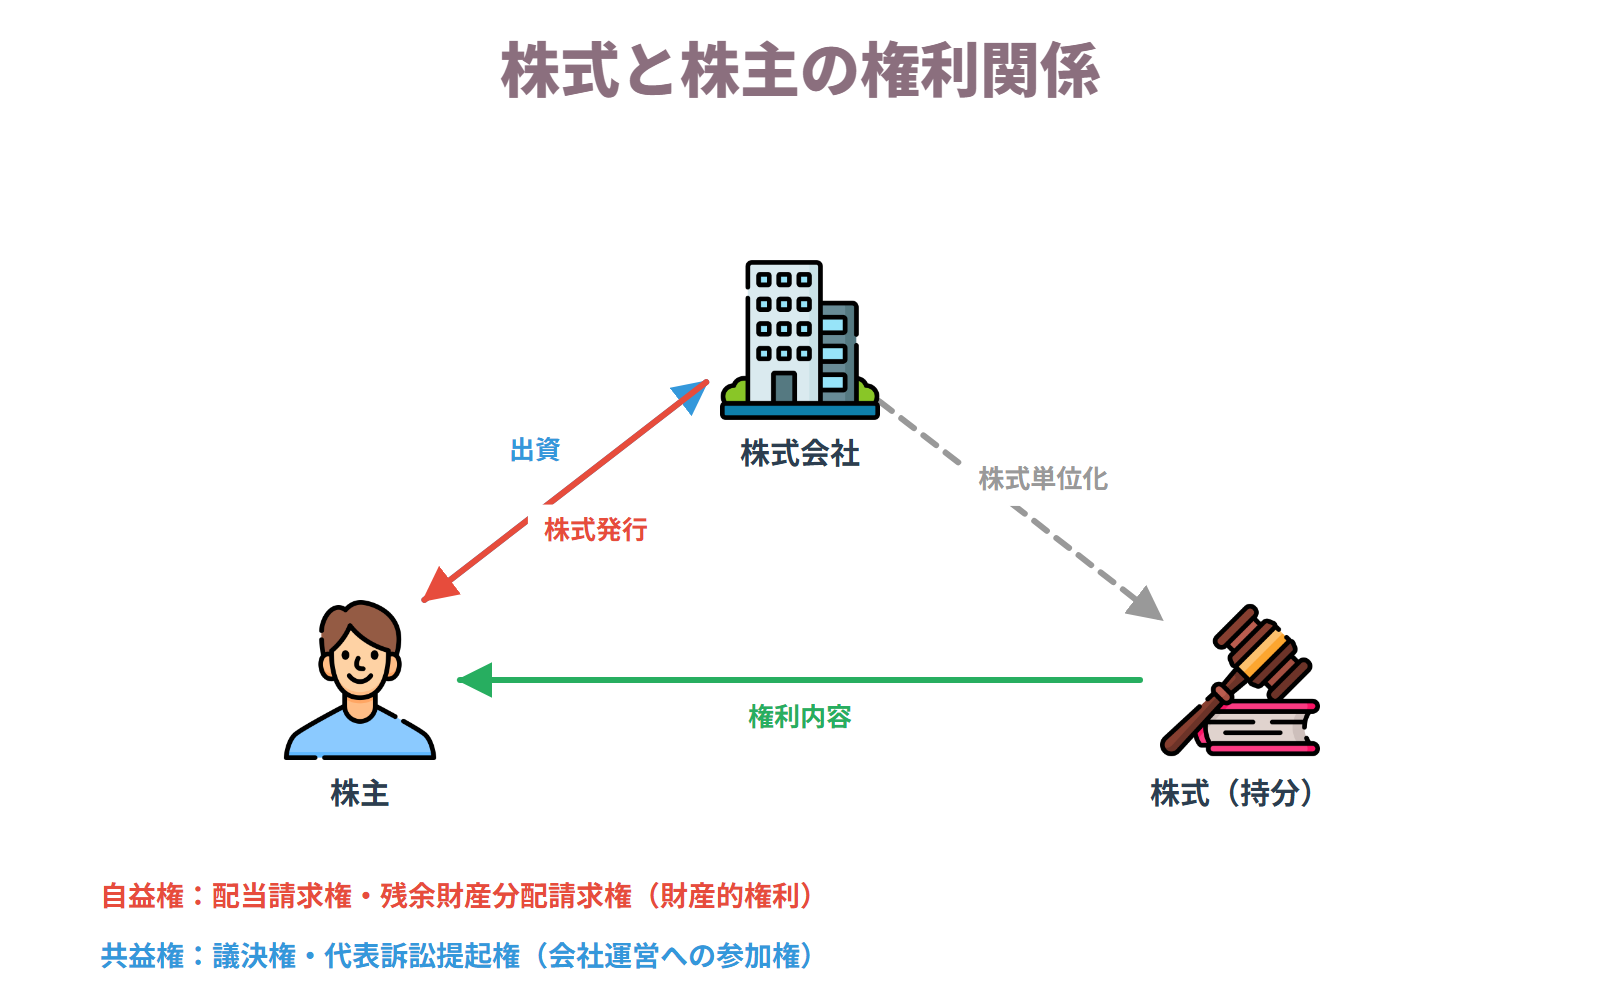
株式とは、会社が個人やほかの企業から資金を調達するために発行するものです。株式を持っている人を株主といい、その会社のオーナーの1人として扱われます。株式は株主としての地位を細かく分けて均一にした単位なので、たくさん持っている人ほど会社に対する取り分と発言力が大きくなります。
自益権と共益権
株主が持つ権利は、大きく2つに分かれます。自益権は株主自身の経済的な利益に関する権利で、剰余金の配当を受ける権利(105条1項1号)と残余財産の分配を受ける権利(同項2号)が中心です。共益権は会社の経営に関わる権利で、株主総会における議決権(同項3号)がその代表です。議決権は原則として1株につき1個与えられます(308条1項)。この2つの権利をすべて与えないとする定款の定めは効力を持ちません(105条2項)。
単独株主権と少数株主権
別の切り口として、1株でも持っていれば行使できる単独株主権と、一定の株式数や議決権割合を持つ株主だけが行使できる少数株主権という分け方もあります。議決権や配当請求権は単独株主権ですが、株主総会の招集請求権のように会社を動かす力の強い権利には、一定の持株要件が付いています。
株券は原則として発行されない
以前は株券を発行するのが当たり前でしたが、現在は逆になっています。株券を発行するのは、定款でその旨を定めた会社だけです(214条)。株券が手元にないから株主でない、ということにはなりません。
具体例
株式会社XにAが10万円、Bが100万円を出資し、それぞれ10株と100株の割当てを受けました。配当が1株あたり1,000円と決まれば、Aは1万円、Bは10万円を受け取ります。株主総会でもBはAの10倍の議決権を持ちます。
株式と株主の権利関係
ポイント整理
- ・株式を有効に取得していること(出資または譲受け)
- ・会社に対して権利を行使するには株主名簿の名義書換が必要(130条1項)
効果
- ・剰余金の配当を受ける権利を持つ(105条1項1号)
- ・残余財産の分配を受ける権利を持つ(105条1項2号)
- ・株主総会における議決権を持つ(105条1項3号)
- ・議決権は原則として1株につき1個(308条1項)
条文(会社法104条・105条)
会社法105条1項:株主は、その有する株式につき次に掲げる権利その他この法律の規定により認められた権利を有する。一 剰余金の配当を受ける権利 二 残余財産の分配を受ける権利 三 株主総会における議決権

重要メモ
- ・株主の権利は自益権と共益権に分かれることがポイント
- ・自益権の代表は剰余金配当請求権と残余財産分配請求権(105条1項1号・2号)
- ・共益権の代表は株主総会における議決権(105条1項3号)
- ・自益権の2つをすべて奪う定款の定めは効力を持たない(105条2項)
- ・株券は原則として発行されず、定款で定めた会社だけが発行する(214条)

株主平等原則
会社法109条簡単にいうと
同じ株数の株主は同じ扱いを受けます。ただし「頭数で平等」ではありません。
株式会社は、株主を、その有する株式の内容および数に応じて平等に取り扱わなければなりません(会社法109条1項)。これを株主平等原則といいます。
平等の意味は持株数に比例すること
ここでいう平等は、株主全員を頭数で同じに扱うという意味ではありません。持っている株式の数に比例して扱うという意味です。Aが100株、Bが10株を持っているとき、Aに10倍の配当をするのは平等原則に反しません。反対に、同じ100株を持つ2人のうち一方だけを優遇すれば違反になります。
種類が違えば扱いが違ってよい
会社は内容の異なる種類の株式を発行できます(108条1項)。配当を優先する種類の株式と普通株式とで配当額が違っても、それは種類株式という制度が認めた扱いなので平等原則には反しません。平等が求められるのは、同じ内容・同じ数の株式を持つ株主どうしの間です。
非公開会社の例外
非公開会社では、剰余金の配当、残余財産の分配、株主総会における議決権について、株主ごとに異なる取扱いをする旨を定款で定めることができます(109条2項)。人と人とのつながりで成り立っている会社の実態に合わせた例外です。ただし、この定款の定めを設ける変更には、総株主の半数以上であって総株主の議決権の4分の3以上という重い決議が必要になります(309条4項)。
違反したらどうなるか
株主平等原則に反する定款の定め、株主総会の決議、取締役会の決議はいずれも無効になります。特定の株主だけを利益供与で優遇するような行為も、この原則の趣旨に照らして許されません。
具体例
株式会社Xが定款で「創業家の株主には他の株主の2倍の配当をする」と定めたとします。公開会社であればこの定めは株主平等原則に反して無効です。これが「A種株式の株主には普通株式より先に配当する」という種類株式の設定であれば、108条1項1号が認めた扱いなので有効になります。
ポイント整理
- ・株主としての資格に基づく法律関係であること
- ・同じ内容・同じ数の株式を有する株主どうしの間であること
効果
- ・同一種類・同一数の株式を持つ株主は同じ取扱いを受ける(109条1項)
- ・原則に反する定款の定めや決議は無効となる
- ・非公開会社では株主ごとに異なる取扱いを定款で定められる(109条2項)
条文(会社法109条)
会社法109条:株式会社は、株主を、その有する株式の内容及び数に応じて、平等に取り扱わなければならない。2 前項の規定にかかわらず、公開会社でない株式会社は、第百五条第一項各号に掲げる権利に関する事項について、株主ごとに異なる取扱いを行う旨を定款で定めることができる。
重要メモ
- ・平等とは持株数に比例した平等であることがポイント
- ・種類の異なる株式の間で扱いが違っても違反にならない(108条1項)
- ・非公開会社は株主ごとに異なる取扱いを定款で定められる(109条2項)
- ・その定款変更には総株主の半数以上かつ議決権の4分の3以上が必要(309条4項)
- ・違反する定款の定めや決議は無効になる
株主名簿と株式の譲渡対抗要件
会社法121条・128条・130条簡単にいうと
株を買っても、名簿を書き換えないと会社は株主として扱ってくれません。
株主名簿は、株主の氏名または名称、住所、保有株式数などを記録した会社の帳簿です(会社法121条)。株式を譲り受けた人が「自分が株主です」と会社に主張するには、この名簿の名義を書き換える必要があります。
株券を発行しない会社の場合
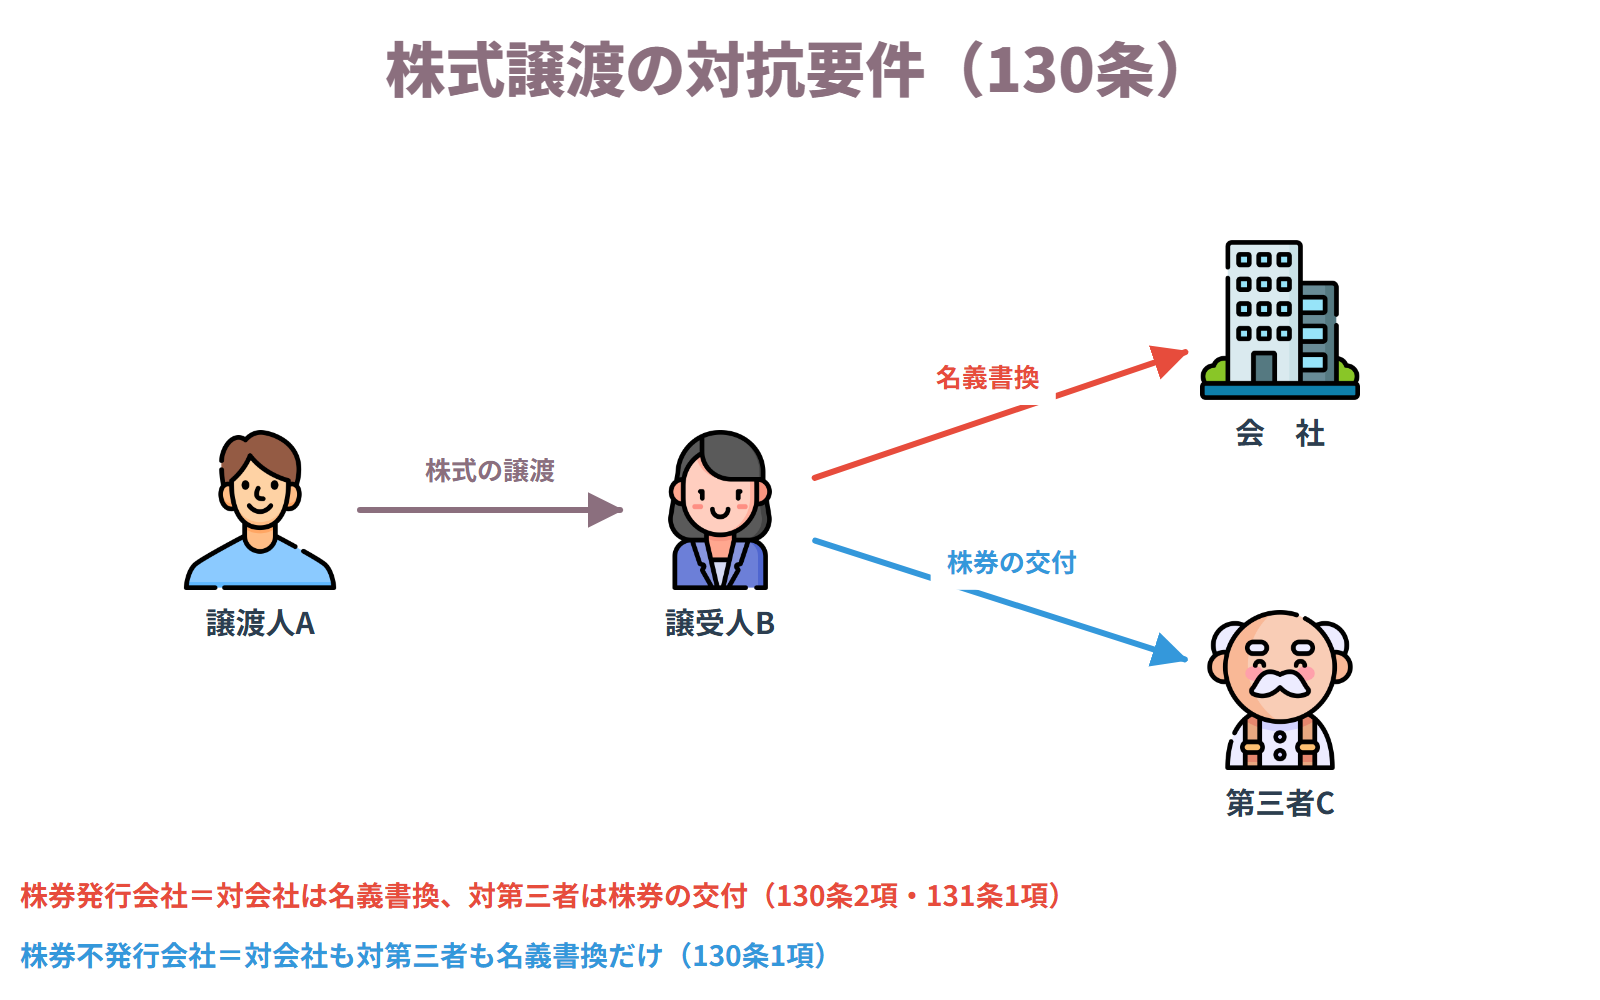
現在は株券を発行しないのが原則です(214条参照)。株券不発行会社では、株式の譲渡は当事者の意思表示だけで効力が生じます。そして、会社に対しても第三者に対しても、対抗要件は株主名簿の名義書換です(130条1項)。名簿を書き換えないかぎり、会社にも第三者にも取得を主張できません。
株券を発行する会社の場合
定款で定めて株券を発行している会社では、株式の譲渡は株券の交付がなければ効力を生じません(128条1項)。第三者に対する関係では株券の交付が対抗要件になり、株券を持っている人はその株式についての権利を持つものと推定されます(131条1項)。会社に対する対抗要件だけは、やはり株主名簿の名義書換です(130条2項)。
どこで間違えるか
出題で狙われるのは、株券発行会社における第三者との関係です。「株券発行会社では名義書換をしなければ会社にも第三者にも対抗できない」という選択肢は誤りです。130条2項が、株券発行会社については「株式会社その他の第三者」を「株式会社」と読み替えると定めているからです。会社に対しては名義書換、第三者に対しては株券、と切り分けてください。
名義書換が済んでいないとき
名義書換をしていない譲受人は、会社に対して自分が株主だと主張できません。会社は名簿上の株主に配当を支払えば足ります。もっとも130条は会社の便宜のための規定なので、会社の側から真の株主を株主として扱うことは認められています。
具体例
株券不発行会社の株式をAがBから譲り受けたのに名義書換をしていないとします。Aは会社に配当を請求できず、会社は名簿上の株主Bに支払えば足ります。これが株券発行会社であれば、Aは株券を持っているのでほかの譲受人Cには対抗できますが、会社に配当を求めるにはやはり名義書換が要ります。
株式譲渡の対抗要件
ポイント整理
- ・有効な株式の譲渡があること
- ・株券発行会社では株券の交付があること(128条1項)
- ・会社に対抗するには株主名簿の名義書換をすること(130条)
効果
- ・株券不発行会社では名義書換が会社・第三者の双方への対抗要件になる(130条1項)
- ・株券発行会社では名義書換は会社に対する対抗要件にとどまる(130条2項)
- ・株券の占有者は株式についての権利を持つものと推定される(131条1項)
条文(会社法121条・128条・130条)
会社法130条:株式の譲渡は、その株式を取得した者の氏名又は名称及び住所を株主名簿に記載し、又は記録しなければ、株式会社その他の第三者に対抗することができない。2 株券発行会社における前項の規定の適用については、同項中「株式会社その他の第三者」とあるのは、「株式会社」とする。
重要メモ
- ・株券発行会社では第三者への対抗要件が株券であることに注意(130条2項)
- ・株券不発行会社では会社にも第三者にも名義書換が対抗要件(130条1項)
- ・株券発行会社では株券の交付がなければ譲渡の効力そのものが生じない(128条1項)
- ・株券の占有者は権利者と推定される(131条1項)
- ・名義書換未了でも、会社の側から真の株主を株主として扱うことはできる
種類株式
会社法108条簡単にいうと
会社は権利の中身が違う株式を何種類も発行できます。配当を厚くする代わりに議決権を外す、といった設計が可能です。
株式会社は、一定の事項について異なる定めをした、内容の異なる2種類以上の株式を発行することができます(会社法108条1項)。これを種類株式といいます。資金をより多く集めたい、買収を防ぎたいといった会社の事情に合わせて、権利の組み合わせを変えられるようにした仕組みです。
9つの類型
108条1項が並べているのは次の9つです。1号は剰余金の配当、2号は残余財産の分配、3号は議決権を行使できる事項です。4号は譲渡による取得に会社の承認を要すること、5号は株主が取得を請求できる取得請求権付です。6号は一定の事由で会社が取得できる取得条項付、7号は株主総会の決議で全部を取得する全部取得条項付です。8号は一定の事項に種類株主総会の決議を要する拒否権付、9号は種類株主総会で取締役または監査役を選任するものです。
まず押さえるべき3つ
9つすべてを丸暗記する必要はありません。試験で問われやすいのは、剰余金の配当(1号)、議決権の制限(3号)、譲渡制限(4号)の3つです。配当を厚くする代わりに議決権を制限する、といった組み合わせが典型例になります。
取得条項付と全部取得条項付の違い
似た名前の6号と7号は区別が要ります。取得条項付は、どういう事由が生じたら会社が取得できるかをあらかじめ定款で決めておくものです。全部取得条項付は、必要が生じたときに株主総会の決議でその種類の株式の全部を取得できるというもので、取得の判断を後から決議でできる点が違います。
発行に制限がある類型
9号の取締役・監査役の選任権付種類株式は、指名委員会等設置会社と公開会社では発行できません(108条1項ただし書)。つまり非公開会社だけが使える仕組みです。
具体例
株式会社XがY株主にA種類株式、Z株主にB種類株式を割り当てたとします。A種類株式は配当を普通株式の2倍にする代わりに株主総会で議決権を行使できない株式、B種類株式は議決権はあるが譲渡には会社の承認が必要な株式、という設計が可能です。
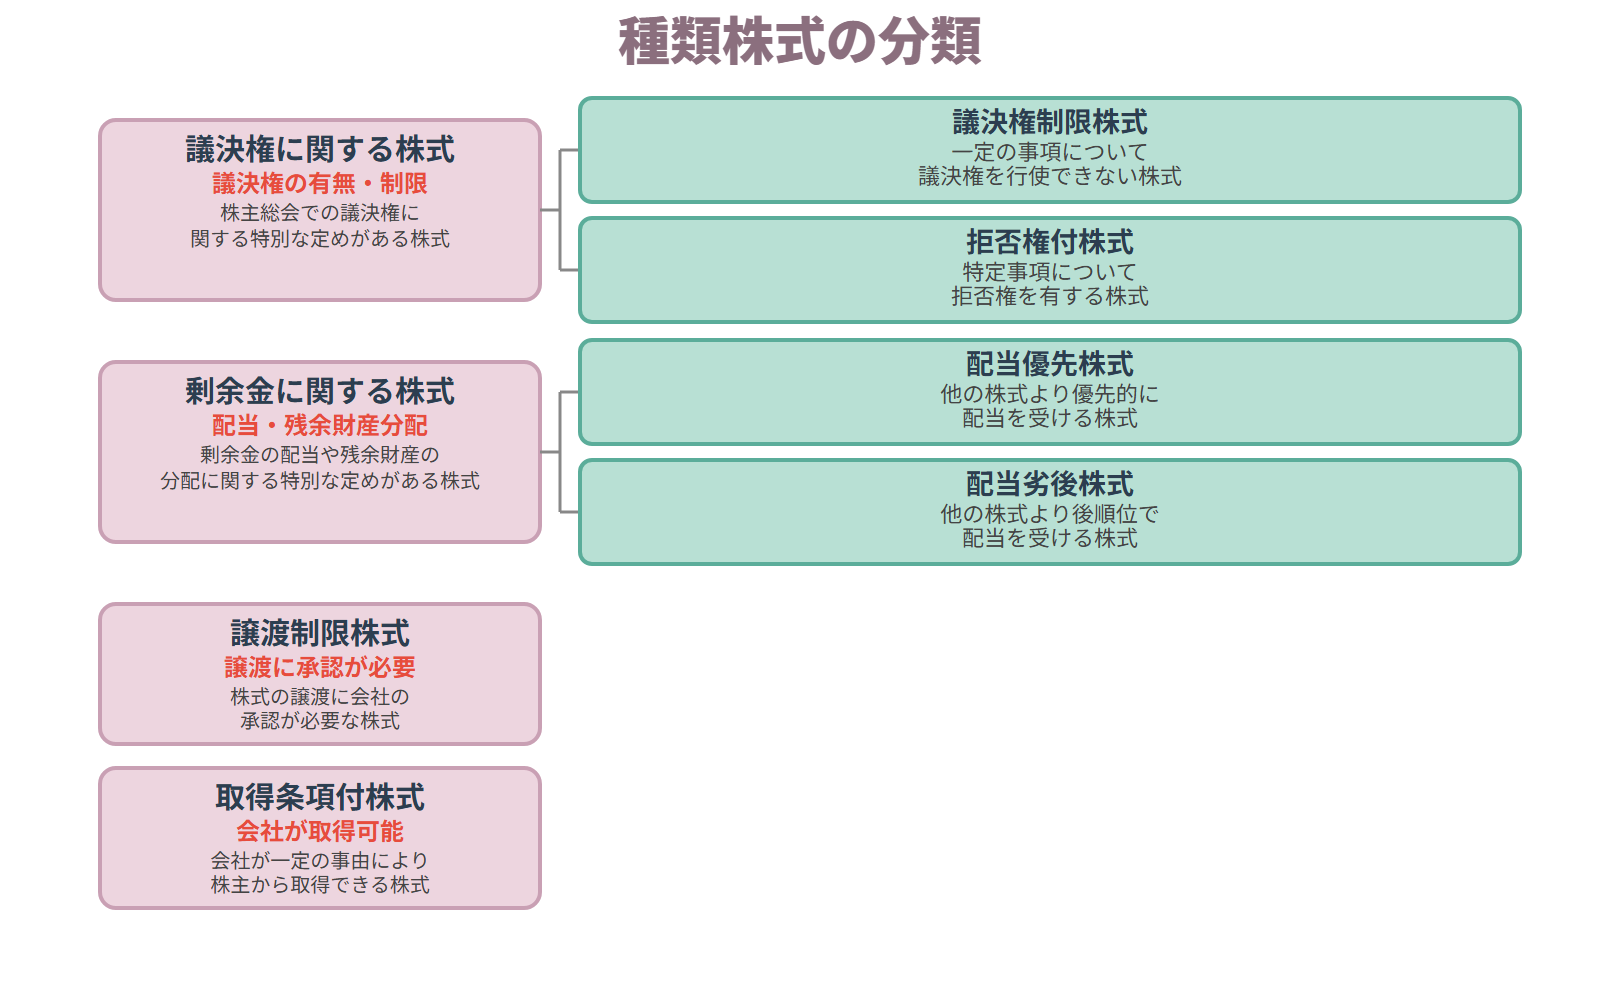
種類株式の分類
ポイント整理
- ・定款で種類株式の内容と発行可能種類株式総数を定めること(108条2項)
- ・108条1項各号に掲げる事項についての異なる定めであること
効果
- ・内容の異なる2種類以上の株式を発行できる(108条1項)
- ・種類ごとに配当・議決権・譲渡制限などの扱いを変えられる
- ・取締役・監査役の選任権付種類株式は非公開会社だけが発行できる(108条1項ただし書)
条文(会社法108条)
会社法108条1項:株式会社は、次に掲げる事項について異なる定めをした内容の異なる二以上の種類の株式を発行することができる。ただし、指名委員会等設置会社及び公開会社は、第九号に掲げる事項についての定めがある種類の株式を発行することができない。
重要メモ
- ・種類株式は9つの類型があることがポイント(108条1項)
- ・まず押さえるのは剰余金の配当(1号)・議決権の制限(3号)・譲渡制限(4号)
- ・取得条項付は事由を定款で先に決め、全部取得条項付は株主総会の決議で全部取得する
- ・取締役・監査役の選任権付は非公開会社だけが発行できる(108条1項ただし書)
- ・種類が違えば扱いに差があっても株主平等原則には反しない
特別な内容の株式
会社法107条簡単にいうと
発行する株式が1種類しかなくても、その全部に譲渡制限などを付けることができます。
会社が発行する株式が1種類しかない場合でも、その全部の株式の内容として特別の定めを置くことができます(会社法107条1項)。種類株式とよく似ていますが、こちらは会社が発行する株式が1種類であるという点が決定的に違います。
定められる3つの事項
107条1項が認めているのは3つです。第一に、譲渡による株式の取得について会社の承認を要すること(1号・譲渡制限付)。第二に、株主が会社に対してその取得を請求できること(2号・取得請求権付)。第三に、一定の事由が生じたことを条件として会社が取得できること(3号・取得条項付)。これらを定めるときは、承認を要する旨や取得を請求できる期間など、必要な事項を定款で定めなければなりません(107条2項)。
種類株式との違い
見比べると、種類株式(108条1項)には9つの類型があるのに、特別な内容の株式は3つしかありません。とくに、全部取得条項付は種類株式にはありますが、107条には置かれていません。全部を取得する仕組みは、取得される種類とされない種類が並んでいる場面を想定したものだからです。この違いはそのまま出題されます。
公開会社かどうかの分かれ目になる
3つのうち1号の譲渡制限付が特に大切です。発行する株式のすべてに譲渡制限が付いている会社が非公開会社、そうでない会社が公開会社になります。次のテーマで扱うこの区別は、会社法のあちこちで効いてきます。
具体例
株式会社Xが1種類の株式だけを発行し、その全部について「譲渡には会社の承認を要する」と定款に定めたとします。株主Y・Zはどちらも同じ内容の株式を持ち、他人に譲るときは会社の承認が必要になります。Xは非公開会社です。
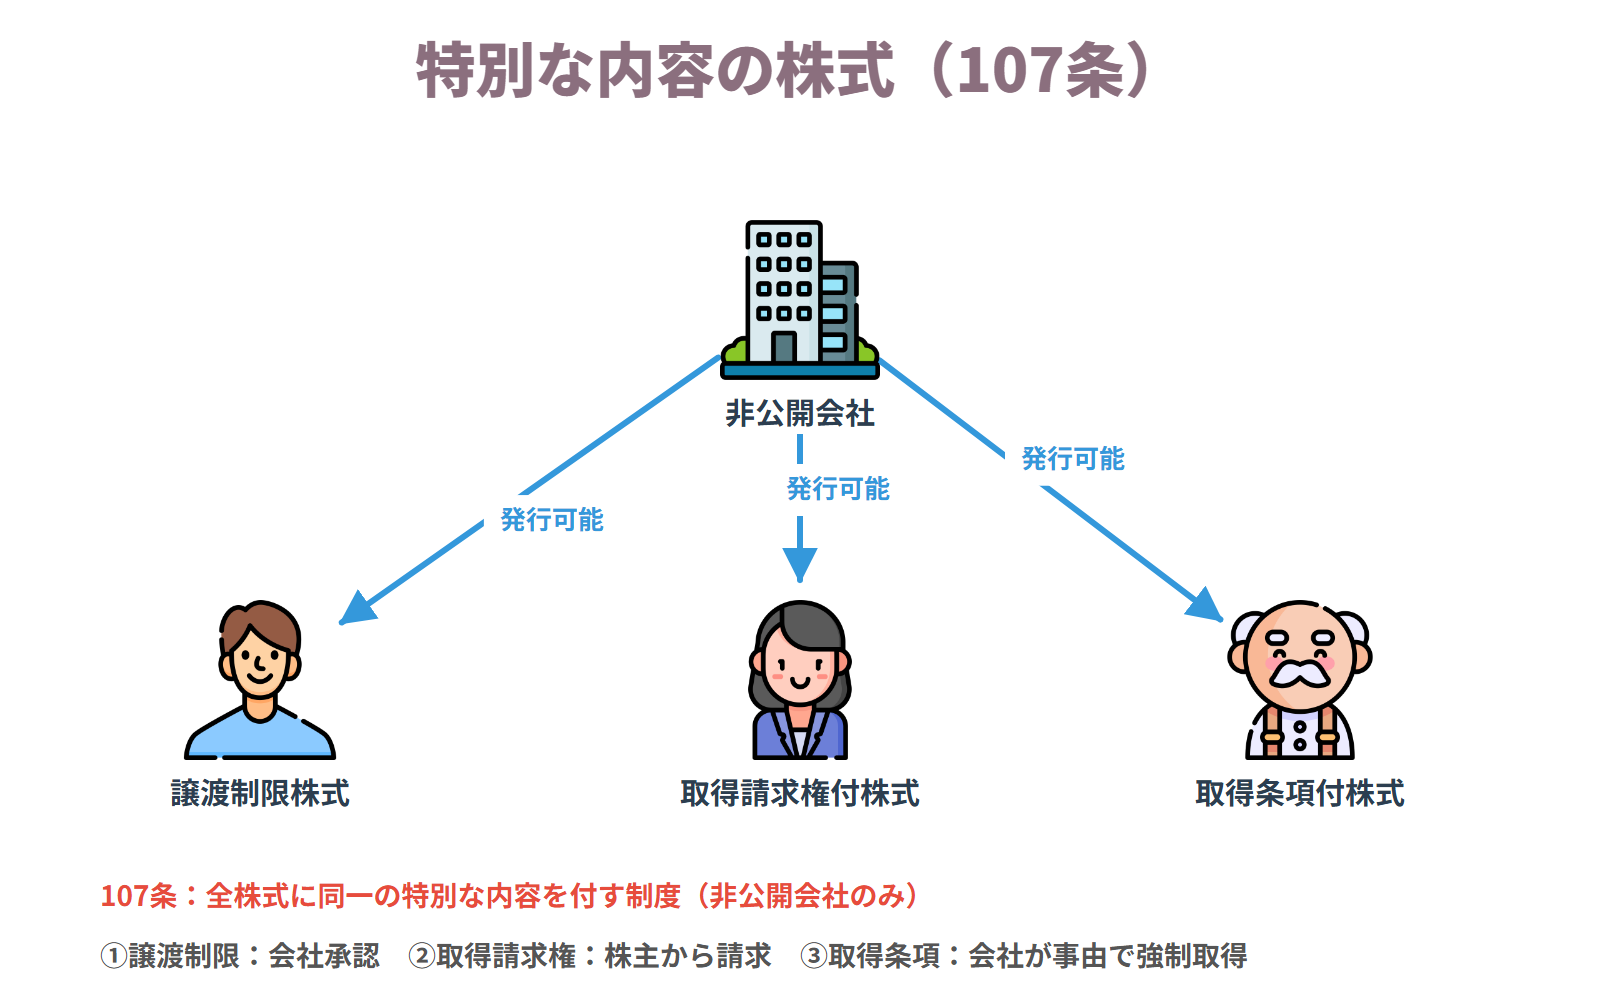
特別な内容の株式(107条)
ポイント整理
- ・会社が発行する株式が1種類であること
- ・107条1項各号の事項について定款で定めること(107条2項)
効果
- ・発行する全部の株式に譲渡制限・取得請求権・取得条項を付けられる(107条1項)
- ・全部の株式に譲渡制限を付けるとその会社は非公開会社になる
- ・全部取得条項は107条では定められない(種類株式にだけある)
条文(会社法107条)
会社法107条1項:株式会社は、その発行する全部の株式の内容として次に掲げる事項を定めることができる。一 譲渡による当該株式の取得について当該株式会社の承認を要すること。二 当該株式について、株主が当該株式会社に対してその取得を請求することができること。三 当該株式について、当該株式会社が一定の事由が生じたことを条件としてこれを取得することができること。
重要メモ
- ・発行する株式が1種類であることが種類株式との違いだという点がポイント
- ・定められるのは譲渡制限付・取得請求権付・取得条項付の3つ(107条1項)
- ・全部取得条項付は107条にはなく、種類株式にだけある(108条1項7号)
- ・定めるときは必要な事項を定款で定める(107条2項)
- ・全部の株式に譲渡制限を付けた会社が非公開会社になる
公開会社と非公開会社
会社法2条5号簡単にいうと
上場しているかどうかではありません。株式に譲渡制限が付いているかどうかで決まります。
会社法でいう公開会社は、発行する全部または一部の株式の内容として譲渡による取得について会社の承認を要する旨の定款の定めを設けていない株式会社をいいます(会社法2条5号)。言いかえると、発行するすべての株式に譲渡制限が付いている会社が非公開会社(公開会社でない株式会社)で、それ以外が公開会社です。
上場とは関係がない
いちばん多い誤解は、公開会社を上場会社と同じだと考えてしまうことです。会社法の公開会社は、上場しているかどうかとは無関係です。上場していない中小企業でも、譲渡制限のない株式を1種類でも発行していれば公開会社になります。逆に、譲渡制限をすべての株式に付けていれば、規模が大きくても非公開会社です。
1株でも自由な株式があれば公開会社
判定のしかたも狙われます。「一部の株式にだけ譲渡制限が付いている会社」は非公開会社ではありません。譲渡制限のない株式が1種類でもあれば、その会社は公開会社です。すべての株式に制限が付いていて初めて非公開会社になります。
非公開会社が使えるようになる仕組み
非公開会社になると、会社法のあちこちで扱いが変わります。株主ごとに異なる取扱いを定款で定められます(109条2項)。取締役・監査役の選任権付種類株式を発行できます(108条1項ただし書)。取締役の任期を10年まで伸ばせます(332条2項)。取締役会を置かなくてもかまいません(327条1項参照)。一方で、募集株式の発行には原則として株主総会の特別決議が要ります(199条2項)。この節と次の節を通じて何度も出てくる分かれ目なので、ここで押さえておくと後が楽になります。
何のための制度か
譲渡制限は、会社の乗っ取りを防いだり、家族経営の会社に外部の人が入ってくるのを防いだりするために使われます。日本の株式会社の多くは中小企業であり、さらにその多くが非公開会社です。
具体例
株式会社Aは3種類の株式を発行し、そのうち1種類だけ譲渡制限が付いていません。Aは上場していませんが、譲渡制限のない株式があるので公開会社です。株式会社Bは1種類の株式だけを発行し、その全部に譲渡制限を付けています。Bは非公開会社です。
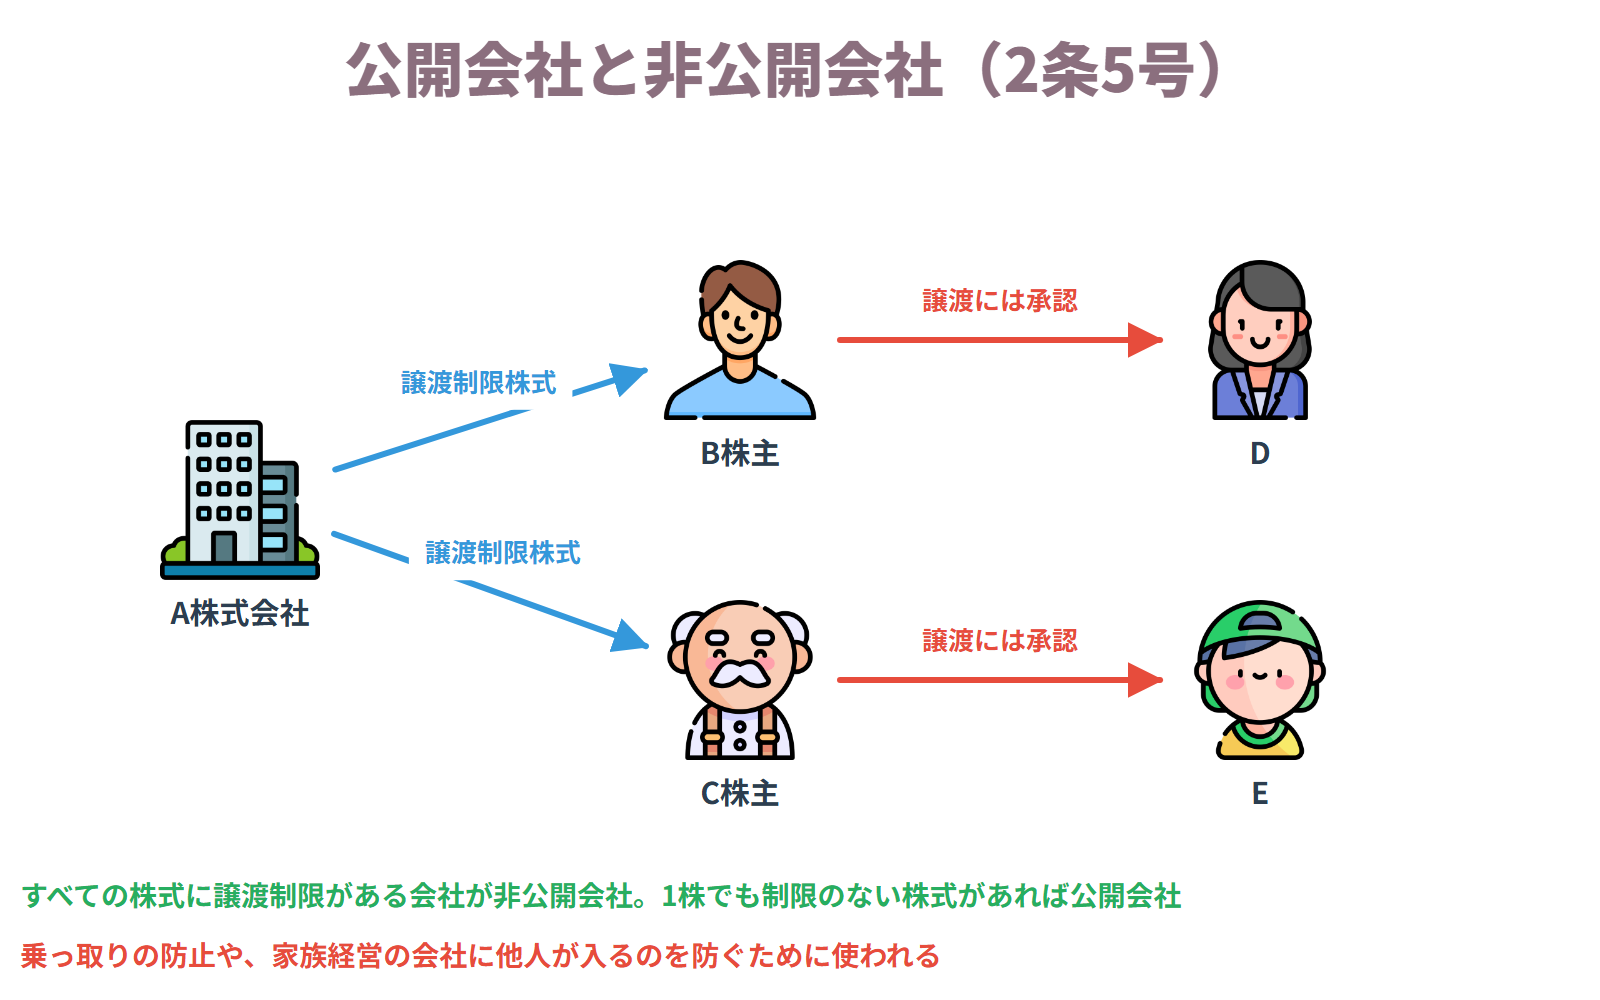
公開会社と非公開会社
ポイント整理
- ・発行する株式の全部または一部に譲渡制限の定めがないこと(公開会社・2条5号)
- ・発行する株式のすべてに譲渡制限の定めがあること(非公開会社)
効果
- ・非公開会社は株主ごとに異なる取扱いを定款で定められる(109条2項)
- ・非公開会社は取締役の任期を10年まで伸長できる(332条2項)
- ・公開会社は取締役会と監査役を置かなければならない(327条1項・2項)
- ・公開会社の募集株式の発行は原則として取締役会の決議で足りる(201条1項)
条文(会社法2条5号)
会社法2条5号:公開会社 その発行する全部又は一部の株式の内容として譲渡による当該株式の取得について株式会社の承認を要する旨の定款の定めを設けていない株式会社をいう。
重要メモ
- ・公開会社かどうかは上場の有無と関係がないことに注意
- ・譲渡制限のない株式が1種類でもあれば公開会社(2条5号)
- ・すべての株式に譲渡制限が付いている会社が非公開会社
- ・非公開会社は取締役の任期を10年まで伸長できる(332条2項)
- ・公開会社は取締役会と監査役の設置が必要になる(327条1項・2項)
定款による株式譲渡の制限
会社法107条1項1号・108条1項4号・111条2項・309条簡単にいうと
株式は自由に譲れるのが原則です。それでも定款で「会社の承認が要る」と決めることはできます。
株主はその有する株式を譲渡することができます(会社法127条)。これを株式譲渡自由の原則といいます。株主は会社に出資の返還を求められないので、投下した資本を回収する手段として譲渡の自由が保障されているわけです。ただし、乗っ取りを防いだり家族経営を守ったりする必要があるため、定款で譲渡に会社の承認を要する旨を定めることが認められています。
全部の株式に制限をかける場合
発行する全部の株式について譲渡制限を設けるときは、107条1項1号にもとづく定款変更を行います。この定款変更の決議は特殊決議です(309条3項1号)。議決権を行使できる株主の半数以上であって、その株主の議決権の3分の2以上の賛成が必要になります。頭数の要件が入っている点が特別決議との違いです。反対した株主には株式買取請求権が認められます(116条1項1号)。
一部の株式に制限をかける場合
ある種類の株式にだけ譲渡制限を設けるときは、108条1項4号にもとづく定款変更になります。こちらは株主総会の特別決議(466条・309条2項11号)に加えて、その譲渡制限がかかる種類の株式を持つ株主で構成する種類株主総会の特殊決議が必要です(111条2項・324条3項1号)。反対株主には株式買取請求権が認められます(116条1項2号)。
決議の種類を取り違えない
出題でいちばん狙われるのがこの決議要件です。全部の株式に制限をかけるのは特殊決議、一部の株式に制限をかけるのは特別決議プラス種類株主総会の特殊決議。「全部の株式に譲渡制限を設けるには株主総会の特別決議で足りる」という選択肢は誤りになります。
承認のない譲渡の効力
承認を得ないまま譲渡しても、譲渡人と譲受人のあいだの売買契約そのものは有効です。会社に対してその譲渡を対抗できないだけで、会社は譲受人を株主として扱う必要がありません。契約が無効になるわけではない点に注意してください。
具体例
株式会社Xが発行する全部の株式に譲渡制限を設けようとする場面です。議決権を行使できる株主が10人、議決権が100個あるとき、頭数で5人以上が賛成し、その5人の議決権が67個以上であれば特殊決議は成立します。頭数が4人しかいなければ、議決権をいくら集めても成立しません。
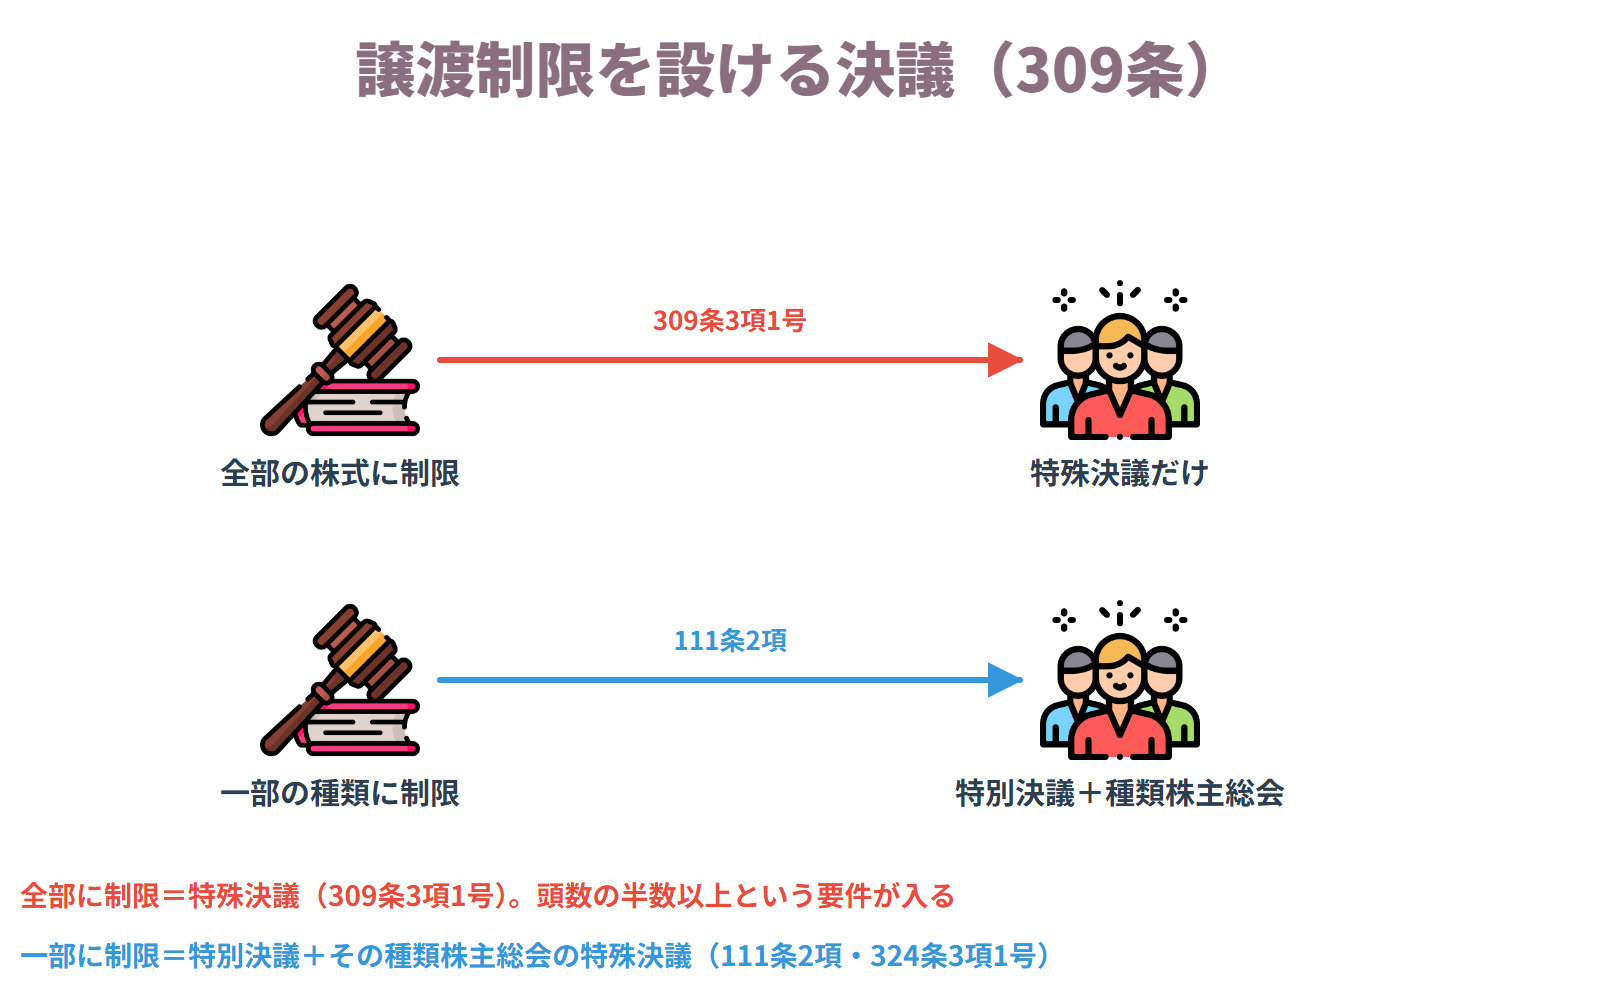
譲渡制限を設ける決議
ポイント整理
- ・定款に譲渡制限の定めを設けること(107条1項1号または108条1項4号)
- ・全部の株式に設けるときは株主総会の特殊決議(309条3項1号)
- ・一部の種類の株式に設けるときは特別決議+種類株主総会の特殊決議(111条2項)
効果
- ・株式の譲渡による取得に会社の承認が必要になる
- ・承認のない譲渡は会社に対抗できない(当事者間では有効)
- ・反対株主には株式買取請求権が認められる(116条1項1号・2号)
- ・全部の株式に制限を設けた会社は非公開会社になる
条文(会社法107条1項1号・108条1項4号・111条2項・309条)
会社法127条:株主は、その有する株式を譲渡することができる。/会社法309条3項:前二項の規定にかかわらず、次に掲げる株主総会の決議は、当該株主総会において議決権を行使することができる株主の半数以上であって、当該株主の議決権の三分の二以上に当たる多数をもって行わなければならない。一 その発行する全部の株式の内容として譲渡による当該株式の取得について当該株式会社の承認を要する旨の定款の定めを設ける定款の変更を行う株主総会
重要メモ
- ・全部の株式に制限をかけるのは特殊決議であることに注意(309条3項1号)
- ・一部の種類の株式なら特別決議+種類株主総会の特殊決議(111条2項・324条3項1号)
- ・株式譲渡自由が原則。制限は定款で例外的に設けるもの(127条)
- ・承認のない譲渡も当事者間では有効で、会社に対抗できないだけ
- ・反対株主には株式買取請求権が認められる(116条1項)
譲渡制限株式の譲渡手続
会社法136条〜145条簡単にいうと
承認してもらえなかったらどうなるのか。会社が買い取るのか、譲渡が流れるのか。分岐を追いましょう。
譲渡制限株式を他人に譲り渡そうとする株主は、会社に対して承認するかどうかの決定を求めることができます(会社法136条)。すでに株式を取得した人の側から請求することもできます(137条1項)。この請求をまとめて譲渡等承認請求といいます。
買取りを求めるかどうかは請求のときに決める
承認請求をするときには、譲り渡そうとする株式の数、譲り受ける者の氏名に加えて、会社が承認しない場合に会社または指定買取人が買い取ることを請求するかどうかを明らかにします(138条1号)。買取りを求めるかどうかは、不承認の通知を受けてから決めるのではなく、最初の請求の時点で示しておく必要があります。
会社の決定と通知
承認するかどうかは、株主総会(取締役会設置会社では取締役会)の決議で決めます(139条1項)。決定したら請求者に通知します(同条2項)。ここで期限が2つ働きます。請求の日から2週間以内に通知をしなかったときは、承認したものとみなされます(145条1号)。承認しない旨の通知をしたあと、会社が40日以内に買取りの通知をしなかったとき(指定買取人が10日以内に通知した場合を除く)も、承認したものとみなされます(145条2号)。40日と10日は会社側と指定買取人側の期限であって、株主が買取りを求める期限ではありません。
不承認のあとの分岐
買取りの請求がされていた場合、会社は対象株式を買い取らなければならず、買い取る旨と株式数を株主総会の決議で定めます(140条1項・2項)。この決議で請求者は議決権を行使できません(同条3項)。会社が自ら買い取る代わりに指定買取人を指定することもでき、その指定は株主総会(取締役会設置会社では取締役会)の決議で行います(140条4項・5項)。買取りの請求がされていなかった場合は、会社の承認が得られないまま終わり、株主は元の株主のままです。
価格の決め方
買取価格は当事者の協議で決めます。折り合わないときは、裁判所に価格の決定を申し立てることができます(144条2項)。
具体例
株主AがBに譲渡制限株式を譲ろうとし、承認しない場合は買い取ってほしいと明らかにして承認請求をしました。会社が2週間以内に何も通知しなければ承認したとみなされ、Bが株主になります。会社が不承認を通知したうえで40日以内に買取りの通知をすれば、会社がAの株式を買い取ります。
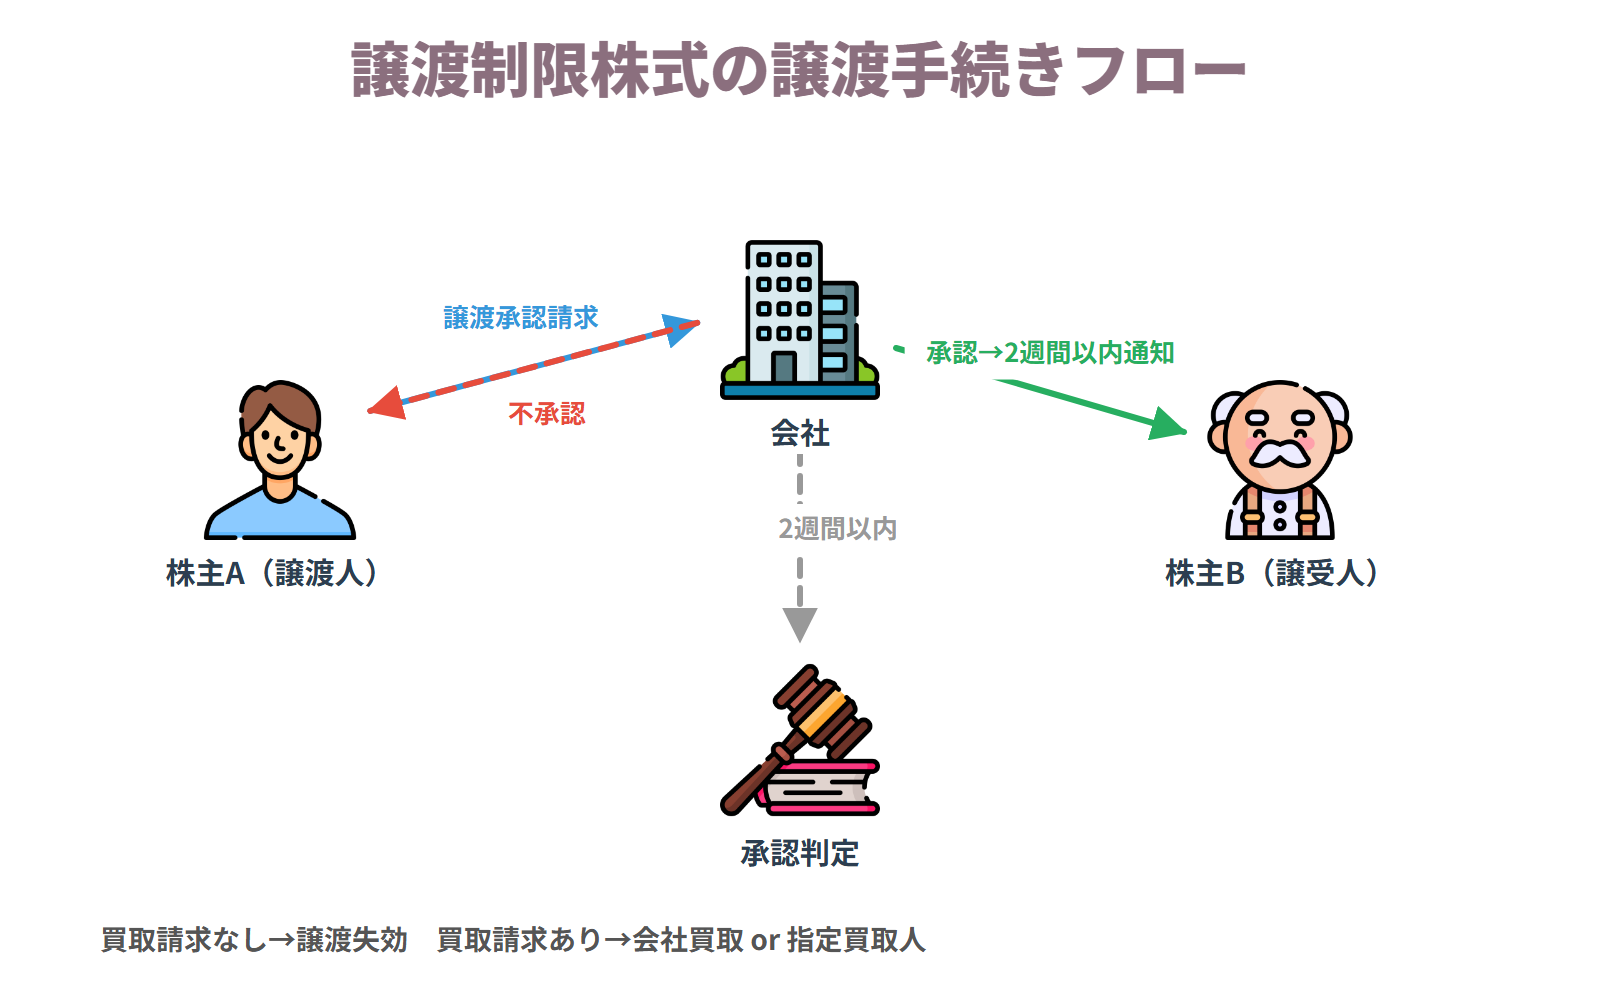
譲渡制限株式の譲渡手続きフロー
ポイント整理
- ・譲渡制限株式について譲渡等承認請求をすること(136条・137条1項)
- ・買取りを求めるときは請求の際にその旨を明らかにすること(138条1号ハ)
効果
- ・承認の決定は株主総会(取締役会設置会社では取締役会)の決議による(139条1項)
- ・請求の日から2週間以内に通知がなければ承認とみなされる(145条1号)
- ・不承認のときは会社が買い取るか指定買取人を指定する(140条)
- ・買取りの請求がなければ譲渡は会社との関係で認められず、株主は元のまま
条文(会社法136条〜145条)
会社法145条:次に掲げる場合には、株式会社は、第百三十六条又は第百三十七条第一項の承認をする旨の決定をしたものとみなす。一 株式会社が第百三十六条又は第百三十七条第一項の規定による請求の日から二週間以内に第百三十九条第二項の規定による通知をしなかった場合
重要メモ
- ・買取りを求めるかどうかは承認請求の時点で示すことがポイント(138条1号ハ)
- ・請求の日から2週間以内に通知がないと承認とみなされる(145条1号)
- ・40日・10日は会社と指定買取人が通知すべき期限(145条2号)
- ・会社が買い取る旨の決定は株主総会の決議。請求者は議決権を行使できない(140条2項・3項)
- ・買取請求をしていなければ譲渡は認められず株主は元のまま
自己株式
会社法155条・178条・308条2項簡単にいうと
会社が自分の株を買い戻して持つことができます。ただし議決権も配当もありません。
自己株式とは、株式会社が自ら発行した株式を取得して保有しているものをいいます。かつては原則として禁じられていましたが、現在は一定の場合に取得が認められています(会社法155条各号)。株主総会の決議にもとづく取得(156条)、取得条項付株式の取得、単元未満株主からの買取請求に応じる取得(192条)などが並びます。取得には財源規制がかかり、分配可能額の範囲内でしか行えません(461条1項)。
自己株式には権利がない
自己株式については、会社は議決権を有しません(308条2項)。会社が自分の意思決定に票を投じるのは筋が通らないからです。剰余金の配当を受ける権利もありません(453条かっこ書)。持っていても、権利としてはほとんど眠った状態になります。
取得しても消えない
会社が自己株式を取得しても、その株式が自動的に消えるわけではありません。消滅させるには消却の手続が必要です(178条1項)。消却するときは消却する自己株式の数を定め、取締役会設置会社では取締役会の決議で決めます(178条2項)。
発行済は減るが発行可能は減らない
消却をすると発行済株式の総数はその分だけ減ります。ところが、定款に定めた発行可能株式総数は減りません。消却した分だけ、将来新しく発行できる枠が空くことになります。この「発行済は減るが発行可能は減らない」という組み合わせは繰り返し問われるので、逆に書かれていないかを確認してください。
自己株式を手放すとき
保有している自己株式を第三者に売り渡すことを自己株式の処分といいます。処分は新しく株式を発行するのと経済的に同じ効果を持つので、募集株式の発行と同じ手続によります(199条1項)。
具体例
会社Xが自己株式を100株取得しました。この100株には議決権も配当もありません。Xが取締役会の決議で100株を消却すると、発行済株式総数は100株減りますが、定款に書かれた発行可能株式総数は変わりません。その分だけ新株を発行できる余地が広がります。
ポイント整理
- ・155条各号に掲げる取得事由にあたること
- ・原則として株主総会の決議によること(156条1項)
- ・分配可能額の範囲内であること(461条1項)
効果
- ・自己株式について会社は議決権を有しない(308条2項)
- ・自己株式に剰余金の配当は行われない(453条かっこ書)
- ・取得しただけでは消滅せず、消却によって消滅する(178条1項)
- ・消却により発行済株式総数は減るが、発行可能株式総数は減らない
- ・処分は募集株式の発行と同じ手続による(199条1項)
条文(会社法155条・178条・308条2項)
会社法178条:株式会社は、自己株式を消却することができる。この場合においては、消却する自己株式の数を定めなければならない。2 取締役会設置会社においては、前項後段の規定による決定は、取締役会の決議によらなければならない。
重要メモ
- ・消却で発行済株式総数は減るが発行可能株式総数は減らないことがポイント
- ・自己株式に議決権はない(308条2項)
- ・自己株式に剰余金の配当はされない(453条かっこ書)
- ・取得しただけでは消滅せず、消却の手続が必要(178条1項)
- ・取得には分配可能額という財源規制がかかる(461条1項)
株式併合
会社法180条・182条の2〜182条の4簡単にいうと
10株を1株にまとめる。少ししか持っていない株主が株主でなくなってしまうので、手続は重くなります。
株式併合とは、たとえば2株を1株に、100株を1株にまとめることをいいます(会社法180条1項)。株式の数が多すぎて1株あたりの価格が下がりすぎたときや、管理のコストを抑えたいときに使われます。
なぜ特別決議が必要なのか
併合をすると、少ししか株式を持っていない株主の持分が1株に満たなくなります。100株を1株にまとめる場面で10株しか持っていない株主は0.1株となり、端数として処理されて株主の地位を失います。株主にとって不利益が大きいので、株式併合には株主総会の特別決議が必要とされました(180条2項・309条2項4号)。株式分割が取締役会の決議でできるのと対照的です。
株主総会で決めること
決めるのは、併合の割合、効力を生ずる日、種類株式発行会社では併合する株式の種類、効力発生日における発行可能株式総数の4つです(180条2項各号)。取締役は、株主総会で株式併合を必要とする理由を説明しなければなりません(180条4項)。
端数が出た株主の保護
1株に満たない端数が生じたときは、端数の合計に相当する株式を売却するなどして、その代金を株主に交付します(235条1項)。金銭が支払われるとはいえ株主の地位は失われるので、会社法はさらに保護を重ねました。効力発生日の20日前までに株主へ通知または公告をします(182条の4第3項参照)。法令や定款に違反する場合などには差止めを請求できます(182条の3)。端数となる株式については公正な価格での買取りを請求できます(182条の4第1項)。
どこで間違えるか
決議機関を株式分割と入れ替えた選択肢が定番です。株式併合は株主総会の特別決議、株式分割は取締役会設置会社なら取締役会の決議。どちらが重いかを、株主が不利益を受けるかどうかから考えれば思い出せます。
具体例
会社Xが100株を1株にまとめる株式併合をしました。1,000株を持っていた株主Aは10株になります。10株しか持っていなかった株主Bは0.1株となり、端数として金銭を受け取って株主でなくなります。Bは公正な価格での買取りを請求することもできます。
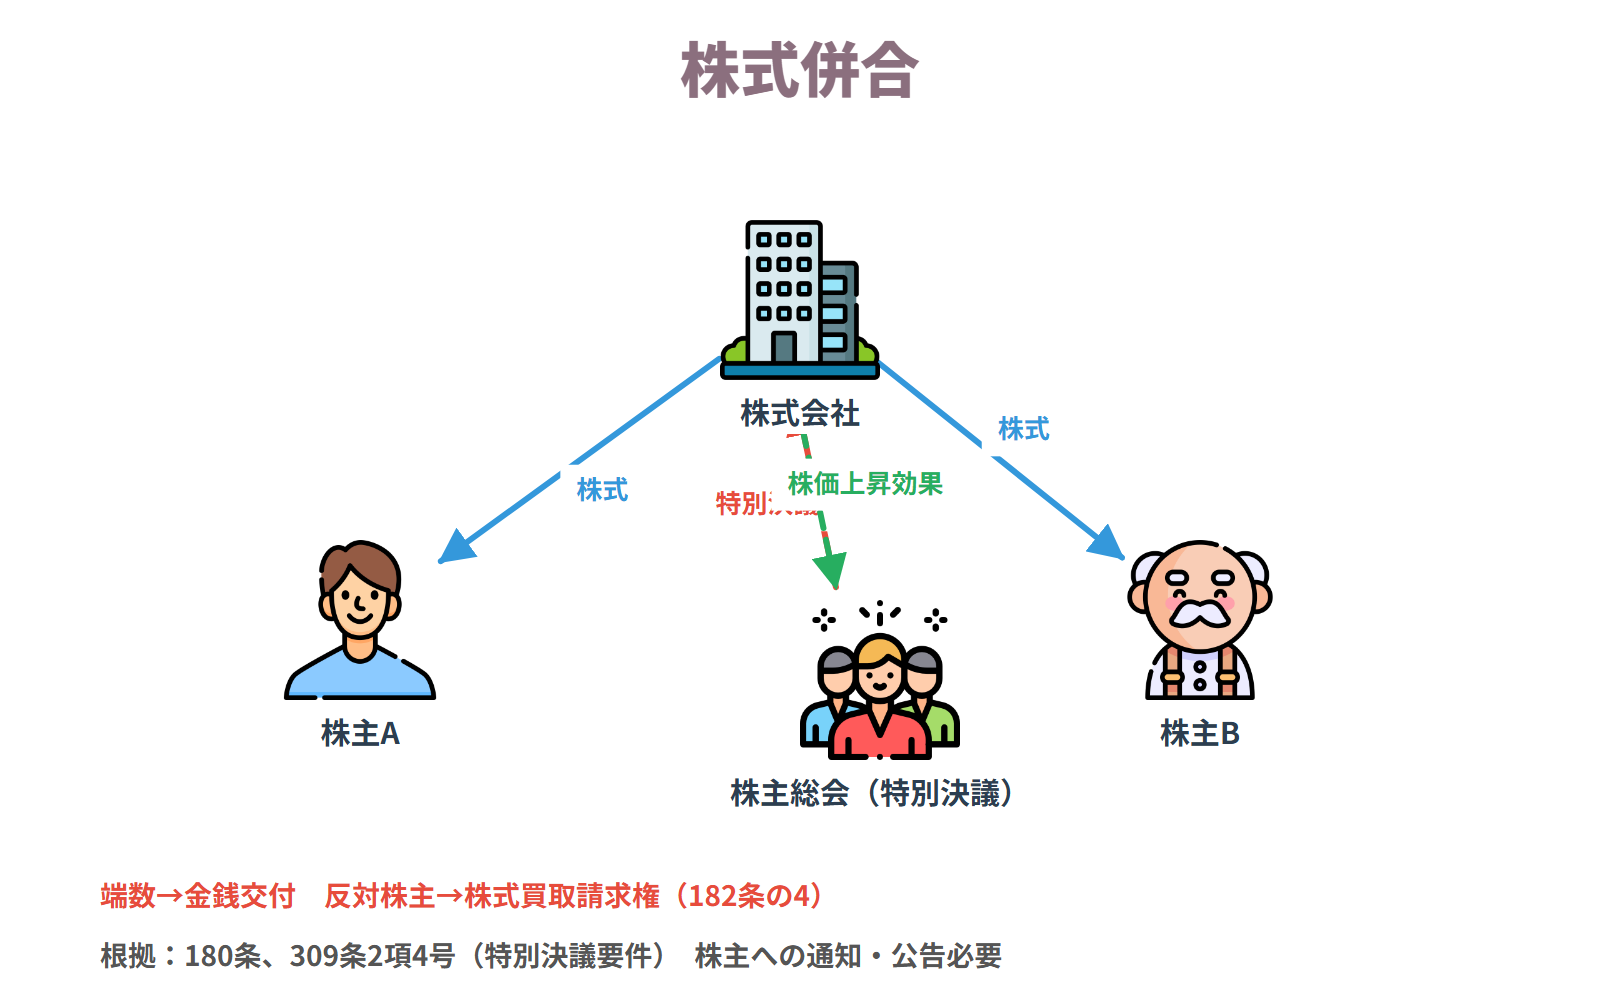
株式併合
ポイント整理
- ・株主総会の特別決議があること(180条2項・309条2項4号)
- ・併合の割合・効力発生日・発行可能株式総数などを定めること(180条2項各号)
- ・取締役が併合を必要とする理由を説明すること(180条4項)
効果
- ・複数の株式が1株にまとめられ、発行済株式総数が減少する
- ・1株に満たない端数には金銭が交付される(235条1項)
- ・端数となる株主は公正な価格での買取りを請求できる(182条の4第1項)
- ・法令・定款違反などの場合は差止めを請求できる(182条の3)
条文(会社法180条・182条の2〜182条の4)
会社法180条:株式会社は、株式の併合をすることができる。2 株式会社は、株式の併合をしようとするときは、その都度、株主総会の決議によって、次に掲げる事項を定めなければならない。一 併合の割合 二 株式の併合がその効力を生ずる日 三 株式会社が種類株式発行会社である場合には、併合する株式の種類 四 効力発生日における発行可能株式総数
重要メモ
- ・株式併合には株主総会の特別決議が必要であることがポイント(180条2項)
- ・株主総会で併合の割合・効力発生日・発行可能株式総数などを定める(180条2項)
- ・端数となる株主は公正な価格での買取りを請求できる(182条の4第1項)
- ・法令・定款違反などの場合は差止めを請求できる(182条の3)
- ・株式分割は取締役会の決議で足りる点と取り違えない
株式分割
会社法183条・184条簡単にいうと
1株を2株に分ける。持株比率は変わらないので、手続は株式併合よりずっと軽くなります。
株式分割とは、既存の株式を一定の割合で細かく分けることをいいます(会社法183条1項)。1株を2株に、1株を10株にといった具合です。1株あたりの価格が高くなりすぎて買いにくくなったときに、買いやすい価格まで下げて出資者の裾野を広げるために使われます。
決議機関が軽い理由
株式分割をするには、株主総会の決議(取締役会設置会社では取締役会の決議)で、分割の割合と基準日、効力を生ずる日などを定めます(183条2項)。株式併合とは違い、特別決議までは要りません。すべての株主の株式数が同じ割合で増えるので、持株比率は変わらず、不利益を受ける株主がいないからです。会社の資産が増えるわけではないので、1株あたりの価値はその分だけ下がります。
自己株式はどうなるか
株式分割では、会社が持っている自己株式も同じ割合で増えます。あとで学ぶ株式無償割当てでは自己株式に割当てができないので、この点が両者を分ける論点になります。
発行可能株式総数の扱い
株式を分割すると発行済株式総数が増えるため、発行可能株式総数の枠が足りなくなることがあります。そこで、現に2種類以上の株式を発行していない会社は、株主総会の決議によらずに、分割の割合の範囲内で発行可能株式総数を増やす定款変更ができます(184条2項)。なお、公開会社が定款変更で発行可能株式総数を増やすときに発行済株式総数の4倍を超えられないという規律は、別の条文(113条3項)に置かれたものです。混同しないようにしてください。
買取請求はない
持株比率も持分の価値の合計も変わらないため、株式分割に反対する株主に株式買取請求権は与えられていません。株式併合との違いとしてそのまま出題されます。
具体例
会社Xが1株を2株に分割する決議を取締役会で行いました。100株を持っていた株主Aは200株、10株を持っていた株主Bは20株になります。Aの持株比率は分割の前後で変わりません。Xが保有していた自己株式100株も200株になります。
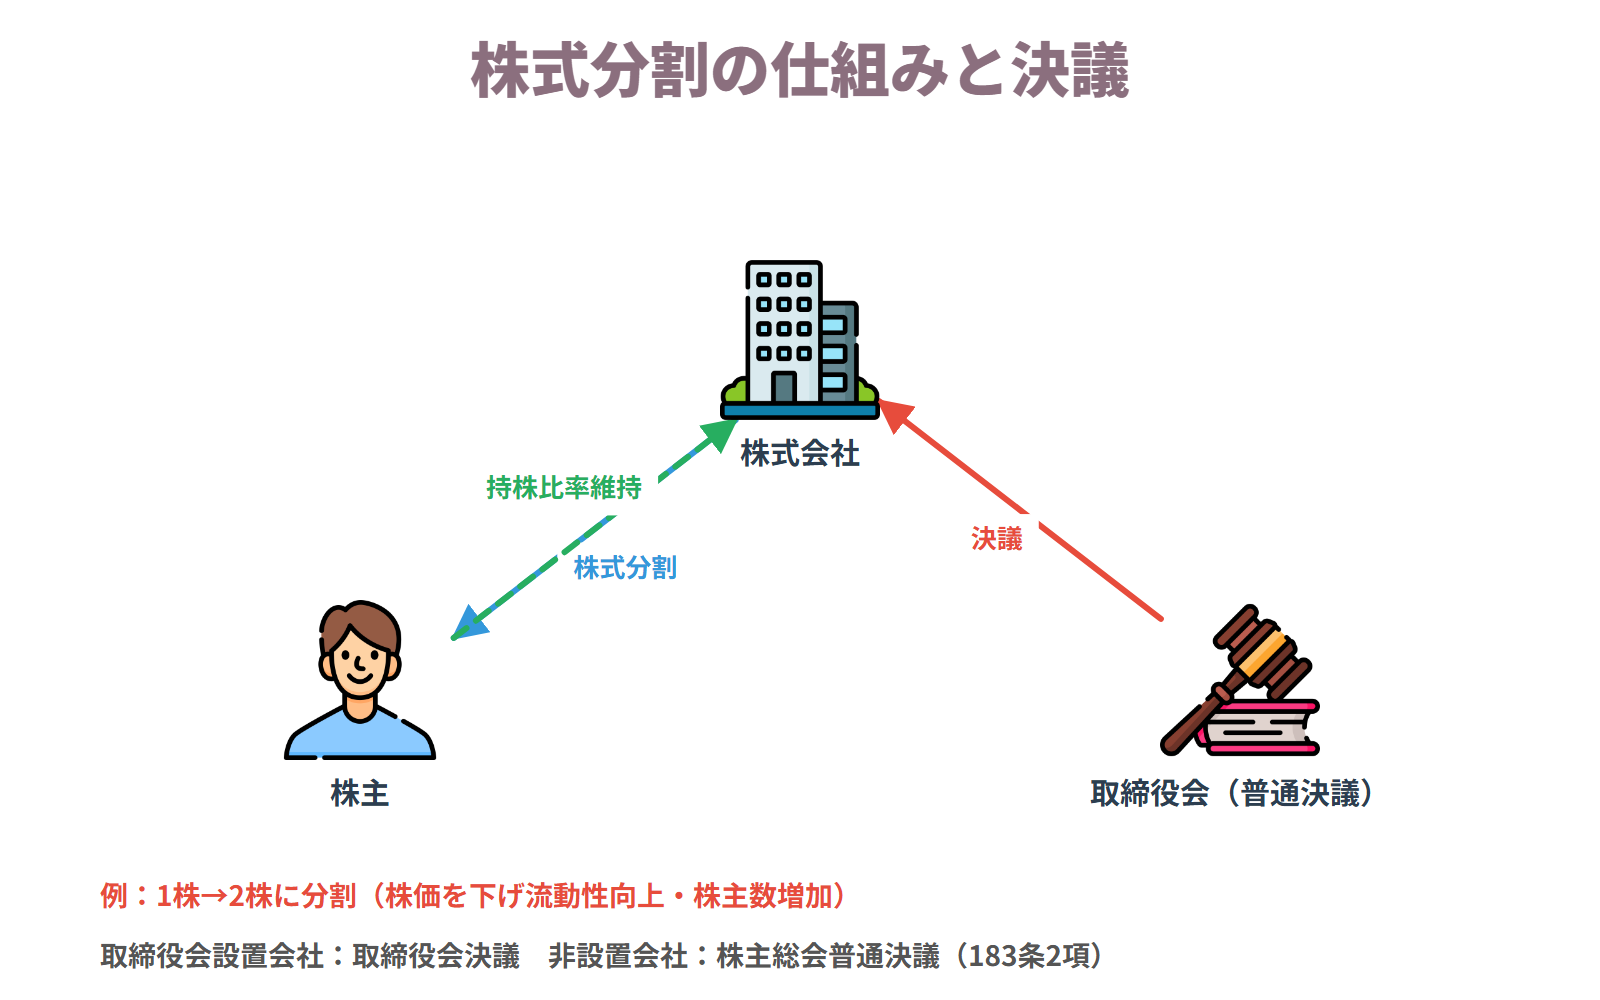
株式分割の仕組みと決議
ポイント整理
- ・株主総会の決議(取締役会設置会社では取締役会の決議)があること(183条2項)
- ・分割の割合・基準日・効力発生日などを定めること(183条2項各号)
効果
- ・すべての株主の株式数が同じ割合で増加する
- ・持株比率は変わらず、1株あたりの価値が下がる
- ・自己株式も同じ割合で増加する
- ・2種類以上の株式を発行していない会社は株主総会決議なしに発行可能株式総数を増やせる(184条2項)
条文(会社法183条・184条)
会社法183条:株式会社は、株式の分割をすることができる。2 株式会社は、株式の分割をしようとするときは、その都度、株主総会(取締役会設置会社にあっては、取締役会)の決議によって、次に掲げる事項を定めなければならない。
重要メモ
- ・取締役会設置会社では取締役会の決議で足りることがポイント(183条2項)
- ・持株比率は変わらず、反対株主の買取請求権はない
- ・自己株式も同じ割合で増える(無償割当てとの違い)
- ・2種類以上の株式を発行していない会社は決議なしで発行可能株式総数を増やせる(184条2項)
- ・発行済株式総数の4倍という枠は113条3項の話で、184条2項とは別
株式無償割当て
会社法185条・186条簡単にいうと
株主にタダで株式を配ります。株式分割と似ていますが、自己株式の扱いなどで差が出ます。
株式無償割当てとは、株主に対して新たに払込みをさせないで、その会社の株式を割り当てることをいいます(会社法185条)。1株持っている株主に新たに1株を配る、といった形です。
決めること
割り当てる株式の数またはその算定方法、効力を生ずる日、種類株式発行会社では割当てを受ける株主の有する株式の種類を定めます(186条1項各号)。株式の数は、会社以外の株主が持つ株式の数に応じて割り当てる内容でなければなりません(186条2項)。決定は株主総会の決議(取締役会設置会社では取締役会の決議)によります(186条3項)。不利益を受ける株主がいないので、株式分割と同じく重い決議は要りません。
株式分割との3つの違い
似ているだけに違いが問われます。第一に、割り当てられる株式の種類です。株式分割では同じ種類の株式の数が増えるだけですが、無償割当てでは同じ種類でも異なる種類でも割り当てられます。第二に、自己株式への割当てです。186条2項が「当該株式会社以外の株主」と書いているとおり、会社が持つ自己株式に無償割当てをすることはできません。株式分割では自己株式も分割されます。第三に、自己株式の交付です。無償割当てでは、新しく株式を発行してもよく、会社が持っている自己株式を交付してもかまいません。株式分割では自己株式を株主に交付することはできません。
どちらも株主の負担はない
無償割当てという名のとおり、株主が払込みをする必要はありません。持株数に応じて配られるので、株主のあいだの力関係も変わりません。だからこそ手続が軽くて済みます。
具体例
会社Xが1株につき1株の株式無償割当てをしました。10株を持つ株主Aには新たに10株、100株を持つ株主Bには新たに100株が交付されます。AもBも代金を払う必要はありません。Xが保有する自己株式には割当てがされません。
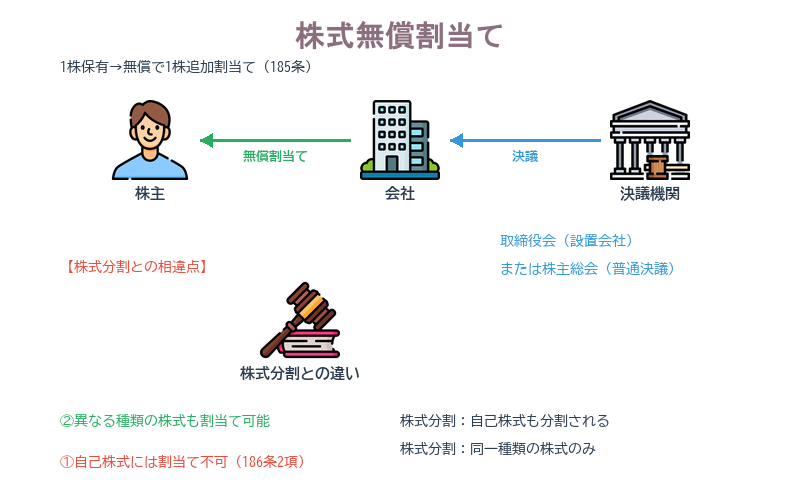
株式無償割当て
ポイント整理
- ・割り当てる株式の数・効力発生日などを定めること(186条1項)
- ・会社以外の株主の持株数に応じて割り当てる内容であること(186条2項)
- ・株主総会(取締役会設置会社では取締役会)の決議があること(186条3項)
効果
- ・株主は払込みをすることなく株式の交付を受ける
- ・同一の種類でも異なる種類でも株式を割り当てられる
- ・自己株式には割当てができない(186条2項)
- ・自己株式を株主に交付することができる
条文(会社法185条・186条)
会社法186条:株式会社は、株式無償割当てをしようとするときは、その都度、次に掲げる事項を定めなければならない。一 株主に割り当てる株式の数又はその数の算定方法 二 当該株式無償割当てがその効力を生ずる日 三 株式会社が種類株式発行会社である場合には、当該株式無償割当てを受ける株主の有する株式の種類。3 第一項各号に掲げる事項の決定は、株主総会(取締役会設置会社にあっては、取締役会)の決議によらなければならない。
重要メモ
- ・自己株式に割当てができない点が株式分割との違いとしてポイント(186条2項)
- ・決議機関は株主総会または取締役会(186条3項)
- ・異なる種類の株式を割り当てることもできる
- ・自己株式を株主に交付することができる(株式分割ではできない)
- ・株主に払込みの負担はなく、持株比率も変わらない
単元株制度
会社法188条・189条・192条・194条簡単にいうと
100株で1票。まとめて1単元にすることで、会社は株主管理の手間を減らせます。
単元株制度とは、一定の数の株式をまとめて1単元とし、株主総会または種類株主総会において1単元につき1個の議決権を行使できるものとする制度です(会社法188条1項)。定款で定めることで導入します。1単元の株式数は法務省令で定める数を超えることができません(同条2項)。
何のための制度か
1株しか持たない株主にも招集通知を送り、議決権を数える作業をするのはコストがかかります。単元株制度を入れると、単元に満たない株式しか持たない株主は議決権を行使できなくなるので(189条1項)、会社は管理の手間を抑えられます。
単元未満株主の保護
議決権を失う代わりに、単元未満株主には2つの道が用意されています。第一に、単元未満株式の買取請求です。会社に対して自分の単元未満株式を買い取るよう請求できます(192条1項)。10株しか持っていない株主が、その10株を会社に買い取ってもらうイメージです。第二に、単元未満株式の売渡請求です。単元になるまでの不足分を会社から売り渡してもらうよう請求できます(194条1項)。100株で1単元なら、あと90株を売ってもらって1単元にするという方法です。ただし売渡請求は、定款にその旨の定めがある場合にだけ認められます。買取請求が定款の定めを要しないのと違う点です。
議決権以外の権利は残る
単元未満株主に議決権はありませんが、剰余金の配当を受ける権利や残余財産の分配を受ける権利は残ります。定款で単元未満株主の権利を制限することはできますが、残余財産の分配を受ける権利や買取請求権などは奪えません(189条2項)。
導入と廃止で手続が違う
単元株制度を導入するには定款変更が必要なので、株主総会の特別決議によります。これに対し、廃止するときは取締役会の決議(取締役会を置いていなければ取締役の決定)で足ります。廃止は議決権を回復させる方向の変更なので、株主に不利益がないからです。
具体例
会社Xが100株を1単元としました。100株を持つ株主Aは1単元で1個の議決権を持ちます。10株しか持たない株主Bは単元未満株主となり議決権がありません。Bは10株を会社に買い取ってもらうか、定款に定めがあれば90株を売ってもらって1単元にすることができます。
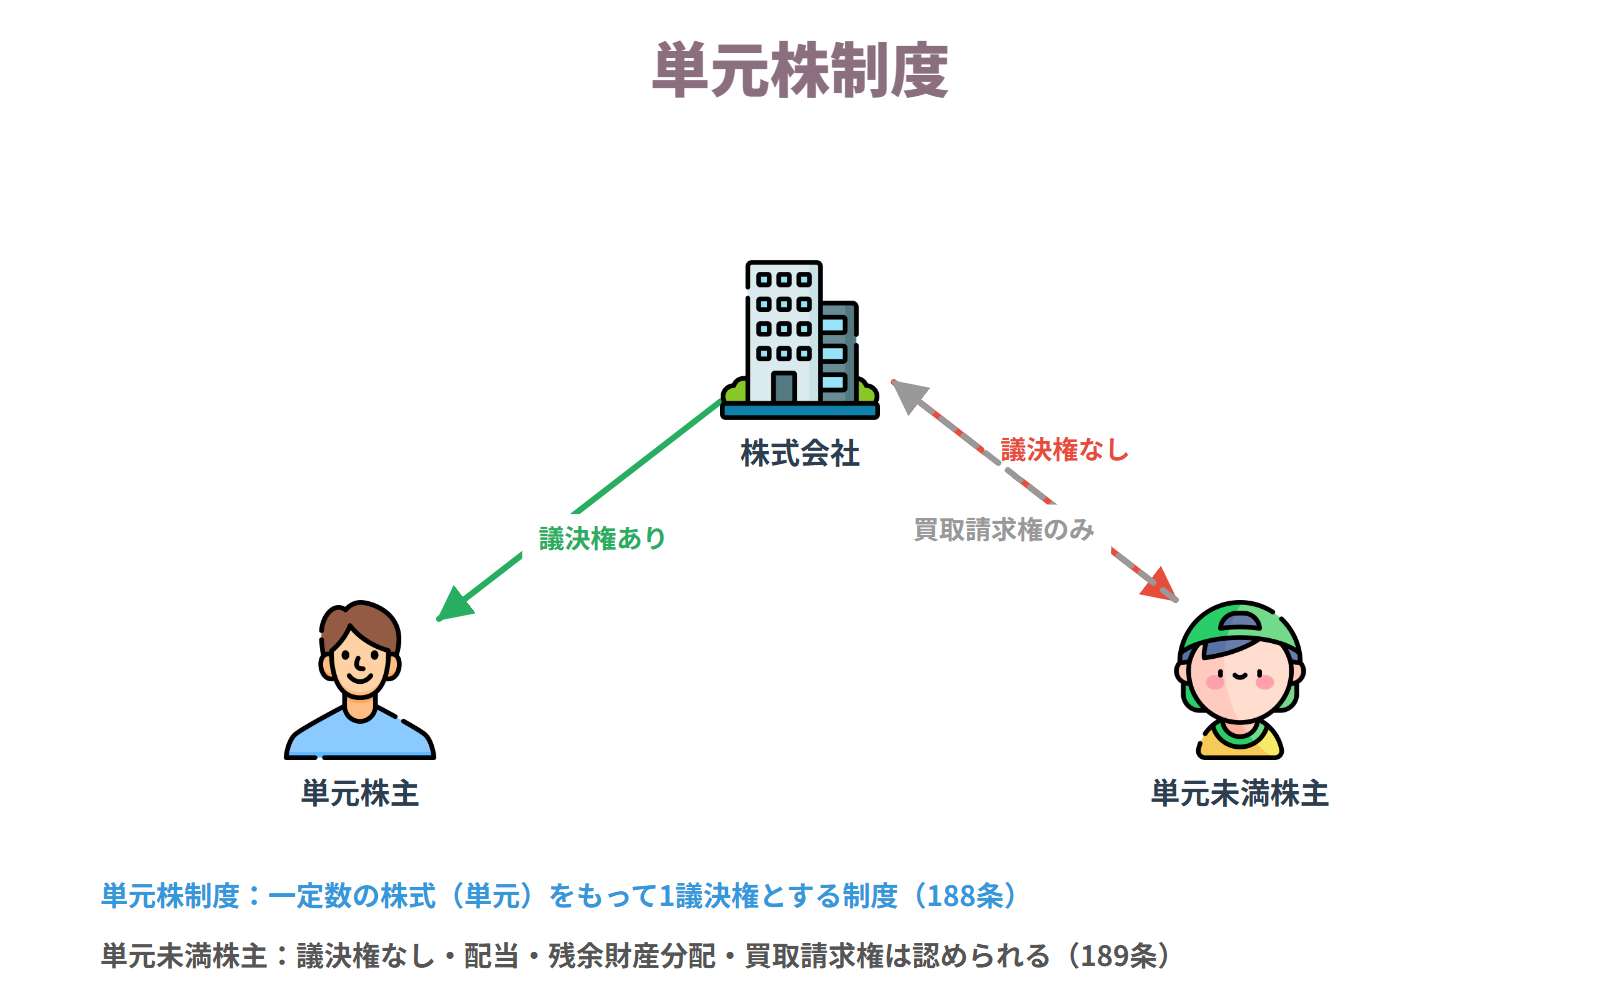
単元株制度
ポイント整理
- ・定款で1単元の株式数を定めること(188条1項)
- ・1単元の株式数が法務省令で定める数を超えないこと(188条2項)
効果
- ・議決権は1単元につき1個となる(188条1項)
- ・単元未満株主は議決権を行使できない(189条1項)
- ・単元未満株主は会社に買取りを請求できる(192条1項)
- ・定款に定めがあれば売渡しを請求できる(194条1項)
条文(会社法188条・189条・192条・194条)
会社法188条1項:株式会社は、その発行する株式について、一定の数の株式をもって株主が株主総会又は種類株主総会において一個の議決権を行使することができる一単元の株式とする旨を定款で定めることができる。/会社法189条1項:単元株式数に満たない数の株式を有する株主は、その有する単元未満株式について、株主総会及び種類株主総会において議決権を行使することができない。
重要メモ
- ・単元未満株主は議決権を行使できないことがポイント(189条1項)
- ・買取請求は定款の定めがなくてもできる(192条1項)
- ・売渡請求は定款に定めがある場合にだけできる(194条1項)
- ・配当を受ける権利など議決権以外の権利は残る(189条2項)
- ・導入は定款変更で特別決議、廃止は取締役会の決議で足りる
募集株式の発行(第三者割当・株主割当)
会社法199条・201条・202条簡単にいうと
会社が設立後にお金を集める方法です。誰に割り当てるかで、決める機関が変わります。
会社は設立後に資金が必要になったとき、新たに株式を発行して出資を募ることができます(会社法199条1項)。銀行から借りると会社の借金になりますが、株式を発行して集めたお金は返す必要がありません。
株主割当と第三者割当
既存の株主に対して持株数に応じて割り当てる方法を株主割当といいます(202条1項)。既存の株主以外に割り当てる方法をまとめて株主割当以外の方法、実務では第三者割当と呼びます。株主割当であれば持株比率は動きませんが、第三者割当では既存株主の持株比率が下がります。発行前に60株で過半数を握っていた株主が、100株の新株発行によって過半数を失う、といったことが起こります。会社の資金調達の必要と既存株主の利益をどう調整するかが、この分野の課題です。
公開会社の場合
公開会社では、株主割当以外の方法による募集事項の決定は、原則として取締役会の決議で行います(201条1項)。機動的に資金を集められるようにするためです。ただし、引受人に特に有利な金額で発行する有利発行の場合は、株主総会の特別決議が必要になり、取締役はその金額で募集をする必要がある理由を説明しなければなりません(199条3項・309条2項5号)。株主割当の場合も取締役会の決議で決めます(202条3項3号)。
非公開会社の場合
非公開会社では、既存株主の利益を重く見て、原則として株主総会の特別決議が必要です(199条2項・309条2項5号)。ただし、株主総会の決議で募集事項の決定を取締役(取締役会設置会社では取締役会)に委任することができます(200条1項)。株主割当の場合も原則は株主総会の特別決議ですが、定款で定めておけば取締役会の決議で決められます(202条3項2号)。
覚え方
公開会社は取締役会が原則で、有利発行のときだけ株主総会。非公開会社は株主総会が原則で、委任や定款の定めで取締役会に下ろせる。この2軸で整理すると、細かい条文を追わなくても答えが出せます。
具体例
公開会社Xが第三者Dに100株を発行しました。発行前は株主Aが60株で過半数を持っていましたが、発行後の200株のうちAは60株となり過半数を失います。この発行が通常の価格であれば取締役会の決議で行えますが、特に有利な金額での発行であれば株主総会の特別決議が必要です。
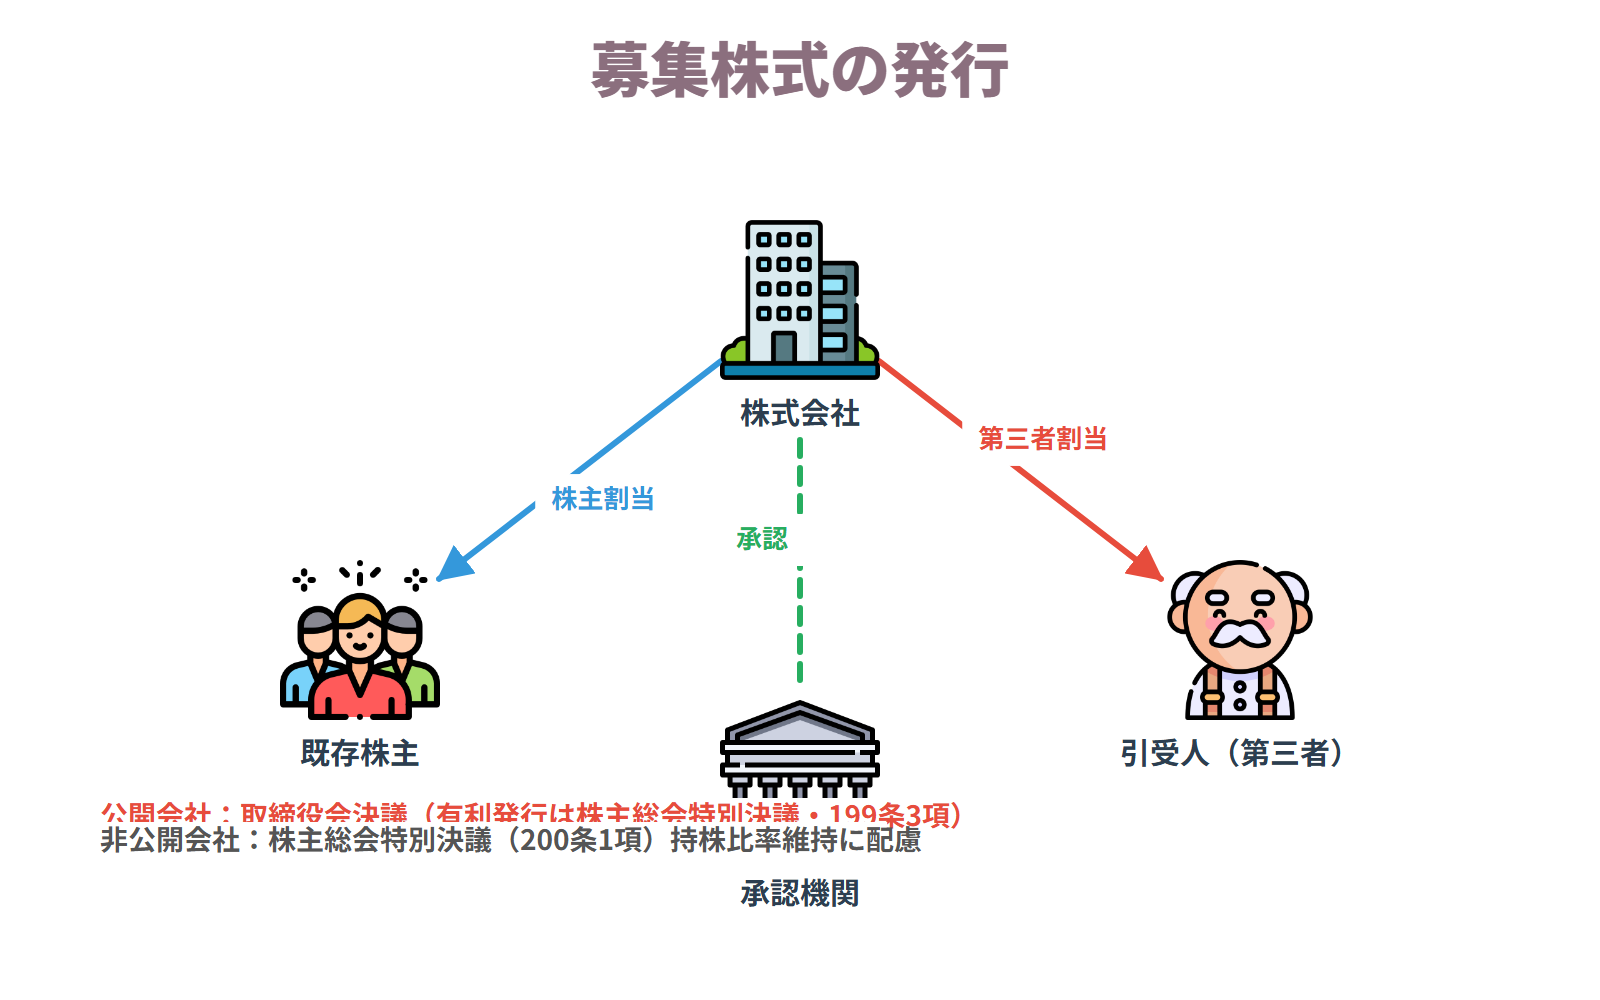
募集株式の発行
ポイント整理
- ・募集株式の数・払込金額・払込期日などの募集事項を定めること(199条1項)
- ・募集事項は募集ごとに均等に定めること(199条5項)
効果
- ・公開会社の第三者割当は原則として取締役会の決議による(201条1項)
- ・有利発行のときは株主総会の特別決議と理由の説明が必要(199条3項)
- ・非公開会社の第三者割当は原則として株主総会の特別決議による(199条2項)
- ・非公開会社の株主割当は定款で定めれば取締役会の決議でできる(202条3項2号)
条文(会社法199条・201条・202条)
会社法201条1項:第百九十九条第三項に規定する場合を除き、公開会社における同条第二項の規定の適用については、同項中「株主総会」とあるのは、「取締役会」とする。この場合においては、前条の規定は、適用しない。
重要メモ
- ・公開会社の第三者割当は原則として取締役会の決議であることがポイント(201条1項)
- ・有利発行の場合は株主総会の特別決議と理由の説明が必要(199条3項)
- ・非公開会社の第三者割当は原則として株主総会の特別決議(199条2項)
- ・非公開会社でも株主総会の決議で取締役会へ委任できる(200条1項)
- ・非公開会社の株主割当は定款で定めれば取締役会の決議でできる(202条3項2号)
まとめ
独学でも合格をつかみ取れる!
判例解説・テキスト・解説動画・演習まですべて網羅!
予備校代の1/30で、独学の不安をまるごと解決できます
無料登録後、アカウントページからかんたんにプレミアムへ切り替えられるよ。音声解説・解説動画・過去問・AI記述採点まで全機能が使えるようになるの!
- 行政書士試験に出る判例のわかりやすく丁寧な解説を、動画と音声で無制限に見放題・聞き放題!プレミアム限定
- テキスト各テーマの解説動画が見放題!連続再生・科目別・ブックマーク再生でスキマ時間に効率よく学べます。プレミアム限定
- 過去問の年度別・肢別演習無制限!何度も解きなおせます。マイページで苦手管理もばっちり。プレミアム限定
- 科目別テキストPDFダウンロード可能!ダウンロード後は半永久的に利用可能で、印刷したりご自身の好きな使い方で合格に近づけます。プレミアム限定
- テキストのブックマーク管理で苦手分野・何度も確認したい部分を徹底管理可能!プレミアム限定
- 記述式問題をAIで添削採点可能!最適なフィードバックで自分だけの強み・弱みを把握できる。プレミアム限定
プレミアムプラン
¥7,800〜 / 対象年度の本試験まで(税抜)
自動更新なし
決済は Stripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。全世界で利用されているStripeの厳格な審査をクリアした決済サービスなので安心です。カード情報は当サービスに保存されません。

スマホアプリで、いつでもどこでも。行政書士合格を、スキマ時間で。
判例解説の音声再生・過去問演習・AI記述採点をスマホ1台に。通勤・休憩中に1問だけでも。独学でも仕事と両立しながら、合格を目指せます。
✓ Webでプレミアム登録済みの方は、アプリでも全機能をそのままご利用いただけます。
- 判例の動画・音声解説をながら学習
- テキストPDFダウンロードで、紙でもオフラインでも
- 過去問・記述式演習がいつでも
- 苦手ブックマーク管理で弱点を集中復習
無料ダウンロード・iOS対応